


Equity Investments CFA (Môn đầu tư vốn cổ phần trong CFA)
Nội dung chính
Xuyên suốt cả 3 Level của kỳ thi CFA, môn Đầu tư vốn cổ phần (Equity Investments CFA) chiếm tỉ trọng khá lớn. Các thí sinh khi học và ôn thi đều phải học chắc phần kiến thức này để vượt qua các Level. Trong bài viết sau đây, TACA sẽ cùng các bạn “bóc trần” môn học này để giúp bạn có kế hoạch học môn học này dễ dàng hơn.
1. Môn Đầu tư vốn cổ phần trong từng level (Equity Investments in 3 levels)
1.1. Trọng số môn Equity Investments CFA trong bài thi của các level
Ở Cấp độ 1, Đầu tư vốn cổ phần có trọng số chủ đề khá lớn chỉ đứng sau Đạo đức (Ethics). Không giống môn Phân tích báo cáo tài chính (Financial Statements Analysis CFA) không có câu hỏi ở Level 3, các câu hỏi thuộc môn học này càng về các Level sau thì lượng câu hỏi cũng được tăng dần lên. Vì vậy đây sẽ là một chủ đề đáng quan tâm để vượt qua các Level của CFA.
| Level | Tỷ trọng | Số lượng câu hỏi | Số lượng công thức |
| Level 1 | 11-14% | Khoảng 20-25 | Gần 15 |
| Level 2 | 10-15% | Khoảng 8-12 | Gần 100 |
| Level 3 | 10-15% | 11 | Khoảng 30 |
1.2. Chi tiết nội dung học của môn Equity Investments CFA trong các level
Equity Investments CFA Level 1
Ở Level 1, Viện CFA đưa ra 8 mô-đun cho môn Đầu tư vốn cổ phần:
| STT | Mô-đun môn học | Mô tả |
| 1 | Tổ chức và cấu trúc thị trường
(Market Organization and Structure) |
Tổng quan về cách thức hoạt động của các loại thị trường khác nhau và các tác nhân tham gia vào chúng. |
| 2 | Chỉ số thị trường chứng khoán
(Security Market Indexes) |
Tóm tắt về các loại chỉ mục (index) khác nhau, cách chúng được xây dựng và mục đích sử dụng của chúng. |
| 3 | Hiệu quả thị trường
(Market Efficiency) |
Thảo luận về việc giá thị trường có phản ánh giá trị nội tại của chứng khoán hay không |
| 4 | Tổng quan về Chứng khoán vốn chủ sở hữu
(Overview of Equity Securities) |
Phân tích định tính các đặc điểm phân biệt chứng khoán vốn chủ sở hữu với các loại tài sản khác |
| 5 | Phân tích công ty: Quá khứ và hiện tại
(Company Analysis: Past and Present) |
Xem xét các khuôn khổ định tính thường được sử dụng để phân tích vốn chủ sở hữu |
| 6 | Phân tích ngành và cạnh tranh
(Industry and Competitive Analysis) |
Đây là mô-đun mang tính định lượng nhất, đi sâu vào chi tiết về cách các nhà đầu tư đưa ra định giá mà họ sử dụng khi xác định xem một cổ phiếu có đang được giao dịch ở mức giá hấp dẫn hay không. |
| 7 | Phân tích công ty: Dự báo
(Company Analysis: Forecasting) |
Học các nguyên tắc và phương pháp để dự báo tài chính của công ty, bao gồm doanh thu, chi phí hoạt động và cơ cấu vốn. Đồng thời học về việc sử dụng chiến lược phân tích tình huống trong dự báo. |
| 8 | Đánh giá vốn chủ sở hữu: Các khái niệm và công cụ cơ bản
(Equity Valuation: Concepts and Basic Tools) |
Đây là mô-đun mang tính định lượng nhất, đi sâu vào chi tiết về cách các nhà đầu tư đưa ra định giá mà họ sử dụng khi xác định xem một cổ phiếu có đang được giao dịch ở mức giá hấp dẫn hay không. |
Tóm lại, CFA Cấp độ 1 Đầu tư vốn cổ phần sẽ dạy bạn:
– về chức năng và đặc điểm của một hệ thống tài chính hoạt động tốt;
– về hiệu quả thị trường, tài chính hành vi và nhiều ý kiến khác nhau;
– cách định giá vốn chủ sở hữu bằng nhiều phương pháp khác nhau.
Equity Investments CFA Level 2
Đầu tư vốn cổ phần ở Level 2 có 6 mô-đun:
| STT | Mô-đun môn học | Mô tả |
| 1 | Định giá vốn chủ sở hữu: Ứng dụng và quy trình
(Equity Valuation: Applications and Processes) |
Thảo luận về các định nghĩa khác nhau về giá trị và ứng dụng của các kỹ thuật định giá vốn chủ sở hữu. Một quy trình định giá vốn chủ sở hữu gồm năm bước được mô tả với ba loại chính của mô hình định giá vốn chủ sở hữu được trình bày (thực thể tuyệt đối, tương đối và tổng thể). |
| 2 | Định giá cổ tức chiết khấu
(Discounted Dividend Valuation) |
Giải thích cách tính toán và diễn giải giá trị của cổ phiếu phổ thông bằng mô hình chiết khấu cổ tức (DDM) và mô hình tăng trưởng Gordon cho các giai đoạn nắm giữ đơn lẻ và nhiều kỳ. |
| 3 | Đánh giá dòng tiền tự do
(Free Cash Flow Valuation) |
Mô-đun học tập này so sánh các phương pháp tiếp cận dòng tiền tự do cho công ty (FCFF) và dòng tiền tự do cho vốn chủ sở hữu (FCFE) để định giá. Nó mô tả các phương pháp tiếp cận để dự báo FCFF và FCFE và so sánh mô hình FCFE và các mô hình chiết khấu cổ tức. |
| 4 | Đánh giá dựa trên thị trường: Giá và Giá trị doanh nghiệp
(Market-Based Valuation: Price and Enterprise Value Multiples) |
Mô-đun học tập này cung cấp sự tương phản giữa các phương pháp định giá dựa trên các yếu tố so sánh và các yếu tố cơ bản được dự báo như các phương pháp tiếp cận định giá và giải thích các lý lẽ kinh tế cho từng phương pháp. Nội dung thảo luận bao gồm các lý lẽ và những hạn chế có thể có khi sử dụng bội số giá thay thế và tỷ suất cổ tức trong ước tính giá trị nội tại. |
| 5 | Đánh giá thu nhập còn lại
(Residual Income Valuation) |
Mô-đun học tập này mô tả, tính toán và diễn giải thu nhập còn lại và cách sử dụng của nó trong việc ước tính giá trị nội tại của cổ phiếu phổ thông, đặc biệt là khi so sánh với các phương pháp khác. Nó giải thích các yếu tố cơ bản quyết định thu nhập còn lại và thảo luận về điểm mạnh và điểm yếu của các mô hình thu nhập còn lại, bao gồm các vấn đề kế toán trong các ứng dụng mô hình thu nhập còn lại. |
| 6 | Định giá công ty tư nhân
(Private Company Valuation) |
Mô-đun học tập này mô tả các vấn đề về định giá doanh nghiệp tư nhân. Nó giải thích các vấn đề ước tính dòng tiền và các điều chỉnh cần thiết để ước tính thu nhập chuẩn hóa và tính giá trị của một công ty tư nhân bằng các phương pháp khác nhau. |
Equity Investments CFA Level 3
Đầu tư vốn cổ phần ở Level 3 có 4 mô-đun:
| STT | Mô-đun môn học | Mô tả |
| 1 | Tổng quan về Quản lý danh mục đầu tư cổ phiếu
(Overview of Equity Portfolio Management) |
Mô-đun này mô tả vai trò của cổ phiếu trong danh mục đầu tư tổng thể. Mô-đun này đề cập đến các loại thu nhập và chi phí liên quan đến việc sở hữu và quản lý danh mục đầu tư cổ phiếu và tác động tiềm tàng của chúng đến hiệu suất danh mục đầu tư và mô tả các lý do cho việc đầu tư cổ phiếu trên toàn bộ phổ thụ động-chủ động. |
| 2 | Đầu tư cổ phiếu thụ động
(Passive Equity Investing) |
Đề cập đến những cân nhắc khi lựa chọn chuẩn mực cho danh mục đầu tư được quản lý thụ động và các vấn đề như các phương pháp tiếp cận thay thế cho việc sao chép chỉ số và các chiến lược thụ động dựa trên yếu tố. Sai số theo dõi, rủi ro và cân nhắc lợi nhuận từ góc độ lập chỉ mục cũng được thảo luận. |
| 3 | Đầu tư cổ phiếu chủ động: Chiến lược
(Active Equity Investing: Strategies) |
So sánh các phương pháp tiếp cận cơ bản và định lượng đối với quản lý chủ động và phân tích các chiến lược chủ động từ dưới lên và từ trên xuống, bao gồm cả lý lẽ và các hoạt động liên quan. Mô-đun cũng mô tả cách thức tạo ra các chiến lược đầu tư chủ động cơ bản và đầu tư chủ động định lượng. |
| 4 | Đầu tư cổ phiếu chủ động: Xây dựng danh mục đầu tư
(Active Equity Investing: Portfolio Construction) |
Thảo luận về các yếu tố trong triết lý đầu tư của nhà quản lý ảnh hưởng đến quá trình xây dựng danh mục đầu tư và các phương pháp tiếp cận để xây dựng danh mục đầu tư cổ phiếu được quản lý chủ động. Trình bày cách sử dụng ngân sách rủi ro và các biện pháp rủi ro được kết hợp trong xây dựng danh mục đầu tư cổ phiếu. |
1.3. Yêu cầu đầu ra của môn Equity Investments CFA
Theo Viện CFA, các thí sinh sau khi học xong môn Đầu tư cổ phần (Equity Investments CFA) phải có khả năng:
- Mô tả đặc điểm của các loại chứng khoán vốn;
- Mô tả sự khác biệt về quyền biểu quyết và các đặc điểm sở hữu khác giữa các loại vốn chủ sở hữu khác nhau;
- Phân biệt giữa chứng khoán vốn công và vốn tư nhân;
- Mô tả các phương pháp đầu tư vào chứng khoán vốn nước ngoài;
- So sánh đặc điểm rủi ro và lợi nhuận của các loại chứng khoán vốn khác nhau;
- Giải thích vai trò của chứng khoán vốn chủ sở hữu trong việc tài trợ tài sản của công ty;
- Phân biệt giữa giá trị thị trường và giá trị sổ sách của chứng khoán vốn chủ sở hữu;
- So sánh chi phí vốn chủ sở hữu của công ty, lợi nhuận trên vốn chủ sở hữu (kế toán) và tỷ lệ lợi nhuận mà nhà đầu tư yêu cầu.
Xem thêm:
2. Mẫu câu hỏi & đáp án môn Equity Investments CFA trong các level
2.1. Câu hỏi Equity Investments CFA Level 1
Question:
If a country’s security markets are semi-strong form efficient, an investor would most likely be able to generate abnormal returns using:
- only technical analysis.
- only fundamental analysis.
- neither technical nor fundamental analysis.
Solution:

The efficient market hypothesis (EMH) stipulates that markets are efficient when asset prices fully reflect all relevant information. If a market is efficient, abnormal returns cannot be consistently achieved in that market with information obtained from sources specified by the EMH.
In the semi-strong form of market efficiency, asset prices are assumed to reflect all historical market data plus all publicly available information (eg, financial statements, earnings calls). Historical data and public information are both completely assimilated into prices, so an investor cannot achieve abnormal returns using those resources. An investor could achieve abnormal returns only by using insider information.
Two analytical methods are used to estimate the relative value of investments and develop investment decisions:
- Technical analysis (eg, charting techniques) uses a market’s historical trading and volume data.
- Fundamental analysis (eg, free cash flow valuation) uses publicly available data to derive an asset’s intrinsic value.
Therefore, in a semi-strong form efficient market, neither technical nor fundamental analysis would be able to generate abnormal returns (Choices A and B).
Things to remember:
Under the semi-strong form efficient market hypothesis, all historical market data and publicly available information are reflected in asset prices. To develop investment decisions, technical analysis uses historical market data while fundamental analysis uses publicly available data. Therefore, in a market with semi-strong form efficiency, neither technical nor fundamental analysis would be able to generate abnormal returns.
2.2. Câu hỏi Equity Investments CFA Level 2
Question:
Bruno Martins is a senior sell-side analyst covering the technology, media, and telecom sectors. He is meeting with Mariana Dias, one of his junior analysts, to discuss valuing companies using their forecasted dividends. All dividends are assumed to be paid annually at the end of the year.
Dias is currently analyzing Terra Manufacturing and Oceano Technologies. Both companies have a stable ROE of 12%, a stable capital structure, no changes to their common stock outstanding, and a constant dividend payout ratio. However:
- Terra’s payout ratio is 60% and
- Oceano’s payout ratio is 45%
It is the beginning of 20X3, and Dias has the following forecast for Oceano’s dividends:
| Exhibit 1 Dividend Forecast for Oceano (in BLR) | |
|---|---|
| Year | Dividend per share |
| 20X3 | 2.30 |
| 20X4 | 2.40 |
| 20X5 | 2.50 |
| 20X6 | 2.60 |
Martins is valuing Oceano based on a three-year holding period and given a required rate of return of 8%. Dias uses two methods:
Method 1: Using the Gordon growth model to estimate the terminal value, Dias expects Oceano’s dividend to grow at a constant 5% rate starting in 20X6.
Method 2: Using P/E to estimate the terminal value, Dias expects Oceano’s justified forward P/E ratio at the end of 20X5 to be 11x.
Martins is analyzing three other companies and asks Dias to generate dividend expectations for each. Dias provides the following:
| Exhibit 2 Dividend Expectations for Three Companies | ||
|---|---|---|
| Ticker | Industry | Dividend Forecast |
| LIFE | Technology | 20X3: Dividend per share = BRL 3.80 20X4 and 20X5: Annual dividend growth rate = 3% 20X6: Make acquisition and suspend dividend 20X8: Pay specialdividend per share = BRL 8.00 20X9: Reinstate normal dividend Dividend growth thereafter = 4% |
| FAIR | Telecom | 20X3: Dividend per share = BRL 2.00 20X4 and 20X5: Dividend growth = 12% 20X6 and 20X7: Dividend growth = 7% Dividend growth thereafter = 4% |
| VOYG | Media | 20X2: Dividend per share = BRL 1.50 and dividend grew 8% 20X3: Transition to mature growth phase over 8 years Dividend will grow 3% in mature growth phase |
Martins estimates the risk-free rate at 3% and equity risk premium at 5%. He believes a stock would be over- or undervalued if it’s more than 8% from its calculated intrinsic value to allow for uncertainty in the model.
Solution:
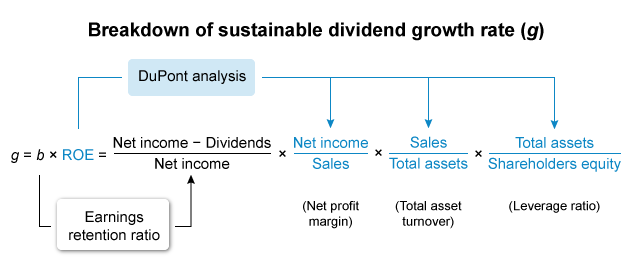
Companies that pay dividends are assumed to eventually mature and reach a sustainable dividend growth rate. The sustainable rate is one that a company can maintain long-term at a given ROE, assuming no changes to its capital structure and no issuances of equity. The sustainable growth rate allows analysts to calculate a:
- company’s value using the Gordon growth model and
- terminal value when using a multistage dividend discount model.
The sustainable growth rate is a function of a company’s ROE and its earnings retention rate. All else equal, a company’s sustainable growth rate will increase when its:
- ROE increases, since the company will produce more future earnings from its equity.
- earnings retention rate (ie, 1 − payout ratio) increases, since the company will have more retained equity each period to produce future earnings.
In this scenario, each company’s sustainable growth rate is calculated as:
| Terra | Oceano |
|---|---|
| g = (1 – 0.60) * 0.12 = 0.048 | g = (1 – 0.45) * 0.12 = 0.066 |
Oceano has a larger sustainable growth rate of 6.6% (Choices A and C). Note that this question can be completed without calculations. Since both companies have the same ROE, the one with the greater earnings retention rate will have the greater sustainable growth rate.
Things to remember:
Companies that pay dividends are assumed to eventually mature and reach a sustainable dividend growth rate. This assumption allows analysts to calculate a company’s value or terminal value using the Gordon growth model. The sustainable growth rate is a function of a company’s ROE and its earnings retention rate.
2.2. Câu hỏi Equity Investments CFA Level 3
Denise Duckworth is the chief investment officer at Duckworth Financial, Inc. (DFI), her father’s firm specializing in international opportunities. In addition to other duties, Duckworth manages the high-net-worth (HNW) portfolio managers (PMs) at DFI. One of her PMs, Emile Arroyo, is attempting to select from among the equity securities of three companies in Exhibit 1.
Exhibit 1: Arroyo – Equity Securities List
Company Description
| A | Aggressive management. Development of new products and markets. Simultaneous acquisitions in pursuit of those strategic goals. No dividends. Perhaps slightly overvalued based on DFI analysis. Headquartered in Brazil. |
| B | Natural resources company headquartered in Argentina. Expected to benefit from rising commodity prices. Able to pass cost increases on to its customers. |
| C | Well-established company with great share liquidity in international markets. Consistent and slowly growing dividend payments to shareholders. Headquartered in Belgium. DFI analysis has indicated “C” to be undervalued. |
Arroyo’s client, Aleksandr Dmitri, had recently come to him with concerns about lacking inflation protection in his equity portfolio. Arroyo then brought the situation to Duckworth’s attention. “I’m sure you’ll make the right decision,” Duckworth told him.
Arroyo, who has all actively managed portfolios, tells Patty Llewellyn, another PM with all passively managed portfolios, that he will constructively engage with the management of whichever company or companies he chooses for his client portfolios from now on. Llewellyn notes that Companies B and C are in her benchmark index.
Later that evening, Duckworth is approached at a social function by Charles Millicent, a well-known trust fund beneficiary. Millicent expects to receive a scheduled distribution of capital from the trust and wishes to reinvest rather than spend it. “I’m more interested in something that will produce an ongoing stream of income while protecting me from inflation,” he says. “At the same time, I have doubts that any of the widely followed companies that would meet my criteria will earn returns substantial enough to recover active management expenses.”
Duckworth agrees that she will have one of her many PMs call Millicent the next day.
Which of the following is correct regarding Duckworth’s assignment of Millicent’s account?
- Arroyo is more likely than Llewellyn to get the account.
- Llewellyn is more likely than Arroyo to get the account.
- Neither Arroyo nor Llewellyn is likely to get the account.
Solution:
Incorrect. Llewellyn will likely get the account because she is indexed to more stable large-cap companies, some of which suggest inflation protection (e.g., Company B). Further, Llewellyn must manage to an index of large-cap core securities, further fitting Millicent’s requirements to avoid active management expenses on the types of companies that would fit his criteria.
Correct. Llewellyn will likely get the account because she is indexed to more stable large-cap companies, some of which suggest inflation protection (e.g., Company B). Further, Llewellyn must manage to an index of large-cap core securities, further fitting Millicent’s requirements to avoid active management expenses on the types of companies that would fit his criteria.
Incorrect. Llewellyn will likely get the account because she is indexed to more stable large-cap companies, some of which suggest inflation protection (e.g., Company B). Further, Llewellyn must manage to an index of large-cap core securities, further fitting Millicent’s requirements to avoid active management expenses on the types of companies that would fit his criteria
Xem thêm:
[Cập nhật] Bóc trần cấu trúc đề thi CFA: Đừng bỏ lỡ bất kỳ điểm nào!
Bài tập Equity Investments CFA (Môn Đầu tư vốn cổ phần CFA) kèm đáp án
3. Một số mẹo học và ôn thi môn Equity Investments CFA
Đừng lơ là phần tính toán của môn Equity Investments CFA: Mặc dù đa số trong các bài thi sẽ mang tính định tính nhưng đừng xem nhẹ hay bỏ qua phần định lượng.
Làm quen với máy tính cầm tay: Luyện tập bấm nhiều lần các hôi hỏi thuộc môn học, cụ thể là các phần tính năng để xác định giá trị hiện tại của một loạt các dòng tiền. Hãy luyện tập nhiều đến độ biến các bước bấm máy thành thói quen để vào phòng thi không bị mất thời gian nhớ cách bấm.
Hãy học kỹ Level 1, 2 trước khi học Level 3 môn Equity Investments CFA:
Phần lớn tài liệu Cấp độ 3 là chiều sâu và chiều rộng hơn của chương trình CFA Cấp độ 1 và 2, do đó, bạn nên xem lại kỹ lưỡng, đặc biệt là nếu bạn đã nghỉ một thời gian giữa các kỳ thi Level.
Câu hỏi thường gặp
Tổng quan về Đầu tư vốn cổ phần
Đầu tư vốn cổ phần (vốn chủ sở hữu) có lẽ là tài sản quen thuộc nhất đối với các nhà đầu tư trên toàn thế giới. Cho dù là công hay tư, vốn chủ sở hữu đều vốn hóa mọi kết quả kinh doanh và có mặt ở khắp mọi nơi trong danh mục đầu tư của nhà đầu tư. Trong môn này bạn sẽ học về bản chất và định giá vốn chủ sở hữu, cùng với thị trường vốn chủ sở hữu, các khoản đầu tư và nhà đầu tư. Khi học đến Level 3, các nguyên tắc, mô hình và kỹ thuật định giá vốn chủ sở hữu trở thành trọng tâm của chương trình giảng dạy. Ở mỗi cấp độ, các mô hình và ứng dụng được khám phá sâu hơn và chi tiết hơn. Trong chương trình giảng dạy Level 3, kiến thức trọng tâm là vai trò của vốn chủ sở hữu trong quản lý danh mục đầu tư.
Môn Đầu tư cổ phần ở Level 1 có khó không?
Chương trình giảng dạy Đầu tư cổ phần có gần 15 công thức trong các mô-đun học tập, nhưng cũng có khá nhiều thông tin cơ bản về thị trường và giao dịch. Vốn chủ sở hữu thường được coi là một trong những chủ đề khó và quan trọng nhất của CFA Cấp độ 1.
Môn Đầu tư cổ phần ở Level 2 có khó không?
Ngược lại với Cấp độ 1, Đánh giá vốn chủ sở hữu ở Cấp độ 2 tập trung vào nhiều chủ đề hơn và đi sâu hơn vào từng chủ đề trong 6 mô-đun. Nó thường được coi là một trong những chủ đề khó và quan trọng nhất của CFA Cấp độ 2. Hãy cân nhắc điều này khi phân bổ thời gian học cho các mô-đun.
Môn Đầu tư cổ phần ở Level 3 có khó không?
Môn Đầu tư cổ phần ở Level 3 tập trung vào việc quản lý danh mục đầu tư. Nó thường được coi là một trong những chủ đề khó và quan trọng nhất của CFA Cấp độ 3. Hãy cân nhắc điều này khi phân bổ thời gian học cho các bài đọc.
Nếu bạn đang cần tư vấn về lộ trình học và ôn tập CFA, đừng ngần ngại liên lạc với Taca Academy!
- Khóa học CMA luyện thi Chứng chỉ Kế toán quản trị Hoa Kỳ (U.S CMA)
- DipIFR – chứng chỉ lập báo cáo tài chính quốc tế (Level 2)
- Chuyển đổi báo cáo tài chính từ VAS – IFRS
- Khoá học IFRS toàn diện (CertIRF, DipIFR, VAS to IFRS)
Taca International Certificate,



ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911