

39 chỉ tiêu rủi ro về thuế
Nội dung chính
Nằm lòng 39 chỉ tiêu rủi ro về thuế nhằm phòng ngừa rủi ro & tự tin giải trình trước cơ quan thế
Nhắc đến bộ nhận diện rủi ro thuế tại Việt Nam không thể không kể đến:
- 39 tiêu chí đánh giá rủi ro
- Cơ sở/ số liệu đánh giá dựa trên tờ khai thuế TNDN, thuế GTGT, sổ sách kế toán và BCTC của doanh nghiệp
- Đánh giá các rủi ro trực tiếp phát sinh liên quan đến:
- Thuế GTGT (đầu ra, khấu trừ, ghi nhận doanh thu);
- Thuế TNDN (ghi nhận doanh thu – chi phí, ưu đãi thuế, miễn thuế, giảm thuế…);
- Xuất hóa đơn…
Trong khuôn khổ bài viết này, chúng ta sẽ đào sâu chi tiết 39 chỉ tiêu đánh giá rủi ro thuế giúp bạn đọc dễ dàng nằm lòng từng chỉ tiêu, hiểu rõ bản chất để tự tin giải trình số liệu trước Cơ quan Thuế. Qua đó giúp bạn tự đề xuất các phương án phù hợp đưa doanh nghiệp xuống nhóm có rủi ro thấp và tranh được các cuộc thanh kiểm tra thuế thường niên.
39 chỉ tiêu rủi ro về thuế khi thanh kiểm tra quyết toán thuế
Khi phân tích Báo cáo Tài chính, cơ quan Thuế sẽ áp dụng những chỉ tiêu dưới đây để rà soát và đưa ra danh sách các doanh nghiệp bị thanh, kiểm tra Thuế trong năm.
- R01: Chênh lệch giữa Doanh thu tính thuế Giá trị gia tăng và Doanh thu tính thuế Thu nhập doanh nghiệp: Đánh giá sự khác biệt giữa doanh thu được tính thuế Giá trị gia tăng và doanh thu được tính thuế Thu nhập doanh nghiệp.
- R02: Chênh lệch thuế Giá trị gia tăng đầu ra
- R03: Chênh lệch thuế Giá trị gia tăng đầu vào
- R04: Xác định thuế Giá trị gia tăng đầu vào được khấu trừ khi có phát sinh doanh thu không chịu thuế
- R05: Chênh lệch thuế Giá trị gia tăng còn được khấu trừ kỳ trước chuyển sang
- R06: Chênh lệch thuế Giá trị gia tăng còn được khấu trừ chuyển kỳ sau
- R07: Chênh lệch Giá trị hàng hóa dịch vụ bán ra, thuế đầu ra và phát sinh công nợ phải thu KH
- R08: Chênh lệch Giá trị HHDV mua vào, thuế đầu vào và phát sinh công nợ phải trả NCC
- R09: Chênh lệch hạch toán thuế GTGT đầu vào được hoàn
- R10: Chênh lệch dòng tiền thu từ bán hàng, cung cấp dịch vụ và doanh thu khác
- R11: Chênh lệch dòng tiền chi trả cho người cung cấp HHDV
- R12: Chênh lệch giá vốn và thành phẩm, hàng hóa xuất kho
- R13: Các khoản giảm trừ doanh thu doanh thu
- R14: Chỉ tiêu Thu nhập khác
- R15: Các khoản điều chỉnh tăng doanh thu
- R16: Giảm trừ các khoản doanh thu đã tính thuế năm trước
- R17: Các khoản chi không được trừ khi xác định thu nhập chịu thuế
- R18: Các khoản điều chỉnh làm tăng lợi nhuận trước thuế khác
- R19: Các khoản điều chỉnh làm giảm lợi nhuận trước thuế khác
- R20: Chuyển lỗ và bù trừ lãi, lỗ
- R21: Thuế Thu nhập doanh nghiệp được miễn, giảm trong kỳ
- R22: Có hoạt động bán HHDV thu ngoại tệ nhưng không có điều chỉnh tăng/ giảm lợi nhuận khác
- R23: Chỉ tiêu Phải thu ngắn hạn của khách hàng
- R24: Chỉ tiêu Phải thu ngắn hạn khác
- R25: Chỉ tiêu Dự phòng phải thu ngắn hạn và dài hạn khó đòi
- R26: Chỉ tiêu Tài sản dở dang dài hạn hoặc XDCB dở dang
- R27: Chỉ tiêu Người mua trả tiền trước ngắn hạn và dài hạn
- R28: Chỉ tiêu phải trả người lao động
- R29: Rủi ro trích trước các chi phí phải trả không đúng quy định (chi phí phải trả ngắn hạn)
- R30: Chỉ tiêu Doanh thu chưa thực hiện ngắn hạn và dài hạn
- R31: Chỉ tiêu Thuế Thu nhập doanh nghiệp hoãn lại phải trả
- R32: Trích lập dự phòng không đúng quy định (Dự phòng phải trả dài hạn)
- R33: Trích lập Quỹ phát triển khoa học và công nghệ
- R34: Chỉ tiêu Tiền thu khác từ hoạt động sản xuất kinh doanh
- R35: Chỉ tiêu Tiền chi khác cho hoạt động sản xuất kinh doanh
- R36: Chỉ tiêu Tiền chi cho vay, mua các công cụ nợ của đơn vị khác
- R37: Chỉ tiêu Thu lãi tiền cho vay, cổ tức và lợi nhuận được chia
- R38: Chỉ tiêu Tiền chi để mua sắm, xây dựng tài sản cố định, tài sản dài hạn khác
- R39: Ý kiến của Kiểm toán độc lập trên Báo cáo tài chính
Các chỉ tiêu này là một phần quan trọng của quá trình phân tích Báo cáo Tài chính và đánh giá rủi ro của doanh nghiệp. Nắm được đầy đủ bộ chỉ tiêu này, kế toán sẽ giúp doanh nghiệp giảm nguy cơ vi phạm thuế.
Hướng dẫn cách đánh giá rủi ro dựa theo bộ 39 chỉ tiêu rủi ro về thuế
Khi rà soát, thanh kiểm tra – hoàn thuế, cơ quan thế thường chú ý để các rủi ro liên quan đến báo cáo tài chính. Theo đó, để giúp bạn dễ dàng hình dung cách thức cơ quan thế yêu cầu doanh nghiệp kê khai & giải trình rủi ro thuế hiện hành theo bộ 39 chỉ tiêu, TACA gửi bạn bảng ví dụ chi tiết giúp bạn nhận diện dầu hiệu rủi ro về thuế khi thực hiện đối chiếu chéo giữa hồ sơ khai thuế GTGT – quyết toán thuế TNDN – Báo cáo tài chính tại đây:
Bảng ví dụ phân tích rủi ro theo bộ 39 chỉ tiêu rủi ro về thuế
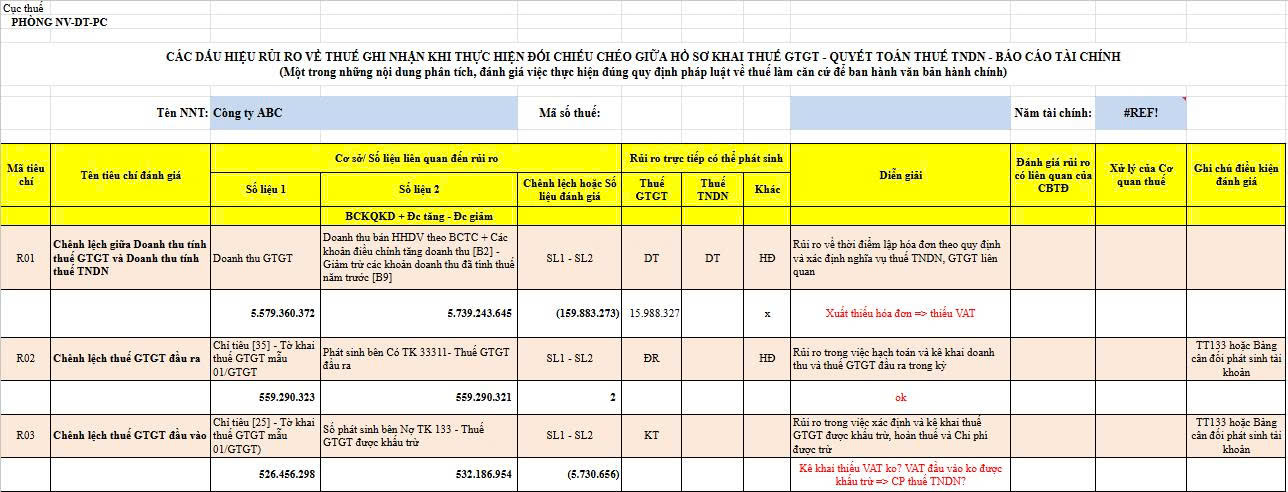
Cụ thể:
1. R01: Chênh lệch giữa Doanh thu tính thuế Giá trị gia tăng & Doanh thu tính thuế Thu nhập doanh nghiệp
Đây là chỉ tiêu đầu tiên & cũng là thường xuyên được cơ quan thuế ra soát khi xét rủi ro thuế trong doanh nghiệp.
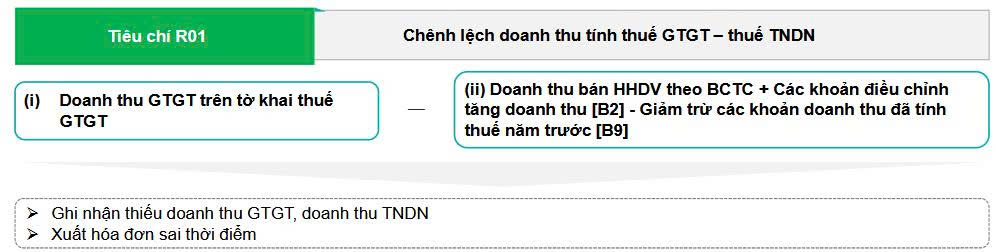
Khi đó, chúng ta sẽ đối chiếu giữa 2 nguồn là:
- Doanh thu GTGT
- Doanh thu bán HHDV theo BCTC + Các khoản điều chỉnh tăng doanh thu [B2] – Giảm trừ các khoản doanh thu đã tính thuế năm trước [B9]
Ví dụ:
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
|
BCKQKD + Đc tăng – Đc giảm
|
|||||
| Doanh thu GTGT | Doanh thu bán HHDV theo BCTC + Các khoản điều chỉnh tăng doanh thu [B2] – Giảm trừ các khoản doanh thu đã tính thuế năm trước [B9] | SL1 – SL2 | DT | DT | HĐ |
| 5,579,360,372 | 5,739,243,645 | (159,883,273) | 15,988,327 | x |
>> Mức chênh lệch 159,883,273 cho thấy Báo cáo kết quả hoạt động kinh doanh đang nhiều hơn doanh thu so với VAT. Chứng tỏ doanh nghiệp này đang có rủi ro về thời điểm lập hóa đơn theo quy định và xác định nghĩa vụ thuế TNDN, GTGT liên quan
2. R02: Chênh lệch thuế Giá trị gia tăng đầu ra
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [35] – Tờ khai thuế GTGT mẫu 01/GTGT | Phát sinh bên Có TK 33311- Thuế GTGT đầu ra | SL1 – SL2 | ĐR | HĐ | |
| 559,290,323 | 559,290,321 | 2 |
>> Mức chênh lệch 2 cho thấy doanh nghiệp đang gặp rủi ro trong việc hạch toán và kê khai doanh thu và thuế GTGT đầu ra trong kỳ
3. R03: Chênh lệch thuế Giá trị gia tăng đầu vào
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [25] – Tờ khai thuế GTGT mẫu 01/GTGT) | Số phát sinh bên Nợ TK 133 – Thuế GTGT được khấu trừ | SL1 – SL2 | KT | ||
| 526,456,298 | 532,186,954 | (5,730,656) |
>> Mức chênh lệch 5,730,656 cho thấy doanh nghiệp đang gặp rủi ro trong việc xác định và kê khai thuế GTGT được khấu trừ, hoàn thuế và Chi phí được trừ
4. R04: Xác định thuế Giá trị gia tăng đầu vào được khấu trừ khi có phát sinh doanh thu không chịu thuế
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [24] – Tờ khai thuế GTGT mẫu 01/GTGT | Chỉ tiêu [25] – Tờ khai thuế GTGT mẫu 01/GTGT | SL1 – SL2 | KT | CP | |
| 526,456,298 | 526,456,298 | – |
>> Cho thấy doanh nghiệp đang gặp rủi ro trong việc xác định và kê khai thuế GTGT được khấu trừ, hoàn thuế và Chi phí được trừ
5. R05: Chênh lệch thuế Giá trị gia tăng còn được khấu trừ kỳ trước chuyển sang
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [22] – Tờ khai thuế GTGT mẫu 01/GTGT tháng/quý đầu năm tài chính | Số dư thuế GTGT được khấu trừ tương ứng tại thời điểm đầu năm tài chính | SL1 – SL2 | KT | ||
| 49,879,988 | 85,527,557 | (35,647,569) |
>> Mức chênh lệch 35,647,569 cho thấy doanh nghiệp đang gặp rủi ro trong việc xác định và kê khai thuế GTGT được khấu trừ, hoàn thuế và Chi phí được trừ
6. R06: Chênh lệch thuế Giá trị gia tăng còn được khấu trừ chuyển kỳ sau
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [43] – Tờ khai thuế GTGT mẫu 01/GTGT tháng/quý cuối năm tài chính | Số dư thuế GTGT được khấu trừ tương ứng tại thời điểm cuối năm tài chính | SL1 – SL2 | KT | ||
| 353,144 | 6,104,519 | (5,751,375) | (41,378,225) | (35,626,850) |
>> Cho thấy doanh nghiệp đang gặp rủi ro trong việc xác định và kê khai thuế GTGT được khấu trừ, hoàn thuế và Chi phí được trừ
7. R07: Chênh lệch Giá trị hàng hóa dịch vụ bán ra, thuế đầu ra và phát sinh công nợ phải thu KH
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Doanh thu GTGT (hoặc Doanh thu TNDN) + Thuế GTGT đầu ra | Số phát sinh bên Nợ TK 131 – Phải thu khách hàng | SL1 – SL2 | DT | DT | HĐ |
| 6,138,650,695 | 6,295,783,966 | (157,133,271) |
>> Cho thấy doanh đang gặp rủi ro trong việc kê khai thiếu doanh thu, hoặc có rủi ro trong việc kê khai trùng/thừa doanh thu hoặc không đáp ứng điều kiện thanh toán (thanh toán bằng tiền mặt với hóa đơn trên 20tr…)
8. R08: Chênh lệch Giá trị HHDV mua vào, thuế đầu vào và phát sinh công nợ phải trả NCC
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [23] + Chỉ tiêu [24] – Tờ khai thuế GTGT mẫu 01/GTGT) | Phát sinh bên Có TK 331 – Phải trả cho người bán | SL1 – SL2 | KT | CP | |
| 5,791,019,278 | 5,723,592,863 | 67,426,415 | 6,129,674 |
Thanh toán = Trực tiếp hay qua đầu công nợ/ VAT đầu vào – Kê khai nhiều HĐ đầu vào hơn so thực tế
>> Cho thấy doanh đang gặp rủi ro trong việc kê khai thiếu đầu vào hoặc rủi ro trong việc kê khai trùng thuế GTGT đầu vào hoặc không đáp ứng điều kiện thanh toán (thanh toán bằng tiền mặt với hóa đơn trên 20tr…) và chi phí được trừ
9. R09: Chênh lệch hạch toán thuế GTGT đầu vào được hoàn
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chênh lệch giữa phát sinh bên Có TK 133 Thuế GTGT đầu vào được khấu trừ (Bảng cân đối phát sinh các tài khoản) với phát sinh Nợ TK33311- Thuế GTGT đầu ra phải nộp (hoặc thuế GTGT đầu ra trong kỳ) | Thuế GTGT đã được hoàn trong kỳ (nếu có) | SL1 – SL2 | KT | CP | |
| – |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thuế GTGT đầu vào được khấu trừ, hoàn thuế
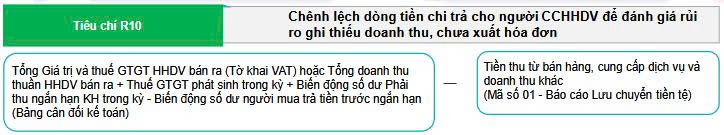
10. R10: Chênh lệch dòng tiền thu từ bán hàng, cung cấp dịch vụ và doanh thu khác
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Tổng Doanh thu và Thuế GTGT HHDV bán ra (Chỉ tiêu [34] + Chỉ tiêu [35] – Tờ khai thuế GTGT mẫu 01/GTGT) + Biến động số dư Phải thu ngắn hạn của khách hàng trong kì (Đầu kì – Cuối kì) – Biến động số dư Người mua trả tiền trước ngắn hạn trong kỳ (Đầu kì – Cuối kì) (Bảng cân đối kế toán) |
Chỉ tiêu Tiền thu từ bán hàng, cung cấp dịch vụ và doanh thu khác (Mã số 01 – Báo cáo Lưu chuyển tiền tệ) |
SL1 – SL2 | DT | DT | HĐ, KH |
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận và xác định doanh thu, thuế đầu ra, lập hóa đơn và các rủi ro khác (nếu có)
11. R11: Chênh lệch dòng tiền chi trả cho người cung cấp HHDV
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Tổng Giá trị và thuế GTGT HHDV mua vào (Chỉ tiêu [23] + Chỉ tiêu [24] – Tờ khai thuế GTGT mẫu 01/GTGT) + Biến động số dư Phải trả người bán ngắn hạn trong kỳ (Đầu kì – Cuối kì) – Biến động số dư Trả trước cho người bán ngắn hạn (Đầu kì – Cuối kì) (Bảng cân đối kế toán) |
Chỉ tiêu Tiền chi trả cho người cung cấp hàng hoá, dịch vụ (Mã số 02 – Báo cáo lưu chuyển tiền tệ) |
SL1 – SL2 | KT | CP | KH |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thuế GTGT đầu vào được khấu trừ, chi phí và các rủi ro khác (nếu có)
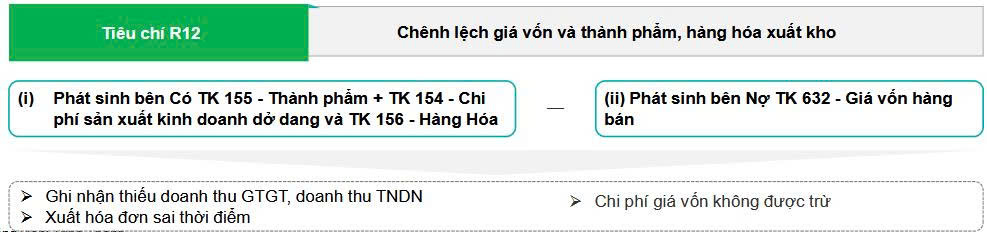
12. R12: Chênh lệch giá vốn và thành phẩm, hàng hóa xuất kho
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Phát sinh bên Có TK 155 – Thành phẩm + TK 154 – Chi phí sản xuất kinh doanh dở dang và TK 156 – Hàng Hóa | Phát sinh bên Nợ TK 632 – Giá vốn hàng bán | SL1 – SL2 | DT | DT, CP | HĐ, KH |
| 5,006,359,343 | 5,006,359,343 | – |
>> Cho thấy doanh đang gặp rủi ro việc xác định thiếu doanh thu, lập hóa đơn theo quy định (nếu có) trong trường hợp đơn vị có xuất kho hàng hóa, thành phẩm nhưng chưa hạch toán giá vốn, chưa ghi nhận doanh thu, hoặc xuất dùng nội bộ hoặc xuất tặng quà KH, CBCNV…
13. RR13: Các khoản giảm trừ doanh thu doanh thu
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [03] (TT 151/2014) hoặc Chỉ tiêu [06] (TT 80/2021) (Báo cáo kết quả kinh doanh – Phụ lục 01A mẫu 03/TNDN) |
DT, ĐR | DT, PN, UĐ | HĐ, KH |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thời điểm ghi nhận doanh thu, thuế đầu ra, lập hóa đơn…
14. R14: Chỉ tiêu Thu nhập khác
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu [16] (TT 151/2014) hoặc Chỉ tiêu [19] (TT 80/2021) (Báo cáo kết quả kinh doanh – Phụ lục 01A mẫu 03/TNDN) |
23,303 | DT | MG | HĐ, KH |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thời điểm ghi nhận doanh thu, thuế đầu ra, lập hóa đơn…
15. R15: Các khoản điều chỉnh tăng doanh thu
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu B2 (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
DT | DT | KH |
>> Cho thấy doanh đang gặp rủi ro việc xác định thời điểm ghi nhận doanh thu, thuế đầu ra và các rủi ro khác (nếu có)
16. R16: Giảm trừ các khoản doanh thu đã tính thuế năm trước
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu B9 (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
DT | DT | KH |
>> Cho thấy doanh đang gặp rủi ro việc xác định thời điểm ghi nhận doanh thu, thuế đầu ra và các rủi ro khác (nếu có)
17. R17: Các khoản chi không được trừ khi xác định thu nhập chịu thuế
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu B4 (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
140,775,158 | KT | CP |
>> Cho thấy doanh đang gặp rủi ro việc xác định thuế GTGT đầu vào không được khấu trừ tương ứng với các khoản chi phí không được trừ Thuế TNCN => tiêu dùng cá nhân
18. R18: Các khoản điều chỉnh làm tăng lợi nhuận trước thuế khác
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu B7 (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
DT | MG |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thuế TNDN phải nộp hoặc được ưu đãi
19. R19: Các khoản điều chỉnh làm giảm lợi nhuận trước thuế khác
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu B11 (TT 151/2014) hoặc Chỉ tiêu B12 (TT 80/2021) (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
PN, MG | PN, MG |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thuế TNDN phải nộp hoặc được ưu đãi
20. R20: Chuyển lỗ và bù trừ lãi, lỗ
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu C3 (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
PN, MG |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thuế TNDN phải nộp hoặc được ưu đãi
21. R21: Thuế Thu nhập doanh nghiệp được miễn, giảm trong kỳ
| Chỉ tiêu | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu C12 (TT 151/2014) hoặc Chỉ tiêu C12 + C13 (TT 80/2021) (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
PN, MG |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định thuế TNDN phải nộp hoặc được ưu đãi
22. R22: Có hoạt động bán HHDV thu ngoại tệ nhưng không có điều chỉnh tăng/ giảm lợi nhuận khác
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Chỉ tiêu B7 (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
Chỉ tiêu B11 (TT 151/2014) hoặc Chỉ tiêu B12 (TT 80/2021) (Tờ khai quyết toán thuế TNDN mẫu 03/TNDN) |
DT | DT | KH |
>> Cho thấy doanh đang gặp rủi ro việc xác định doanh thu xuất khẩu, thuế đầu ra, lập hóa đơn, đánh giá chênh lệch tỷ giá ngoại tệ…
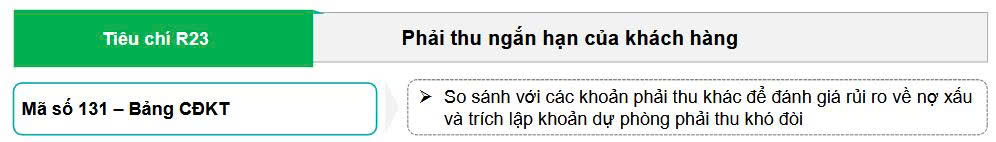
23. R23: Chỉ tiêu Phải thu ngắn hạn của khách hàng
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 131 Bảng cân đối kế toán |
388,240,048 | KT |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định số thuế GTGT đầu vào được khấu trừ, hoàn thuế đối với các khoản doanh thu được thanh toán trả chậm trong kỳ (đặc biệt là các khoản doanh thu không được thanh toán qua ngân hàng đúng quy định hoặc thanh toán quá thời hạn theo thỏa thuận hợp đồng)
(Khoản 3 Điều 16 Thông tư số 219/TT-BTC)
24. R24: Chỉ tiêu Phải thu ngắn hạn khác
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 136 – TT200 hoặc Mã số 134 – TT133a hoặc Mã số 133 – TT133b Bảng cân đối kế toán |
DT | DT | HĐ |
>> Cho thấy doanh đang gặp rủi ro trong việc xác định và ghi nhận doanh thu trong kỳ, lập hóa đơn, rủi ro khác (nếu có)
25. R25: Chỉ tiêu Dự phòng phải thu ngắn hạn và dài hạn khó đòi
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 137 và Mã số 219 – TT200 hoặc Mã số 136 – TT133a hoặc Mã số 135 – TT133b Bảng cân đối kế toán |
CP |
>> Cho thấy doanh đang gặp rủi ro việc xác định thuế GTGT đầu vào được khấu trừ liên quan đến các khoản doanh thu xuất khẩu không đáp ứng điều kiện thanh toán theo quy định tại khoản 3 Điều 16 Thông tư số 219/2013/TT-BTC; xác định chi phí được trừ khi tính thuế TNDN
26. R26: Chỉ tiêu Tài sản dở dang dài hạn hoặc XDCB dở dang
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 240 – TT200 hoặc Mã số 170 – TT133ahoặc Mã số 240 – TT133b Bảng cân đối kế toán |
KT |
>> Cho thấy doanh đang gặp rủi ro trong việc đơn vị đã đủ điều kiện ghi nhận doanh thu nhưng chưa kê khai thuế GTGT (đơn vị hoạt động sản xuất hoặc xây dựng phát sinh khoản nhận tiền trước của KH và đã tập hợp được chi phí)
27. R27: Chỉ tiêu Người mua trả tiền trước ngắn hạn và dài hạn
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 312 và 332 – TT200 hoặc Mã số 312 – TT133a hoặc Mã số 412 và 422 – TT133b Bảng cân đối kế toán |
1,892,344,362 | DT | DT | HĐ | |
>> Cho thấy doanh đang gặp rủi ro việc xác định thời điểm ghi nhận doanh thu (đặc biệt với hoạt động kinh doanh cung cấp dịch vụ), lập hóa đơn, rủi ro khác (nếu có).
28. R28: Chỉ tiêu phải trả người lao động

| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 314 – TT200 và TT133a hoặc Mã số 414 – TT133b Bảng cân đối kế toán |
CP | KH |
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận chi phí tiền công tiền lương để xác định thuế TNDN phải nộp hoặc được ưu đãi – nếu có
29. R29: Rủi ro trích trước các chi phí phải trả không đúng quy định (chi phí phải trả ngắn hạn)
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 315 và 333 – TT200 hoặc Mã số 417 và 426 – TT133b Bảng cân đối kế toán |
CP | ||||
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận các khoản chi phí trích trước để xác định thuế TNDN phải nộp hoặc được ưu đãi – nếu có
30. R30: Chỉ tiêu Doanh thu chưa thực hiện ngắn hạn và dài hạn

| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 318 và Mã số 336 – TT200 Bảng cân đối kế toán |
DT | DT | HĐ | ||
>> Cho thấy doanh đang gặp rủi ro trong việc xác định và ghi nhận doanh thu trong kỳ, lập hóa đơn, rủi ro khác (nếu có)
31. R31: Chỉ tiêu Thuế Thu nhập doanh nghiệp hoãn lại phải trả
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 341 – TT200 Bảng cân đối kế toán |
MG | ||||
32. R32: Trích lập dự phòng không đúng quy định (Dự phòng phải trả dài hạn)
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 122; 137; 149; 219; 254; 321; 342 – TT200 hoặc Mã số 124; 136; 142; 318 – TT133a hoặc Mã số 122; 135; 142; 215; 252; 417; 426 – TT133b (Bảng cân đối kế toán) |
CP | ||||
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận các khoản chi phí dự phòng để xác định thuế TNDN phải nộp hoặc được ưu đãi – nếu có
33. R33: Trích lập Quỹ phát triển khoa học và công nghệ
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 343 – TT200 hoặc Mã số 320 – TT133a hoặc Mã số 427 – TT133b Bảng cân đối kế toán |
MG | ||||
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận các khoản chi phí trích trước để xác định thuế TNDN phải nộp hoặc được ưu đãi – nếu có
34. R34: Chỉ tiêu Tiền thu khác từ hoạt động sản xuất kinh doanh

| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 06 – Báo cáo lưu chuyển tiền tệ | DT | DT | HĐ, KH | ||
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận và xác định doanh thu trong kỳ, lập hóa đơn, rủi ro khác (nếu có)
35. R35: Chỉ tiêu Tiền chi khác cho hoạt động sản xuất kinh doanh
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 07 – Báo cáo lưu chuyển tiền tệ | DT | DT | HĐ, KH | ||
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận và xác định doanh thu trong kỳ trong trường hợp DN có chi phí một số khoản nhưng ko hạch toán doanh thu tương ứng, lập hóa đơn, rủi ro khác (nếu có)
36. R36: Chỉ tiêu Tiền chi cho vay, mua các công cụ nợ của đơn vị khác
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 23 – Báo cáo lưu chuyển tiền tệ | DT | DT | HĐ | ||
>> Cho thấy doanh đang gặp rủi ro việc ghi nhận và xác định doanh thu không chịu thuế GTGT, số thuế GTGT được khấu trừ trong kỳ, doanh thu hoạt động tài chính
37. R37: Chỉ tiêu Thu lãi tiền cho vay, cổ tức và lợi nhuận được chia
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 27 – Báo cáo lưu chuyển tiền tệ | DT | DT | HĐ | ||
>> Cho thấy doanh đang gặp rủi ro trong việc ghi nhận và xác định doanh thu không chịu thuế, số thuế GTGT được khấu trừ trong kỳ, doanh thu hoạt động tài chính
38. R38: Chỉ tiêu Tiền chi để mua sắm, xây dựng tài sản cố định, tài sản dài hạn khác
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Mã số 21 – Báo cáo Lưu chuyển tiền tệ | KT | ||||
>> Cho thấy doanh đang gặp rủi ro trong việc kê khai thuế GTGT trên tờ khai thuế GTGT mẫu 01/GTGT đối với trường hợp đơn vị có Dự án đầu tư
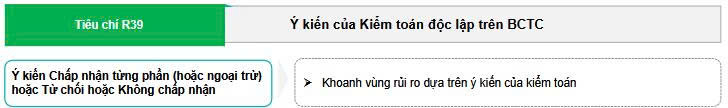
39. R39: Ý kiến của Kiểm toán độc lập trên Báo cáo tài chính
| Số liệu 1 | Số liệu 2 | Chênh lệch hoặc Số liệu đánh giá | Thuế GTGT | Thuế TNDN | Khác |
| Ý kiến Chấp nhận từng phần (hoặc ngoại trừ) hoặc Từ chối hoặc Không chấp nhận | x | x | x | ||
> Cho thấy doanh đang gặp rủi ro liên quan đến các chỉ tiêu, ngoại trừ hoặc lý do không chấp nhận và tính tin cậy của Báo cáo tài chính, hồ sơ khai thuế,… và điều kiện hoàn thuế GTGT theo quy định tại Khoản 1 Điều 19 Thông tư số 219/20213/TT-BTC
Trên đây là 39 chỉ tiêu rủi ro về thuế. Hy vọng rằng thông tin trong bài viết từ TACA sẽ mang lại giá trị cho bạn. Đặc biệt! Nếu bạn muốn:
Thành thạo kỹ năng, tư duy quản lý rủi ro thuế và phân tích thuế chuyên sâu đặc thù theo ngành một cách chuyên nghiệp và đầy đủ góc cạnh!
Từ đó, chủ động nhận diện rủi ro – tường tận luật thuế mới và biết cách xử lý/ giải trình mọi vấn đề phức tạp về thuế phát sinh một cách nhanh chóng – tuân thủ theo hướng có lợi cho doanh nghiệp (Thương mại, sản xuất, bất động sản, FDI, …). Bạn có thể tham khảo thêm khóa học Rủi ro thuế & phân tích thuế chuyên sâu theo ngành tại đây:
Đứng trước bối cảnh nền kinh tế toàn cầu phức tạp ngày nay, các công ty tư vấn hàng đầu, các tập đoàn lớn đang rất cần chân dung những chuyên gia thuế mới – không chỉ sở hữu kiến thức chuyên môn sâu, tư duy sắc bén, nhanh nhạy trong xử lý tình huống mà còn không ngừng nâng cao “nội lực” nhằm củng cố kiến thức chuẩn, làm đúng, lường trước và dự phòng rủi ro về thuế.
Hiểu rõ điều đó, TACA tổ chức 6 KHÓA HỌC CHUYÊN GIA TƯ VẤN THUẾ CẤP CAO được đúc kết từ hơn 20 năm kinh nghiệm thực chiến từ đội ngũ Chuyên gia giảng dạy đến từ các hãng kiểm toán số 1 thế giới như Deloitte, KPMG, EY, PWC giúp bạn trang bị đầy đủ các kiến thức, kỹ năng cần thiết giúp bạn rút ngắn lộ trình trở thành chuyên gia tư vấn thuế nhanh chóng thông qua:
Đồng thời, bạn cũng có thể vừa trang bị kiến thức thực chiến vừa ung dung sở hữu chứng chỉ chuyên ngành tài chính – kế toán – kiểm toán – quản trị theo cách thông minh – đảm bảo vừa tiết kiệm thời gian, công sức, chi phí – vừa sở hữu lộ trình ôn thi bài bản, phương pháp học thông minh được kiểm chứng bởi hàng ngàn học viên TACA thi đậu ngay từ lần thi đầu tiên tại đây:
1. Khóa học luyện thi Chứng chỉ Đại lý thuế
2. Khóa học luyện thi Chứng chỉ Phân tích đầu tư tài chính (CFA)
3. Khóa học luyện thi Chứng chỉ Kế toán Quản trị Hoa kỳ (U.S. CMA)
4. Khóa học luyện thi Chứng chỉ hành nghề kế toán – kiểm toán (APC/CPA)
5. Khóa học luyện thi Chứng chỉ Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS)
6. Một số khóa học ứng dụng thực tế trong tài chính kế toán khác:



ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911