

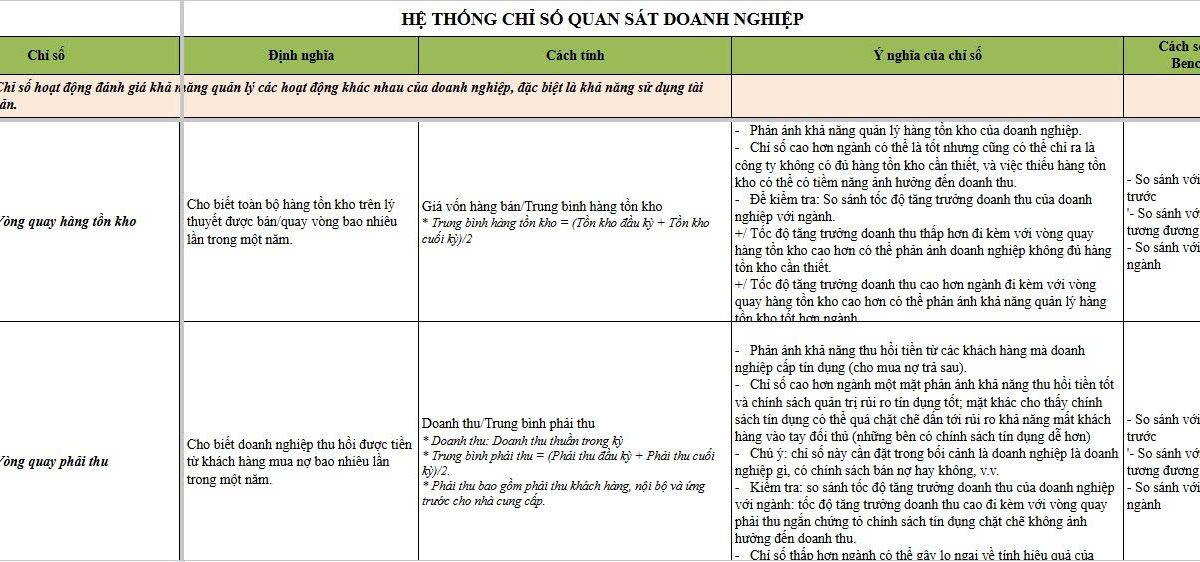
88 chỉ số quan sát doanh nghiệp thực tế kèm Hướng dẫn cách tính – so sánh & Benchmark
Nội dung chính
88 chỉ số quan sát doanh nghiệp thực tế kèm Hướng dẫn cách tính – so sánh & Benchmark
Dưới đây là 88 chỉ số giúp nhà phân tích dễ dàng quan sát doanh nghiệp thực tế xuất hiện trong khóa học Phân tích Tài chính TACA – Để hiểu chi tiết từng chỉ số, mổ xẻ tư duy – kỹ năng – kinh nghiệm phân tích tài chính chuyên sâu ứng dụng AI để tối ưu hóa data & ra quyết định chiến lược nhanh chóng như các chuyên gia Big4 hàng đầu, bạn có thể tham gia khóa học tại đây: Phân tích tài chính doanh nghiệp chuyên sâu
Bên cạnh đó nhằm giúp bạn dễ dàng theo dõi 88 chỉ số, TACA gửi đến bạn file excel tài liệu chi tiết tại:
88 chỉ số quan sát doanh nghiệp thực tế kèm Hướng dẫn cách tính – so sánh & Benchmark
I – Chỉ số hoạt động
Chỉ số hoạt động đánh giá khả năng quản lý các hoạt động khác nhau của doanh nghiệp, đặc biệt là khả năng sử dụng tài sản.
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| I – Chỉ số hoạt động | Chỉ số hoạt động đánh giá khả năng quản lý các hoạt động khác nhau của doanh nghiệp, đặc biệt là khả năng sử dụng tài sản. | ||||
| 1 | Vòng quay hàng tồn kho | Cho biết toàn bộ hàng tồn kho trên lý thuyết được bán/quay vòng bao nhiêu lần trong một năm. | Giá vốn hàng bán/Trung bình hàng tồn kho * Trung bình hàng tồn kho = (Tồn kho đầu kỳ + Tồn kho cuối kỳ)/2 |
– Phản ánh khả năng quản lý hàng tồn kho của doanh nghiệp. – Chỉ số cao hơn ngành có thể là tốt nhưng cũng có thể chỉ ra là công ty không có đủ hàng tồn kho cần thiết, và việc thiếu hàng tồn kho có thể có tiềm năng ảnh hưởng đến doanh thu. – Để kiểm tra: So sánh tốc độ tăng trưởng doanh thu của doanh nghiệp với ngành. +/ Tốc độ tăng trưởng doanh thu thấp hơn đi kèm với vòng quay hàng tồn kho cao hơn có thể phản ánh doanh nghiệp không đủ hàng tồn kho cần thiết. +/ Tốc độ tăng trưởng doanh thu cao hơn ngành đi kèm với vòng quay hàng tồn kho cao hơn có thể phản ánh khả năng quản lý hàng tồn kho tốt hơn ngành. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 2 | Vòng quay phải thu | Cho biết doanh nghiệp thu hồi được tiền từ khách hàng mua nợ bao nhiêu lần trong một năm. | Doanh thu/Trung bình phải thu * Doanh thu: Doanh thu thuần trong kỳ * Trung bình phải thu = (Phải thu đầu kỳ + Phải thu cuối kỳ)/2. * Phải thu bao gồm phải thu khách hàng, nội bộ và ứng trước cho nhà cung cấp. |
– Phản ánh khả năng thu hồi tiền từ các khách hàng mà doanh nghiệp cấp tín dụng (cho mua nợ trả sau). – Chỉ số cao hơn ngành một mặt phản ánh khả năng thu hồi tiền tốt và chính sách quản trị rủi ro tín dụng tốt; mặt khác cho thấy chính sách tín dụng có thể quá chặt chẽ dấn tới rủi ro khả năng mất khách hàng vào tay đối thủ (những bên có chính sách tín dụng dễ hơn) – Chú ý: chỉ số này cần đặt trong bối cảnh là doanh nghiệp là doanh nghiệp gì, có chính sách bán nợ hay không, v.v. – Kiểm tra: so sánh tốc độ tăng trưởng doanh thu của doanh nghiệp với ngành: tốc độ tăng trưởng doanh thu cao đi kèm với vòng quay phải thu ngắn chứng tỏ chính sách tín dụng chặt chẽ không ảnh hưởng đến doanh thu. – Chỉ số thấp hơn ngành có thể gây lo ngại về tính hiệu quả của chính sách tín dụng và chu trình thu hồi tiền từ khách hàng |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 3 | Vòng quay phải trả | Cho biết trên lý thuyết doanh nghiệp trả được toàn bộ nợ với nhà cung cấp bao nhiêu lần trong một năm | Mua trong kỳ/Trung bình phải trả Hoặc: Giá vốn hàng bán/Trung bình phải trả * Trung bình phải trả = (Phải trả đầu kỳ + Phải trả cuối kỳ)/2. * Phải trả bao gồm phải trả khách hàng, nội bộ và tạm ứng của khách hàng. |
– Chỉ số cao hơn so với ngành có thể phản ánh doanh nghiệp không sử dụng hiệu quả tín dụng của nhà cung cấp, mặt khác có thể phán ảnh việc doanh nghiệp đang tận dụng tối đa chiết khấu của nhà cung cấp dành cho các khách hàng trả tiền sớm. – Chỉ số thấp có thể phản ánh doanh nghiệp gặp khó khăn trong thanh toán hoặc đang tận dụng tối đa chính sách tín dụng dễ dàng của nhà cung cấp. – Kiểm tra: dựa trên các chỉ số thanh toán. Nếu chỉ số thanh toán cao và vòng quay phải trả dài thì có thể nói doanh nghiệp đang tận dụng tín dụng nhà cung cấp. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 4 | Ngày hàng tồn kho | Cho biết hàng tồn kho ở trong kho/giá bán bao nhiêu lâu trước khi được bán ra. | 365 /Vòng quay hàng tồn kho | – Phân tích kết hợp với chỉ số Vòng quay hàng tồn kho – Chỉ số quá cao có thể phản ánh (a) quá nhiều vốn tồn đọng trong hàng tồn kho và (b) hàng tồn kho cũ – Chỉ số quá thấp có thể phản ánh hàng tồn kho không đủ => có thể ảnh hưởng đến bán hàng |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 5 | Số ngày phải thu | Cho biết khoảng thời gian từ lúc bán hàng đến lúc thu được tiền từ khách hàng. | 365/ Vòng quay phải thu | – Phân tích kết hợp với chỉ số Vòng quay Phải thu – Gần với mức của ngành là tốt nhất – Chỉ số quá cao có thể phản ánh (a) khách hàng của doanh nghiệp chậm trả và (b) nhiều vốn tồn đọng trong dạng tài sản – Chỉ số quá thấp có thể phản ánh chính sách tín dụng quá chặt chẽ => có thể ảnh hưởng đến hiệu quả bán hàng |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 6 | Số ngày phải trả | Cho biết khoảng thời gian từ lúc mua hàng đến lúc phải trả tiền cho nhà cung cấp. | 365 / Vòng quay phải trả | Phân tích kết hợp với chỉ số Vòng quay Phải trả | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 7 | Số ngày thiếu hụt VLĐ | Đo lượng thời gian cần thiết để một doanh nghiệp hoàn tất giai đoạn từ tiền đầu tư => tiền thu từ khách hàng | Số ngày tồn kho + Số ngày phải thu – Số ngày phải trả | – Số ngày ngắn hơn ngành thì tốt hơn; – Chỉ số dài hơn ngành thì kém hơn vì điều đó phản ánh doanh nghiệp bị tồn đọng vốn trong hàng tồn kho và phải thu lâu hơn nên doanh nghiệp cần nhiều vốn để đầu tư vào tài sản ngắn hạn hơn |
>=0 |
| 8 | Vòng quay tài sản lưu động | Cho biết khả năng sinh doanh thu từ tài sản lưu động | Doanh thu/Trung bình Tài sản lưu động Trong đó: Tài sản lưu động = Tài sản ngắn hạn – Nợ ngắn hạn * Doanh thu: Doanh thu thuần trong kỳ * Trung bình TSLĐ = (TSLĐ đầu kỳ + TSLĐ cuối kỳ)/2. |
– Ví dụ: Vòng quay tài sản lưu động bằng 10 có nghĩa là với mỗi đồng đầu tư vào tài sản lưu động, doanh nghiệp thu được 10 đồng doanh thu. – Chỉ số cao thường là tốt. |
|
| 9 | Vòng quay tài sản cố định | Đánh giá khả năng sinh doanh thu từ những đầu tư vào tài sản cố định | Doanh thu/Trung bình Tài sản cố định * Doanh thu: Doanh thu thuần trong kỳ * Trung bình TSCĐ = (TSCĐ đầu kỳ + TSCĐ cuối kỳ)/2. |
– Thông thường chỉ số cao là tốt; thấp hơn ngành là không tốt – Chỉ số thấp có thể phản ánh: (a) doanh nghiệp đầu tư nhiều, (b) doanh nghiệp sử dụng tài sản cố định không hiệu quả, hoặc (c) doanh nghiệp mới công suất chưa chạy đủ => không thể kết luận về hiệu quả sử dụng tài sản cố định của doanh nghiệp – Chú ý: – Chỉ số quá cao có thể phản ánh (a) thiết bị đã cũ kĩ, (b) doanh nghiệp có thể sẽ phải chi một khoản đầu tư trong tương lai vào tài sản để nâng cao công suất +/ Chỉ số này có thể thấp cho các doanh nghiệp có tài sản mới hơn. Vì khấu hao ít => kéo theo Tài sản cố định thuần cao => Vòng quay tài sản cố định thấp. +/ Chỉ số này có thể biến động qua các năm do (a) doanh thu tăng trưởng đều nhưng (b) tiến độ đầu tư tài sản không đều |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 10 | Vòng quay tổng tài sản | Đánh giá khả năng sinh doanh thu từ một cấp độ tài sản nào đó | Doanh thu/Trung bình tổng Tài sản * Doanh thu: Doanh thu thuần trong kỳ * Trung bình tổng TS = (TTS đầu kỳ + TTS cuối kỳ)/2. |
– Thông thường chỉ số cao hơn ngành là tốt. – Chỉ số thấp có thể phản ánh (a) khả năng sử dụng tài sản thiếu hiệu quả hoặc (b) thuộc nhóm doanh nghiệp đầu tư nhiều tài sản cố định – Chỉ số cao có thể phản ánh (a) doanh nghiệp có quá ít tài sản cần cho kinh doanh và (b) tài sản đã cũ kĩ – Đối với doanh nghiệp sản xuất (đầu tư nhiều tài sản), chỉ số này gần bằng 1 – Đối với doanh nghiệp bán lẻ, chỉ số này gần bằng 10 – Chú ý: một số doanh nghiệp có chiến lược sử dụng nhiều nhân công thay vì vốn nên ta thấy đầu tư ít hơn vào tài sản, đầu tư nhiều hơn vào nhân lực. Do đó giá trị tài sản thấp kéo theo vòng quay tổng tài sản cao. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
II – Chỉ số thanh toán ngắn hạn
Phán ảnh khả năng thanh toán các khoản nợ ngắn hạn.
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| II – Chỉ số thanh toán ngắn hạn | Phán ảnh khả năng thanh toán các khoản nợ ngắn hạn. | ||||
| 11 | Thanh toán hiện hành | Phán ảnh khả năng thanh toán các khoản nợ ngắn hạn. | Tài sản ngắn hạn/Nợ ngắn hạn | – Chỉ số >=1 => an toàn; – Chỉ số <1 => gặp vấn đề về thanh khoản – Chỉ số cao hơn ngành phản ánh khả năng thanh toán tốt hơn; Thấp hơn ngành phản ánh khả năng thanh toán kém hơn và có thể phải dùng nguồn như dòng tiền từ hoạt động kinh doanh hoặc nguồn vốn bên ngoài để thanh toán nợ đến hạn (ví dụ như vốn vay) |
>= 1 |
| 12 | Thanh toán nhanh | Phán ảnh khả năng thanh toán các khoản nợ ngắn hạn. | (Tiền và tương đương Tiền + Đầu tư ngắn hạn + phải thu)/Nợ ngắn hạn | – Chỉ số cao hơn ngành phản ánh khả năng thanh toán tốt hơn; – Thấp hơn ngành phản ánh khả năng thanh toán kém hơn và có thể phải dùng nguồn như dòng tiền từ hoạt động kinh doanh hoặc nguồn vốn bên ngoài để thanh toán nợ đến hạn (ví dụ như vốn vay) |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 13 | Thanh toán tiền mặt | Phán ảnh khả năng thanh toán các khoản nợ ngắn hạn. | (Tiền và tương đương Tiền+ Đầu tư chứng khoán ngắn hạn)/Nợ ngắn hạn | – Như trên | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 14 | Khả năng trả lãi vay từ Lợi nhuận kinh doanh | Đo lượng số lần doanh nghiệp có thể dùng lợi nhuận từ hoạt động kinh doanh để trả lãi vay trong một năm | Lợi nhuận từ hoạt động sản xuất kinh Doanh (EBIT)/Lãi vay Trong đó: EBIT= Doanh thu thuần – Giá vốn hàng bán – Chi phí bán hàng – Chi phí quản lý doanh nghiệp |
– Chỉ số cao thường là tốt | >=1 lần |
III – Cơ cấu vốn
Đánh giá khả năng thanh toán các khoản nợ dài hạn của doanh nghiệp
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| III – Cơ cấu vốn | Đánh giá khả năng thanh toán các khoản nợ dài hạn của doanh nghiệp | – Đưa ra một cái nhìn tổng quát về cấu trúc tài chính của doanh nghiệp | |||
| 15 | Nợ phải trả/Vốn chủ sở hữu | Lượng hóa% nợ phải trả (gồm cả nợ vay và các khoản phải trả) trong tương quan so sánh với Vốn CSH. | Nợ phải trả/Vốn CSH | Một đồng Vốn CSH phải gánh bao nhiêu đồng nợ, từ đó thấy được áp lực trả nợ của chủ sở hữu trong kỳ. Chỉ số này càng cao thì càng nguy hiểm do nguy cơ mất khả năng trả nợ lớn. | <=2,5 lần |
| 16 | Vay nợ/Vốn chủ sở hữu | Lượng hóa % vốn vay trong tương quan so sánh với vốn chủ sở hữu | (Nợ vay ngắn hạn + Nợ vạy dài hạn)/ Tổng vốn chủ sở hữu | Đo lường áp lực trả nợ vay ngân hàng của chủ sở hữu. Chỉ số này càng cao thì càng nguy hiểm do nguy cơ mất khả năng trả nợ vay ngân hàng lớn. | <=1 lần |
| 17 | Vay nợ dài hạn/Tổng vốn dài hạn | Lượng hóa % vốn doanh nghiệp là vốn vay | Tổng vay Nợ dài hạn/(Tổng vay Nợ dài hạn + Tổng vốn chủ sở hữu) | Đo lường cơ cấu nợ vay trong tổng vốn dài hạn của công ty, chỉ số này càng cao thì càng nguy hiểm do áp lực phải trả nợ lớn, đồng thời khiến các chỉ số Nợ phải trả/VCSH và Nợ vay/VCSH ở mức cao. | <=1 lần |
| 18 | Đòn bẩy tài chính | Đo lường phần tài sản được hỗ trợ bởi mỗi đơn vị vốn chủ sở hữu | Trung bình tổng Tài sản / Trung bình tổng vốn chủ sở hữu | – Chỉ số cao có thể cho thấy doanh nghiệp dùng nhiều vốn vay hơn trong việc tài trợ tài sản. | <=1 lần |
| 19 | Cơ cấu nguồn vốn | Đo lường tỷ lệ vốn tự tài trợ (VCSH) trong toàn bộ nguồn vốn của công ty. | Vốn chủ sở hữu/Tổng nguồn vốn | Đo lường khả năng tài trợ của chủ sở hữu, chỉ số càng cao chứng tỏ VCSH dồi dào, áp lực trả nợ thấp, cơ cấu vốn an toàn. Tuy nhiên, chỉ số cao cũng không hẳn là tốt do công ty không tận dụng được đòn bẩy tài chính để gia tăng lợi nhuận. | <=1 lần |
IV – Chỉ số sinh lời
Đánh giá khả năng sinh lời của doanh nghiệp trong một giai đoạn
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| IV – Chỉ số sinh lời | Đánh giá khả năng sinh lời của doanh nghiệp trong một giai đoạn | – Các chỉ số lợi nhuận cao hơn ngành, cao hơn so với quá khứ => tốt. | |||
| 20 | Tỷ suất lợi nhuận gộp | Cho biết % doanh thu dùng để chi trả chi phí giá vốn | Lợi nhuận gộp/Doanh thu | – Chỉ số cao hơn ngành có nghĩa là hoặc giá hàng hóa cao, hoặc giá vốn thấp hoặc cả hai – Nếu doanh nghiệp có các thế mạnh như thương hiệu, chất lượng, công nghệ tốt hơn thì có thể bán hàng hóa/dịch vụ với giá cao hơn – Giá vốn thấp có thể do doanh nghiệp có quan hệ hợp tác chiến lược với nhà cung cấp, hoặc khả năng chọn thời điểm nhập hàng tồn kho tốt, hoặc được ưu đãi khác (thuế, tỷ giá, v.v) – Chú ý: sự khác nhau về chính sách kế toán hàng tồn kho có giữa các doanh nghiệp có thể ảnh hưởng đến chỉ số. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 21 | Tỷ suất lợi nhuận từ hoạt động kinh doanh | % lợi nhuận còn lại sau doanh thu trừ đi các chi phí giá vốn và chi phí hoạt động | EBIT/Doanh thu | – Nếu tỷ suất này cải thiện nhanh hơn tỷ suất lợi nhuận gộp thì khả năng quản lý các chi phí hoạt động tốt và ngược lại | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 22 | Tỷ suất lợi nhuận từ hoạt động kinh doanh trước lãi vay và khấu hao (EBITDA) | % lợi nhuận còn lại sau doanh thu trừ đi các chi phí giá vốn, chi phí hoạt động, khấu hao và chi phí lãi vay | EBITDA/Doanh thu | – Phản ánh tỷ suất lợi nhuận loại trừ các ảnh hưởng của đòn bẩy tài chính (lãi vay) và đòn bẩy hoạt động (khấu hao). | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 23 | Tỷ suất lợi nhuận trước thuế | % lợi nhuận trước thuế trên mỗi đồng doanh thu | Lợi nhuận trước thuế/Doanh thu | – Phản ảnh ảnh hưởng của đòn bẩy tài chính và các lợi nhuận khác lên lợi nhuận. – Nếu lợi nhuận trước thuế tăng nhanh hơn lợi nhuận từ hoạt động sản xuất kinh doanh thì có thể doanh nghiệp đang được hưởng lợi từ những khoản lợi nhuận bất thường. Những lợi nhuận đó có thể sẽ không lặp lại trong tương lai nên người phân tích phải loại trừ các yếu tố bất thường này ra. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 24 | Tỷ suất lợi nhuận ròng | % lợi nhuận sau thuế trên mỗi đồng doanh thu | Lợi nhuận ròng/Doanh thu | – Phán ánh lợi nhuận từ cả hoạt động thường xuyên và không thường xuyên của doanh nghiệp. | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 25 | ROA | Phản ánh lợi nhuận sinh ra từ tài sản | Lợi nhuận trước thuế/Trung bình tổng Tài sản | – Lưu ý: lợi nhuận ròng là lợi nhuận chia cho cổ đông, trong khi đó tài sản được tài trợ cả bằng nguồn vốn vay và vốn chủ sở hữu nên có thể dùng công thức: = [Lợi nhuận sau thuế + Lãi vay * (1- Thuế suất)]/Trung bình tổng tài sản |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 26 | ROA hoạt động (OROA) | Phàn ảnh lợi nhuận sinh ra từ tài sản hoạt động(Tài sản trực tiếp đưa vào hoạt động SXKD) | LN từ hoạt động kinh doanh sau thuế (NOPAT)/(Vốn lưu động hoạt động + Tài sản dài hạn ròng) NOPAT = EBIT – Thuế TNDN. Vốn lưu động hoạt động = (TS ngắn hạn – Tiền và chứng khoán đầu tư) – (Nợ ngắn hạn – nợ vay NH ngắn hạn và dài hạn đến hạn trả). Tài sản dài hạn ròng = Tổng tài sản dài hạn – Các khoản phải trả dài hạn không chịu LS (vd: Thuế TN hoãn lại…) |
– Phản ánh hiệu quả thực chất của các tài sản ròng đưa vào hoạt động KD của công ty (loại trừ tiền, đầu tư chứng khoán và các khoản nợ vay). ‘- Phản ánh khả năng quản trị chi phí hoạt động, hàng tồn kho, các khoản phải thu, phải trả của công ty, từ đó đưa ra các chính sách hợp lý để giữ ổn định chỉ số, ví dụ: cắt giảm chi phí hoạt động để tăng LN,giảm năng lực sản xuất, đẩy mạnh tiêu thu hàng tồn kho, tích cực thu hồi các khoản phải thu đã quá hạn , đàm phán để kéo dài thời gian trả nợ đối tác. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 27 | Phân tích Dupont ROA | Phân tích các nhóm chỉ số cấu thành nên ROA | ROA = (LNTT/Doanh thu thuần) x (Doanh thu thuần/Trung bình tổng TS) | Phân tích sâu các chỉ số cấu thành nên ROA để hiểu rõ hiệu quả sinh lời của DN, 1 đồng tài sản đưa vào tạo ra bao nhiêu đồng DT, từ 1 đồng DT thì tạo ra được bao nhiêu đồng LN. | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 28 | ROE | Phản ánh lợi nhuận doanh nghiệp thu được từ vốn chủ sở hữu bao gồm cả lợi ích cổ đông thiểu số | Lợi nhuận ròng/ Trung bình tổng vốn chủ sở hữu | – Có thể phân tích từng thành phần của ROE để tìm ra nguyên nhân chính gây ra những thay đổi của ROE trong giai đoạn là gì: | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 29 | Phân tích Dupont 1 | Phân tích các nhóm chỉ số cấu thành nên ROE | ROE=(Lợi nhuận sau thuế/Lợi nhuận trước thuế) x (Lợi nhuận trước thuế/Lợi nhuận từ hoạt động kinh doanh) x (Lợi nhuận từ hoạt động kinh doanh/Doanh thu) x (Doanh thu/Trung bình tổng tài sản) x (Trung bình tổng tài sản/Trung bình tổng vốn chủ sở hữu) | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| 30 | Phân tích Dupont 2 | Phân tích các nhóm chỉ số cấu thành nên ROE | ROE = (Lợi nhuận sau thuế/Doanh thu) x (Doanh thu/Trung bình VCSH) | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| 31 | Phân tích Dupont 3 | Phân tích các nhóm chỉ số cấu thành nên ROE | ROE = (LNST/Doanh thu) x (Doanh thu/Trung bình TTS) x (Trung bình TTS/Trung bình VCSH) | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| 32 | Phân tích Dupont 4 | Phân tích các nhóm chỉ số cấu thành nên ROE | ROE = (LNST/Trung bình TTS) x (Trung bình TTS/Trung bình VCSH) | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| 33 | ROCE | Phản ánh lợi nhuận doanh nghiệp thu được từ toàn bộ các nguồn vốn (vay và vốn chủ sở hữu) | EBIT/(vay dài hạn + vốn chủ sở hữu) | Đo lường hiệu quả sinh lời thực sự của nguồn vốn dài hạn đưa vào hoạt động KD Thông thường ROCE cao (so với trung bình ngành, các doanh nghiệp khác, với chính nó trong quá khứ) là tốt. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 34 | Hiệu quả sử dụng tài sản | Phản ánh lợi nhuận thuần từ hoạt động kinh doanh mà doanh nghiệp thu được từ tài sản đưa vào sản xuất. | EBIT/Tổng tài sản | Đo lường hiệu quả sinh lời của tài sản, đánh giá khả năng quản lý tài sản của công ty. | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
V – Chỉ số định giá
Chỉ ra một cổ phiếu đang được thị trường đánh giá rẻ hay đắt so với tiềm năng thực tế
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| V – Chỉ số định giá | Chỉ ra một cổ phiếu đang được thị trường đánh giá rẻ hay đắt so với tiềm năng thực tế | – Thông thường các chỉ số định giá thấp có nghĩa là rẻ. | |||
| 35 | PE | Phản ánh nhà đầu tư đang phải trả bao nhiêu cho mỗi đồng lợi nhuận | Giá mỗi cổ phiếu/Lợi nhuận trên mỗi cổ phiếu | – PE thấp hơn ngành nghĩa là nhà đầu tư đang trả giá thấp hơn cho một doanh nghiệp có lợi nhuận cao hơn. Điều này đồng nghĩa với việc doanh nghiệp đang được định giá rẻ. – Chú ý: lợi nhuận có thể bao gồm lợi nhuận bất thường nên cần loại trừ yếu tố này |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 36 | PB | Phản ánh nhà đầu tư đang phải trả bao nhiêu cho mỗi đồng giá trị sổ sách | Giá mỗi cổ phiếu/Giá trị sổ sách trên mỗi cổ phiếu | – PB thấp hơn ngành nghĩa là nhà đầu tư đang trả giá thấp hơn cho một doanh nghiệp giá trị sổ sách cao hơn. Điều này đồng nghĩa với việc doanh nghiệp đang được định giá rẻ. – Chú ý: doanh nghiệp có thể được định giá cao hơn khi lên sàn nên giá trị sổ sách lớn nhưng thực chất lại không được như vậy. Do vậy trong một số trường hợp thường phải có ý kiến từ tổ chức định giá tài sản chuyên nghiệp – Giả sử giá trị sổ sách phản ánh đúng giá trị thực của tài sản, thì nếu PB = 1, nó phản ánh lợi nhuận tương lai của doanh nghiệp được kỳ vọng bằng đúng tỷ suất mà thị trường đòi hỏi. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 37 | P/CF | Phản ánh nhà đầu tư đang phải trả bao nhiêu cho mỗi đồng thu được từ hoạt động kinh doanh | Giá mỗi cổ phiếu/Dòng Tiền trên mỗi cổ phiếu | – Khi chất lượng lợi nhuận đáng nghi ngờ (ví dụ như do ghi nhận doanh thu sớm) thì P/CF cho kết quả đáng tin cậy hơn vì dòng tiền là tiền thực mà doanh nghiệp thu được từ hoạt động kinh doanh. | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 38 | P/Doanh thu | Phản ánh nhà đầu tư đang phải trả bao nhiêu cho mỗi đồng doanh thu | Giá mỗi cổ phiếu/Doanh thu trên mỗi cổ phiếu | – Thường được sử dụng khi lợi nhuận âm. | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 39 | EPS | Lợi nhuận sau thuế trên mỗi cổ phiếu | Lợi nhuận sau thuế/Số lượng cổ phiếu | – Chú ý: loại bỏ yếu tố lợi nhuận bất thường cho kết quả đáng tin cậy hơn. – Nếu chỉ sử dụng riêng EPS để so sánh hai doanh nghiệp, thì không đủ tin cậy. Vì nếu hai doanh nghiệp thu được lợi nhuận sau thuế như nhau, nhưng một doanh nghiệp có nhiều lượng cổ phần hơn nên EPS sẽ thấp hơn. Do vậy không phản ánh được doanh nghiệp nào có tỷ suất sinh lời cao hơn. |
– So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 40 | Dòng tiền/Cổ phiếu | Dòng tiền từ hoạt động kinh doanh trên mỗi cổ phiếu | Dòng Tiền từ hoạt động kinh Doanh/lượng cổ phiếu | – Như trên | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
| 41 | Giá trị sổ sách trên mỗi cổ phiếu | Giá trị sổ sách của doanh nghiệp trên mỗi cổ phiếu | vốn chủ sở hữu/lượng cổ phiếu | – Như trên | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
VI – Chỉ số dòng tiền
Đo lường khả năng tạo ra tiền thực từ hoạt động KD của Công ty
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| VI – Chỉ số dòng tiền | Đo lường khả năng tạo ra tiền thực từ hoạt động KD của Công ty | ||||
| 42 | Dòng tiền từ HĐKD | Dòng tiền ròng thu được từ hoạt động SXKD của công ty | Dòng vào từ hoạt động KD-Dòng ra cho hoạt động KD | – Phản ánh dòng tiền ròng từ hoạt động KD (Dòng vào-Dòng ra) ‘- Dòng tiền âm và có xu hướng giảm so với cùng kỳ năm trước chứng tỏ khả năng cân đối phải thu, phải trả của công ty đang gặp khó khăn. |
> 0 |
| 43 | Dòng tiền từ hoạt động đầu tư | Dòng tiền ròng thu được từ hoạt động đầu tư của công ty | Dòng vào từ hoạt động đầu tư-Dòng ra cho hoạt động đầu tư | – Phản ánh dòng tiền ròng từ hoạt động đầu tư (Dòng vào-Dòng ra) | |
| 44 | Dòng tiền từ hoạt động tài chính | Dòng tiền ròng thu được từ hoạt động tài chính của công ty | Dòng vào từ hoạt động tài chính-Dòng ra cho hoạt động tài chính | – Phản ánh dòng tiền ròng từ hoạt động tài chính (Dòng vào-Dòng ra) | |
| 45 | Dòng tiền/Doanh thu | Dòng tiền thực từ HĐKD trên mỗi đồng Doanh thu | Dòng Tiền thuần từ HĐKD/Doanh thu thuần | – Phản ánh tỷ lệ tiền mặt thu được trên mỗi đồng doanh thu, chỉ số này càng thấp chứng tỏ phần lớn doanh thu của công ty nằm tại các khoản phải thu chứ chưa phải là tiền => Dòng tiền không ổn định. | > 0 |
| 46 | Dòng tiền/Tài sản | Dòng tiền thực từ HĐKD trên mỗi đồng Tài sản | Dòng Tiền thuần từ HĐKD/Trung bình tổng Tài sản | – Phản ánh khả năng tạo ra tiền từ toàn bộ tài sản hiện có của doanh nghiệp | > 0 |
| 47 | Dòng tiền/VCSH | Dòng tiền thực từ HĐKD trên mỗi đồng VCSH | Dòng Tiền thuần từ HĐKD/Trung bình VCSH | – Phản ánh khả năng tạo ra tiền từ vốn CSH của DN | > 0 |
| 48 | Dòng tiền/Lợi nhuận kinh doanh | Dòng tiền thực từ HĐKD trên mỗi đồng LN | Dòng Tiền thuần từ HĐKD/EBIT | – Đo lường bao nhiêu % lợi nhuận từ hoạt động là tiền thực, phần còn lại là các khoản chưa thu được. Chỉ số này càng cao thì càng tốt vì dòng tiền của công ty sẽ dồi dào. | > 0 |
| 49 | Dòng tiền/cổ phần | Dòng tiền thực từ HĐKD trên mỗi cổ phần | (Dòng Tiền thuần từ HĐKD – cổ tức ưu đãi)/Số cổ phần | – Đo lường tiền thực thu được từ hoạt động KD sau khi đã trả cổ tức ưu đãi trên mỗi cổ phần của cổ đông. | > 0 |
| 50 | Khả năng trả nợ vay | Dòng tiền thực từ HĐKD trên mỗi đồng nợ vay | Dòng Tiền thuần từ HĐKD/tổng Nợ vay NH | – Phản ánh rủi ro tài chính và đòn bẩy tài chính của doanh nghiệp | > 0 |
| 51 | Tái đầu tư | Dòng tiền thực từ HĐKD trên mỗi đồng TSCĐ mới | Dòng Tiền thuần từ HĐKD/Tiền Chi trả Mua Tài sản cố định | – Phản ánh khả năng chi trả cho hoạt động đầu tư tài sản dài hạn thông qua dòng tiền từ HĐKD | > 0 |
| 52 | Dòng tiền/Nợ NH | Dòng tiền thực từ HĐKD trên mỗi đồng nợ vay ngắn hạn | Dòng Tiền thuần từ HĐKD/Nợ ngắn hạn | – Phản ánh khả năng sử dụng dòng tiền từ HĐKD chi trả cổ tức cho cổ đông | > 0 |
| 53 | Đầu tư và hoạt động tài chính | Dòng tiền thực từ HĐKD trên mỗi đồng đầu tư TSCĐ, trả nợ NH và chia LN cho cổ đông | Dòng Tiền thuần từ HĐKD/Dòng Tiền ra cho hoạt động Đầu tư và hoạt động Tài chính | – Phản ánh khả năng sử dụng dòng tiền thuần từ HĐKD để mua sắm tài sản, trả nợ ngân hàng và phân chia lợi nhuận cho cổ đông | > 0 |
VII – Tốc độ tăng trưởng
Đánh giá tăng trưởng thực tế của DN qua các năm
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| VII – Tốc độ tăng trưởng | Đánh giá tăng trưởng thực tế của DN qua các năm | ||||
| 54 | Tăng trưởng Doanh thu thuần (DT) | Doanh thu thuần kỳ này (quý, năm)/Doanh thu thuần kỳ trước – 1 | Đo lường tốc độ tăng trưởng doanh thu thuần của kỳ báo cáo so với kỳ trước | > 0 | |
| 55 | Tăng trưởng tổng Doanh thu (DT) | Tổng doanh thu kỳ này (quý, năm)/ Tổng doanh thu kỳ trước – 1 | Đo lường tốc độ tăng trưởng doanh thu của kỳ báo cáo so với kỳ trước | > 0 | |
| 56 | Tăng trưởng Lợi nhuận sau thuế (LNST) | LNST kỳ này (quý,năm)/LNST kỳ trước – 1 | Đo lường tốc độ tăng trưởng LNST của kỳ báo cáo so với kỳ trước | > 0 | |
| 57 | Tăng trưởng thu nhập của Chủ sở hữu (EPS hoặc LNST/Vốn thực góp) | Thu nhập của chủ sở hữu kỳ này (quý,năm)/Thu nhập của chủ sở hữu kỳ trước – 1 | Đo lường tốc độ tăng trưởng thu nhập của chủ sở hữu của kỳ báo cáo so với kỳ trước | > 0 | |
| 58 | Tăng trưởng Tổng tài sản | Tổng tài sản kỳ này (quý,năm)/Tổng tài sản kỳ trước – 1 | Đo lường tốc độ tăng trưởng tổng tài sản của kỳ báo cáo so với kỳ trước | > 0 | |
| 59 | Tăng trưởng Vốn chủ sở hữu | Vốn CSH kỳ này (quý,năm)/Vốn CSH kỳ trước – 1 | Đo lường tốc độ tăng trưởng vốn CSH của kỳ báo cáo so với kỳ trước | > 0 | |
| 60 | Tăng trưởng Vốn thực góp | Vốn thực góp kỳ này (quý,năm)/Vốn thực góp kỳ trước – 1 | Đo lường tốc độ tăng trưởng vốn thực góp của kỳ báo cáo so với kỳ trước | > 0 | |
VIII – Hiệu quả sử dụng nguồn nhân lực
Đánh giá về thu nhập và năng suất lao động
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| VIII – Hiệu quả sử dụng nguồn nhân lực | Đánh giá về thu nhập và năng suất lao động | ||||
| 61 | Số lượng lao động | Số lượng lao động trong danh sách | Đánh giá số lượng lao động đang làm việc thực tế tại Công ty tại thời điểm báo cáo | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
|
62
|
Năng suất lao động (theo doanh thu, theo lợi nhuận sau thuế, EBIT)
|
NSLĐ theo DT: Doanh thu thuần/Tổng số lượng LĐ | Đo lường năng suất lao động thực tế theo DT trong một giai đoạn | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| NSLĐ theo LNST: LNST/Tổng số lượng LĐ | Đo lường năng suất lao động thực tế theo LNST trong một giai đoạn | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|||
| NSLĐ theo EBIT: EBIT/ Tổng số lượng LĐ | Đo lường năng suất lao động thực tế theo LN từ hoạt động KD (EBIT) trong một giai đoạn | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|||
| 63 | Tăng trưởng số lượng lao động | Số LĐ kỳ này (quý,năm)/Số LĐ kỳ trước – 1 | Đánh giá tốc độ tăng trưởng số LĐ thực tế của kỳ báo cáo so với kỳ trước | > 0 | |
| 64 | Tăng trưởng năng suất lao động | NSLĐ kỳ này (quý,năm)/NSLĐ kỳ trước – 1 | Đánh giá tốc độ tăng trưởng NSLĐ thực tế của kỳ báo cáo so với kỳ trước | > 0 | |
| 65 | Thu nhập bình quân | Thu nhập bao gồm: lương, thưởng, cổ phiếu | Đo lường tổng thu nhập bình quân của mỗi người LĐ trong kỳ báo cáo | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| 66 | Tăng trưởng thu nhập bình quân | Thu nhập kỳ này (quý,năm)/Thu nhập kỳ trước – 1 | Đo lường tốc độ tăng trưởng thu nhập bình quân của mỗi người LĐ trong kỳ báo so với kỳ liền trước. | > 0, Tăng trưởng thu nhập bình quân < Tăng trưởng NSLĐ |
|
IX – Chỉ số cơ cấu
Đánh giá tỷ lệ % của từng khoản mục trong cơ cấu Tài sản, Nợ, Doanh thu, Chi phí, Lợi nhuận
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| IX – Chỉ số cơ cấu | Đánh giá tỷ lệ % của từng khoản mục trong cơ cấu Tài sản, Nợ, Doanh thu, Chi phí, Lợi nhuận | ||||
|
67
|
Cơ cấu Tài sản
|
Tài sản ngắn hạn/Tổng Tài sản | Phản ánh tỷ lệ tài sản ngắn hạn trong tổng tài sản |
<1
|
|
| Tài sản dài hạn/Tổng Tài sản | Phản ánh tỷ lệ tài sản dài hạn trong tổng tài sản | ||||
|
68
|
Cơ cấu Tài sản dài hạn
|
Tài sản cố định/Tài sản dài hạn | Phản ánh tỷ lệ tài sản cố định trong tài sản dài hạn | ||
| Đầu tư dài hạn/Tài sản dài hạn | Phản ánh tỷ lệ đầu tư dài hạn trong tài sản dài hạn | <1 | |||
|
69
|
Cơ cấu đầu tư dài hạn
|
Góp vốn vào công ty con/ Đầu tư dài hạn | Phản ánh tỷ lệ đầu tư vào công ty con trong tổng chi phí đầu tư dài hạn của Công ty. |
<1
|
|
| Góp vốn vào công ty liên kết/ Đầu tư dài hạn | Phản ánh tỷ lệ đầu tư vào công ty liên kết trong tổng chi phí đầu tư dài hạn của Công ty. | ||||
| Đầu tư dài hạn khác/ Đầu tư dài hạn | Phản ánh tỷ lệ các khoản đầu tư khác trong tổng chi phí đầu tư dài hạn của Công ty. | ||||
|
70
|
Cơ cấu đầu tư theo ngành nghề
|
Đầu tư ngoài ngành nghề chính/Đầu tư dài hạn | Phản ánh tỷ lệ đầu tư ngoài ngành nghề chính trong tổng chi phí đầu tư dài hạn của Công ty. |
<1
|
|
| Đầu tư trong ngành nghề chính/Đầu tư dài hạn | Phản ánh tỷ lệ đầu tư trong ngành nghề chính trong tổng chi phí đầu tư dài hạn của Công ty. | ||||
| Đầu tư dài hạn/Nguồn vốn dài hạn | Phản ánh tỷ lệ đầu tư dài hạn trong tổng nguồn vốn dài hạn. | <1 | |||
| 71 | Tỷ lệ đầu tư dài hạn/ Vốn điều lệ | Đầu tư dài hạn/ Vốn điều lệ | Phản ánh tỷ lệ đầu tư dài hạn trên vốn điều lệ của Công ty. | <1 | |
|
72
|
Cơ cấu Tài sản ngắn hạn
|
Tiền/ Tài sản ngắn hạn | Phản ánh tỷ lệ tỷ lệ tiền và các khoản tương đương tiền trong tài sản ngắn hạn của Công ty. |
<1
|
|
| Đầu tư ngắn hạn/Tài sản ngắn hạn | Phản ánh tỷ lệ tỷ lệ đầu tư ngắn hạn trong tài sản ngắn hạn của Công ty. | ||||
| Phải thu/Tài sản ngắn hạn | Phản ánh tỷ lệ tỷ lệ các khoản phải thu trong tài sản ngắn hạn của Công ty. | ||||
| Hàng tồn kho/Tài sản ngắn hạn | Phản ánh tỷ lệ tỷ lệ hàng tồn kho trong tài sản ngắn hạn của Công ty. | ||||
|
73
|
Cơ cấu Nợ ngắn hạn
|
Vay ngắn hạn/Nợ ngắn hạn | Phản ánh tỷ lệ tỷ lệ các khoản vay ngắn hạn trong tổng nợ ngắn hạn của Công ty. |
<1
|
|
| Phải trả người bán/Nợ ngắn hạn | Phản ánh tỷ lệ các khoản chiếm dụng vốn (phải trả người bán) trong tổng nợ ngắn hạn của Công ty. | ||||
|
74
|
Cơ cấu Nợ dài hạn
|
Vay dài hạn/Nợ dài hạn | Phản ánh tỷ lệ vay dài hạn trong tổng nợ dài hạn của Công ty. |
<1
|
|
| Các khoản phải trả dài hạn khác/Nợ dài hạn | Phản ánh tỷ lệ các khoản phải trả dài hạn khác trong tổng nợ dài hạn của Công ty. | ||||
|
75
|
Cơ cấu nợ vay ngân hàng
|
Nợ gốc đáo hạn dưới 1 tháng/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian dưới 1 tháng. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Nợ gốc đáo hạn từ 1 – 3 tháng/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian từ 1 tháng – 3 tháng. | ||||
| Nợ gốc đáo hạn từ 3 – 6 tháng/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian từ 3 tháng – 6 tháng. | ||||
| Nợ gốc đáo hạn từ 6 – 9 tháng/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian từ 6 tháng – 9 tháng. | ||||
| Nợ gốc đáo hạn từ 9 – 12 tháng/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian từ 9 tháng – 12 tháng. | ||||
| Nợ gốc đáo hạn từ 12 – 24 tháng/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian từ 12 tháng – 24 tháng. | ||||
| Nợ gốc đáo hạn từ năm thứ hai/Tổng nợ vay | Phản ánh trong tổng nợ vay ngân hàng có bao nhiêu % nợ vay đáo hạn trong thời gian từ 02 năm trở lên. | ||||
|
76
|
Cơ cấu Doanh thu
|
Cơ cấu doanh thu theo sản phẩm | Phản ánh tỷ lệ doanh thu ghi nhận theo loại sản phẩm của Công ty |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Cơ cấu doanh thu theo khách hàng | Phản ánh tỷ lệ doanh thu ghi nhận theo từng khách hàng của Công ty | ||||
| Cơ cấu doanh thu theo vùng kinh doanh chính (ví dụ: Bắc, Trung, Nam) | Phản ánh tỷ lệ doanh thu ghi nhận theo vùng miền của Công ty | ||||
|
77
|
Cơ cấu Doanh thu tài chính
|
Lãi tiền gửi/Doanh thu tài chính | Phản ánh trong tổng doanh thu tài chính, doanh thu từ lãi tiền gửi chiếm tỷ lệ bao nhiêu. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Lãi chênh lệch tỷ giá/Doanh thu tài chính | Phản ánh trong tổng doanh thu tài chính, doanh thu từ lãi chênh lệch tỷ giá chiếm tỷ lệ bao nhiêu. | ||||
| Cổ tức/ Doanh thu tài chính | Phản ánh trong tổng doanh thu tài chính, cổ tức thu được chiếm tỷ lệ bao nhiêu. | ||||
| Hoàn nhập dự phòng ĐTTC/Doanh thu tài chính | Phản ánh trong tổng doanh thu tài chính, khoản hoàn nhập dự phòng ĐTTC chiếm tỷ lệ bao nhiêu. | ||||
| Doanh thu chuyển nhượng ĐTTC/Doanh thu tài chính | Phản ánh trong tổng doanh thu tài chính, doanh thu từ chuyển nhượng cổ phần, cổ phiếu chiếm tỷ lệ bao nhiêu. | ||||
| Doanh thu tài chính khác/ Doanh thu tài chính | Phản ánh trong tổng doanh thu tài chính, doanh thu tài chính khác chiếm tỷ lệ bao nhiêu. | ||||
|
78
|
Cơ cấu Doanh thu khác
|
Doanh thu từ Thanh lý TSCĐ/Doanh thu khác | Phản ánh trong tổng doanh thu khác, doanh thu từ việc thanh lý TSCĐ chiếm tỷ lệ bao nhiêu. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Doanh thu từ bán một phần hoạt động KD/Doanh thu khác | Phản ánh trong tổng doanh thu khác, doanh thu từ việc bán một phần hoạt động kinh doanh chiếm tỷ lệ bao nhiêu. | ||||
| Doanh thu hoạt động khác/Doanh thu khác | Phản ánh trong tổng doanh thu khác, doanh thu từ hoạt động kinh doanh khác chiếm tỷ lệ bao nhiêu. | ||||
|
79
|
Cơ cấu Chi phí
|
Giá vốn/Doanh thu thuần | Phản ánh trong một đồng doanh thu có bao nhiêu đồng giá vốn. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Chi phí quản lý/Doanh thu thuần | Phản ánh trong một đồng doanh thu có bao nhiêu đồng chi phí quản lý hay phản ánh tỷ lệ chi phí quản lý trong doanh thu. | ||||
| Chi phí bán hàng/Doanh thu thuần | Phản ánh trong một đồng doanh thu có bao nhiêu đồng chi phí bán hàng hay phản ánh tỷ lệ chi phí bán hàng trong doanh thu. | ||||
| Chi phí lãi vay/ Doanh thu thuần | Phản ánh trong một đồng doanh thu có bao nhiêu đồng chi phí lãi vay hay phản ánh tỷ lệ chi phí lãi vay trong doanh thu. | ||||
| Chi phí lương/Doanh thu thuần | Phản ánh trong một đồng doanh thu có bao nhiêu đồng chi phí lương hay phản ánh tỷ lệ chi phí lương trong doanh thu. | ||||
|
80
|
Giá vốn
|
Cơ cấu giá vốn theo sản phẩm | Phản ánh cơ cấu giá vốn theo từng loại sản phẩm. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Cơ cấu giá vốn theo khách hàng | Phản ánh cơ cấu giá vốn theo từng khách hàng. | ||||
| Cơ cấu giá vốn theo vùng miền | Phản ánh cơ cấu giá vốn của Công ty theo vùng miền. | ||||
| Cơ cấu giá vốn theo yếu tố SX (nguyên, nhiên vật liêu, khấu hao, nhân công) | Phản ánh giá vốn theo từng loại khoản mục chi phí của Công ty. | ||||
| 81 | Chi phí bán hàng | Cơ cấu chi phí bán hàng theo yếu tố ( vật liêu, khấu hao, nhân viên, đồ dùng…) | Phân loại chi phí bán hàng theo khoản mục chi phí chính. | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
|
82
|
Chi phí quản lý
|
Chi phí dự phòng phải thu khó đòi/Chi phí quản lý | Phản ánh hiệu quả thu hồi nợ phải thu của Công ty. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Cơ cấu chi phí quản lý theo yếu tố ( vật liêu, khấu hao, nhân viên,đồ dùng…) | Phân loại chi phí quản lý theo khoản mục chi phí chính. | ||||
|
83
|
Chi phí tài chính
|
Chi phí lãi vay/ Chi phí tài chính | Phản ánh trong tổng chi phí tài chính của Công ty, chi phí lãi vay chiếm tỷ lệ bao nhiêu. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Chi phí dự phòng ĐTTC/Chi phí tài chính | Phản ánh trong tổng chi phí tài chính của Công ty, chi phí dự phòng tài chính chiếm tỷ lệ bao nhiêu. | ||||
| Lỗ chênh lệch tỷ giá/Chi phí tài chính | Phản ánh trong tổng chi phí tài chính của Công ty, lỗ chênh lệch tỷ giá chiếm tỷ lệ bao nhiêu. | ||||
|
84
|
Cơ cấu lợi nhuận
|
EBIT/LNTT | Phản ánh lợi nhuận từ hoạt động kinh doanh loại trừ tác động của đòn bẩy tài chính trong tổng lợi nhuận trước thuế của Công ty. |
– So sánh với cùng kỳ năm trước
‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| Lợi nhuận tài chính/LNTT | Phản ánh lợi nhuận từ hoạt động tài chính trong tổng lợi nhuận trước thuế của Công ty. | ||||
| Lợi nhuận khác/LNTT | Phản ánh lợi nhuận từ hoạt động khác trong tổng lợi nhuận trước thuế của Công ty. | ||||
X – Quản trị
Đánh giá các chỉ số mang tính quản trị hoạt động (Cổ tức, LN thuộc về cổ đông, trích lập các quỹ).
| Chỉ số | Định nghĩa | Cách tính | Ý nghĩa của chỉ số | Cách so sánh và Benchmark | |
| X – Quản trị | Đánh giá các chỉ số mang tính quản trị hoạt động (Cổ tức, LN thuộc về cổ đông, trích lập các quỹ). | ||||
| 85 | LN thuộc về cổ đông | LN thuộc về cổ đông/LNST | Phản ánh giá trị đầu tư mang lại cho cổ đông tính trên lợi nhuận sau thuế của Công ty (loại bỏ các quỹ không thuộc cổ đông) | – So sánh với cùng kỳ năm trước ‘- So sánh với Doanh nghiệp tương đương cùng ngành – So sánh với trung bình ngành |
|
| 86 | Tỷ suất sinh lời trên vốn đầu tư ra ngoài doanh nghiệp của chủ đầu tư | 1/ Đối với công ty con (trên 51%): (LNST đã loại trừ các quỹ không thuộc cổ đông * x% )/ Tổng vốn đầu tư lũy kế của chủ sở hữu. 2/ Đối với công ty liên kết (từ 49% trở xuống): cổ tức được chia/Tổng vốn đầu tư lũy kế của chủ sở hữu. |
Phản ánh khả năng sinh lời của khoản đầu tư vào công ty trong tổng vốn đầu tư. Tính kỳ hàng năm (Tử số: phần nhận được hàng năm, và lũy kế (tử số: lũy kế phần nhận được lũy kế đến thời điểm đánh giá) | – So sánh hàng năm (có loại trừ yếu tố điểm đưa vốn vào sử dụng- bình quân gia quyền); – So sánh chi phí cơ hội đầu tư vào khoản đầu tư khác (Đầu tư không rủi ro: tiền gửi, trái phiếu chính phủ, v.v) |
|
|
87
|
Tỷ lệ cổ tức
|
Cổ tức/LNST | Phản ánh tỷ lệ phân chia cổ tức so với lợi nhuận sau thuế của Công ty. |
– So sánh với doanh nghiệp cùng ngành.
– So sánh với cùng kỳ năm trước. |
|
| Cổ tức/Mệnh giá | Phản ánh tỷ lệ cổ tức nhận được trên mệnh giá 1 cổ phiếu. | ||||
|
88
|
Tỷ lệ trích lập các quỹ
|
Tỷ lệ trích lập quỹ đầu tư phát triển/LNST | Phản ánh tỷ lệ trích quỹ đầu tư phát triển trong tổng lợi nhuận sau thuế. |
– So sánh với doanh nghiệp cùng ngành
– So sánh với cùng kỳ năm trước. |
|
| Tỷ lệ trích lập quỹ dự phòng tài chính/LNST | Phản ánh tỷ lệ trích quỹ đầu tư phát triển trong tổng lợi nhuận sau thuế. | ||||
| Tỷ lệ trích lập quỹ khen thưởng, phúc lợi/LNST | Phản ánh tỷ lệ trích quỹ đầu tư phát triển trong tổng lợi nhuận sau thuế. | ||||
Hiểu được tài chính là một phần cốt lõi nhưng chưa đủ, nó còn đòi hỏi phải biết cách phân tích hoạch định chúng.
“KHÓA HỌC PHÂN TÍCH TÀI CHÍNH DOANH NGHIỆP CHUYÊN SÂU” không chỉ giúp bạn đọc – hiểu – phân tích BCTC ngành của một doanh nghiệp niêm yết để biết và đánh giá được khả năng sinh lời, sự tăng trưởng của doanh nghiệp, hay DN đó có đang khéo léo che mắt các nhà đầu tư bằng thủ thuật “làm sạch và gột rửa BCTC” khống. Mà còn giúp bạn thực hành tính toán các chỉ số tài chính trên Model Excel nâng cao với công cụ Power Query và Pivot Table, trực quan, khoa học, thông minh giúp bạn tạo lập được báo cáo phân tích tài chính hoàn chỉnh và cách trình bày các bảng tính chuyên nghiệp. Đồng thời:
- Thấu hiểu doanh nghiệp bằng việc thực hiện phân tích báo cáo tài chính. Biết cách phân tích một doanh nghiệp. Hiểu điều gì thúc đẩy giá trị của công ty.
- Thực hành tính toán các chỉ tiêu kinh doanh, chỉ tiêu tài chính trước sau, cơ cấu vốn, cơ cấu tài sản, tỷ lệ Thanh khoản, Khả năng thanh toán, chỉ số khả năng sinh lời và tăng trưởng… để phân tích hiệu quả hoạt động của một công ty trên Model File Excel nâng cao bằng Power Query và Pivot Table, sau đó là phân tích nhận định chúng.
- Tự tin sử dụng Power Query và Pivot Table để tính toán các chỉ số tài chính
- Thành thạo các thao tác tổng hợp, phân tích, trích lọc dữ liệu – Tạo lập báo cáo phân tích tài chính hoàn chỉnh – Thiết lập và trình bày các bảng tính chuyên nghiệp.
- Đánh giá xem một dự án có khả thi hay không thông qua kỹ thuật – Giá trị hiện tại ròng – Thực hiện phân tích ngành
- Quản lý rủi ro và đưa ra các quyết định đầu tư sáng suốt. Tránh thất bại trong việc lựa chọn cổ phiếu do đầu tư vào những doanh nghiệp bị thổi phồng. Đầu tư an toàn dài hạn từ một doanh nghiệp tốt kinh doanh hiệu quả, lành mạnh về tài chính, có giá trị nội tại cao hơn giá trị thị trường.
- Đa dạng hoá cổ phiếu của những doanh nghiệp tốt để có một danh mục đầu tư hiệu quả.
Tại đây bạn không chỉ được trang bị kiến thức – kỹ năng – tư duy của 1 nhà phân tích tài chính chiến lược, mà còn đề xuất được nhiều giải pháp giá trị sát sườn với mục tiêu Ban lãnh đạo (BOD) về: Quản lý tài chính, Xây dựng, Tổ chức và Thu xếp vốn cho doanh nghiệp ở nhiều quy mô…
Đăng ký ngay:




ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911