


6 dạng bài tập thuế tiêu thụ đặc biệt giúp đạt điểm tuyệt đối trong đề thi Đại lý thuế
Nội dung chính
Bài tập thuế tiêu thụ đặc biệt là một trong số dạng bài về thuế thường xuyên gặp phải trong kỳ thi Đại lý thuế các năm. Theo ghi nhận, bài tập thuế tiêu thụ đặc biệt xuất hiện trong đề thi Đại lý thuế dưới dạng câu hỏi trắc nghiệm và bài tập tự luận. Tuy đây không phải là dạng bài tập riêng, chiếm tỉ trọng lớn trong đề thi, nhưng lại là một trong những dạng bài tập “cứu” điểm cho đa số thí sinh tham gia kỳ thi Đại lý thuế. Thuế tiêu thụ đặc biệt có công thức xác định khá dễ nhớ, tuy nhiên, mức giá áp dụng để tính thuế tiêu thụ đặc biệt lại chia thành 6 dạng khác nhau đòi hỏi thí sinh cần có kiến thức vững cũng như thời gian luyện tập các bài liên quan. Để giúp bạn tiết kiệm thời gian thu nạp kiến thức và cách làm bài tập thuế tiêu thụ đặc biệt trong kỳ thi Đại lý thuế, mời bạn tham khảo những kiến thức được TACA tổng hợp dưới đây:

Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt trong đề thi Đại lý thuế
Để có thể dễ dàng làm được bài tập thuế tiêu thụ đặc biệt (TTĐB), thí sinh cần nắm chắc các kiến thức về công thức tính cũng như thuế suất, biểu thuế tiêu thụ đặc biệt:
Công thức tính với bài tập thuế tiêu thụ đặc biệt
Tính thuế tiêu thụ đặc biệt chính là xác định số tiền thuế cần nộp đã phát sinh trong quá trình mua bán các loại hàng hóa, dịch vụ. Căn cứ dùng để xác định số thuế tiêu thụ đặc biệt cần nộp dựa vào giá tính thuế của hàng hóa, dịch vụ chịu thuế và thuế suất thuế tiêu thụ đặc biệt.
Giá tính thuế tiêu thụ đặc biệt được xác định theo công thức sau:
| Số thuế TTĐB | = | Giá tính thuế TTĐB | x | Thuế suất thuế TTĐB |
Thuế suất, biểu thuế cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt
Bài tập thuế tiêu thụ đặc biệt yêu cầu thí sinh phải nắm được các thuế suất, biểu thuế đối với các loại hàng hóa, dịch vụ cụ thể được quy định trong văn bản của Quốc Hội.
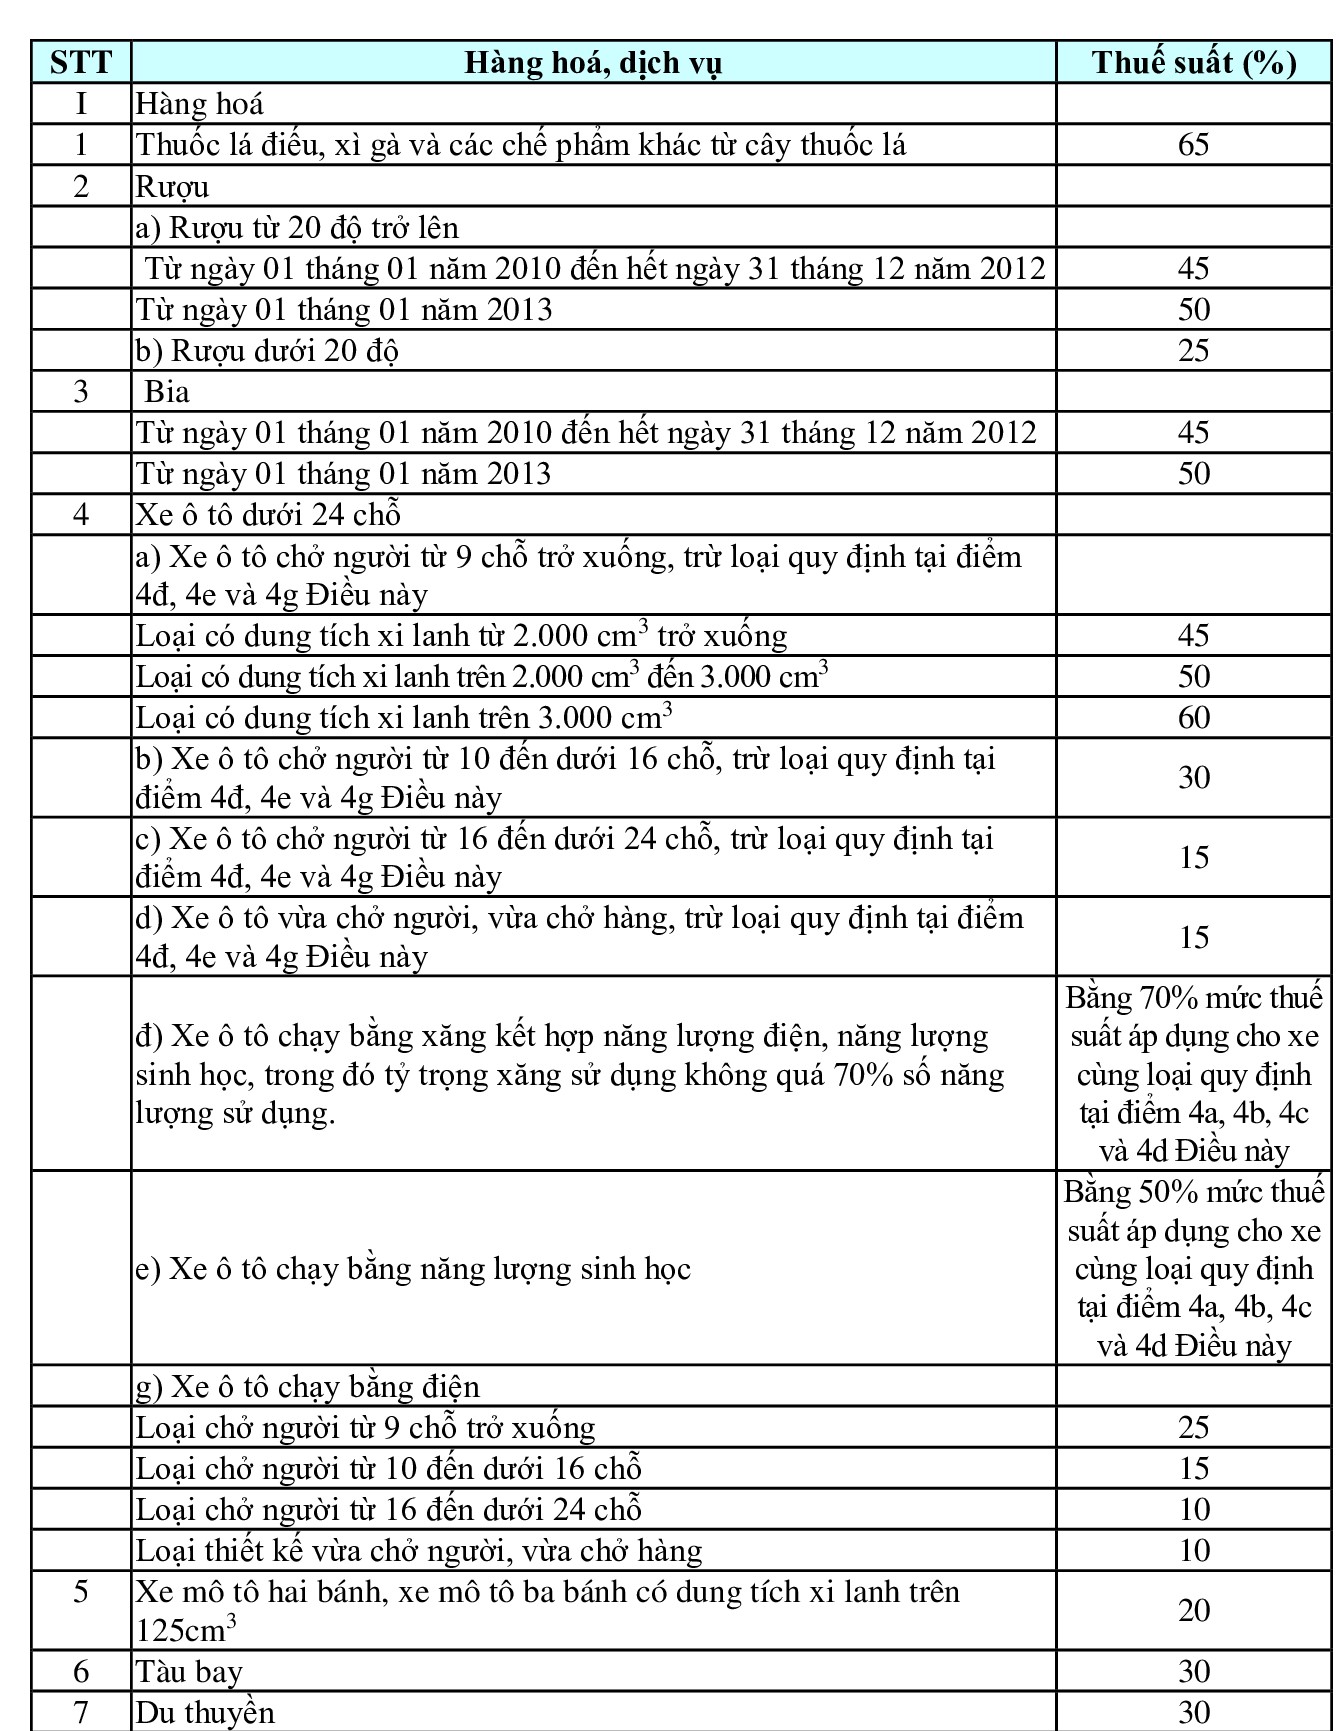
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa sản xuất trong nước, nhập khẩu
Dạng bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa sản xuất trong nước, nhập khẩu là một trong những dạng bài tập xuất hiện khá phổ biến trong đề thi Đại lý thuế dưới dạng câu hỏi trắc nghiệm và bài tập tự luận.
Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa sản xuất trong nước, nhập khẩu
Để làm tốt dạng bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa sản xuất trong nước, nhập khẩu, bạn cần nắm chắc công thức giá tính thuế tiêu thụ đặc biệt (TTĐB) dưới đây:
Giá tính thuế TTĐB = (giá bán chưa có thuế GTGT – thuế bảo vệ môi trường (nếu có)) / 1 + thuế suất thuế TTĐB
Bài tập áp dụng và hướng dẫn giải bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa sản xuất trong nước, nhập khẩu
Để có thể áp dụng kiến thức trên vào bài tập thuế tiêu thụ đặc biệt trong đề thi Đại lý thuế, mời bạn tham khảo ví dụ sau:
Ví dụ: Tháng 7/202X, công ty B có phát sinh các nghiệp vụ liên quan đến thuế tiêu thụ đặc biệt đối với mặt hàng rượu như sau:
Công ty B nhập khẩu 600 chai rượu ngoại với giá mua tại cửa khẩu nhập là $50/chai (tỷ giá 1 đô = 23.500 đồng). Chi phí vận chuyển và bảo hiểm quốc tế cho cả lô hàng là $600. Lô hàng hiện đang lưu tại kho cảng, chưa nhập vào kho công ty.
Công ty B sử dụng số rượu nhập khẩu trên để sản xuất ra 590 chai rượu thành phẩm. Tổng chi phí sản xuất để tạo ra 1 chai rượu thành phẩm là 700.000 đồng (bao gồm tất cả chi phí liên quan).
Công ty B phân phối số rượu thành phẩm như sau:
- Gửi bán tại các đại lý 150 chai rượu.
- Bán trực tiếp cho công ty X 300 chai với giá bán là $200/chai (giá bán chưa bao gồm thuế tiêu thụ đặc biệt và thuế GTGT).
>>Yêu cầu:
- Tính thuế nhập khẩu, thuế tiêu thụ đặc biệt, và thuế giá trị gia tăng đối với lô hàng nhập khẩu.
- Tính khoản thuế tiêu thụ đặc biệt đối với số rượu thành phẩm sản xuất trong nước (dựa trên giá bán cho công ty X).
- Định khoản thuế tiêu thụ đặc biệt, thuế nhập khẩu, và thuế GTGT.
Biết rằng:
- Thuế suất thuế tiêu thụ đặc biệt cho mặt hàng rượu nhập khẩu là 65%.
- Thuế suất thuế tiêu thụ đặc biệt cho mặt hàng rượu sản xuất trong nước là 50%.
- Thuế suất thuế GTGT cho mặt hàng rượu là 10%.
- Thuế nhập khẩu rượu là 30%.
Gợi ý lời giải:
1. Tính thuế nhập khẩu cho lô hàng rượu nhập khẩu
Thuế nhập khẩu = Giá tính thuế nhập khẩu * Thuế suất thuế nhập khẩu
– Giá tính thuế nhập khẩu:
Giá CIF = Giá FOB + Chi phí vận chuyển + Chi phí bảo hiểm
Giá FOB = $50/chai x 600 chai = $30.000
Chi phí vận chuyển và bảo hiểm = $600
Giá CIF = $30.000 + $600 = $30.600
Quy đổi ra VND:
Giá CIF = $30.600 x 23.500 = 719.100.000 đồng
– Thuế suất thuế nhập khẩu rượu là 30%.
– Tính thuế nhập khẩu= 719.100.000 x 30% = 215.730.000 đồng
2. Tính thuế tiêu thụ đặc biệt cho lô hàng nhập khẩu
Thuế TTĐB nhập khẩu = Giá tính thuế nhập khẩu + Thuế nhập khẩu * Thuế suất TTĐB nhập khẩu
Giá tính thuế tiêu thụ đặc biệt:
Giá tính thuế TTĐB = Giá CIF + Thuế nhập khẩu
Giá tính thuế TTĐB = 719.100.000 + 215.730.000 = 934.830.000 đồng
Thuế suất thuế TTĐB cho rượu nhập khẩu là 65%.
Thuế TTĐB nhập khẩu = 934.830.000 x 65% = 607.639.500 đồng
3. Tính thuế giá trị gia tăng (GTGT) cho lô hàng nhập khẩu
Thuế GTGT nhập khẩu = (Giá tính thuế nhập khẩu + Thuế nhập khẩu + Thuế TTĐB nhập khẩu) * Thuế suất GTGT
Thuế GTGT = (719.100.000 + 215.730.000 + 607.639.500) x 10% = 154.246.950 đồng
4. Tính thuế tiêu thụ đặc biệt cho rượu sản xuất trong nước
Thuế TTĐB = Giá bán chưa bao gồm thuế GTGT và thuế TTĐB * Thuế suất TTĐB
Tính giá tính thuế TTĐB:
Giá bán cho doanh nghiệp X = $200/chai x 300 chai = $60.000
Quy đổi ra VND:
Giá bán chưa bao gồm thuế GTGT và TTĐB = $60.000 x 23.500 = 1.410.000.000 đồng
Thuế suất TTĐB cho rượu sản xuất trong nước là 50%.
Thuế TTĐB = 1.410.000.000 x 50% = 705.000.000 đồng
5. Định khoản kế toán
Khi nhập khẩu rượu, ghi nhận giá trị lô hàng và các khoản thuế:
- Nợ TK 156 (Hàng hóa): 719.100.000
- Nợ TK 33312 (Thuế nhập khẩu): 215.730.000
- Nợ TK 3332 (Thuế TTĐB): 607.639.500
- Nợ TK 3331 (Thuế GTGT hàng nhập khẩu): 154.246.950
- Có TK 331 (Phải trả người bán): 1.542.469.500
Khi tính thuế TTĐB cho số rượu sản xuất trong nước và bán cho công ty X:
- Nợ TK 511 (Doanh thu bán hàng): 1.410.000.000
- Có TK 3332 (Thuế TTĐB): 705.000.000
- Có TK 511 (Doanh thu chưa thuế): 705.000.000
>>Xem thêm: Hướng dẫn làm bài tập thuế tiêu thụ đặc biệt về rượu
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa chịu thuế
Dạng bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa chịu thuế là một trong số những dạng bài cơ bản dễ ăn điểm trong đề thi Đại lý thuế. Những kiến thức cần nắm vững bao gồm:
Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa chịu thuế
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa chịu thuế được tính toán dựa theo giá bán chưa có thuế giá trị gia tăng (GTGT) và thuế suất TTĐB. Cụ thể:
Giá tính thuế TTĐB = giá bán chưa có thuế GTGT / (1 + thuế suất thuế TTĐB)
Bài tập áp dụng và hướng dẫn giải bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa chịu thuế
Để áp dụng thành thạo kiến thức vào bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với hàng hóa chịu thuế, mời bạn tham khảo ví dụ sau:
Ví dụ: Tháng 8/202X, Công ty B có phát sinh nghiệp vụ kế toán về thuế tiêu thụ đặc biệt như sau:
Nhập khẩu 500 chai rượu vang loại A với giá mua tại cửa khẩu nhập $50/chai (tỷ giá 1 đô = 23.500), chi phí vận chuyển và bảo hiểm quốc tế cho cả lô hàng là $400. Hàng chưa về đến kho của công ty mà đang ở kho cảng. Sau khi nhập khẩu, Công ty sản xuất thêm để hoàn thiện sản phẩm thành 490 chai rượu vang loại A1, tổng chi phí để sản xuất 1 chai rượu vang loại A1 là 200.000 đồng.
Công ty phân chia rượu vang như sau:
- Công ty gửi bán tại các đại lý 150 chai rượu vang loại A1.
- Bán cho doanh nghiệp K 250 chai loại A1 có giá bán là 4.000.000 đồng/chai (chưa có thuế GTGT).
>>Yêu cầu:
- Tính khoản thuế tiêu thụ đặc biệt phải nộp, thuế nhập khẩu, thuế GTGT cho toàn bộ giao dịch.
- Định khoản thuế tiêu thụ đặc biệt phải nộp.
Biết rằng:
- Mức thuế suất thuế TTĐB cho mặt hàng rượu là 60%.
- Giá trị thuế GTGT với mặt hàng nhập khẩu là 10%.
- Thuế tiêu thụ đặc biệt của rượu vang là 50%.
- Thuế GTGT với mặt hàng xuất khẩu là 0%.
>>Gợi ý lời giải:
1. Tính thuế nhập khẩu:
Giá CIF (Cost, Insurance, and Freight) là tổng của giá trị hàng hóa và chi phí vận chuyển, bảo hiểm quốc tế.
Giá trị hàng hóa nhập khẩu = 500 chai * $50/chai = $25.000
Chi phí vận chuyển và bảo hiểm quốc tế = $400
Tổng giá CIF = $25.000 + $400 = $25.400
Tổng giá CIF tính theo VND = $25.400 * 23.500 = 596.900.000 VND
Thuế nhập khẩu: Vì không có mức thuế nhập khẩu cụ thể trong bài toán, giả sử thuế nhập khẩu là 20%.
Thuế nhập khẩu = 596.900.000 VND * 20% = 119.380.000 VND
2. Tính giá tính thuế tiêu thụ đặc biệt (TTĐB):
Giá bán chưa có thuế GTGT cho doanh nghiệp K là 4.000.000 VND/chai.
Giá tính thuế TTĐB = Giá bán chưa có thuế GTGT1+thuế suất thuế TTĐB = 2.500.000 VND/chai
3. Tính thuế tiêu thụ đặc biệt (TTĐB):
Số lượng bán cho doanh nghiệp K là 250 chai.
Thuế TTĐB phải nộp = giá tính thuế TTĐB * số lượng bán * thuế suất thuế TTĐB
= 2.500.000 * 250 * 50% = 312.500.000VND
4. Tính thuế GTGT (10%):
Thuế GTGT tính trên giá bán có cộng thuế tiêu thụ đặc biệt.
Thuế GTGT = (giá bán chưa có thuế GTGT + thuế TTĐB trên mỗi chai) * số lượng * 10%
Thuế TTĐB trên mỗi chai = 2.500.000 * 50% = 1.250.000 VND/chai
Giá bán có thuế TTĐB = 4.000.000 + 1.250.000 = 5.250.000 VND/chai
=> Thuế GTGT = 5.250.000 * 250 * 10% = 131.250.000 VND
5. Tổng hợp các khoản thuế phải nộp:
- Thuế nhập khẩu: 119.380.000 VND
- Thuế tiêu thụ đặc biệt (TTĐB): 312.500.000 VND
- Thuế GTGT: 131.250.000 VND
6. Định khoản kế toán:
Khi nhập khẩu lô hàng rượu vang:
- Nợ TK 156 (Giá trị hàng hóa nhập khẩu): 596.900.000 VND
- Có TK 3333 (Thuế nhập khẩu): 119.380.000 VND
- Có TK 3332 (Thuế TTĐB nhập khẩu): 312.500.000 VND
- Có TK 3331 (Thuế GTGT hàng nhập khẩu): 131.250.000 VND
- Có TK 112/331 (Phải trả người bán, ngân hàng): tổng giá trị lô hàng (bao gồm thuế)
Khi bán hàng cho doanh nghiệp K:
- Nợ TK 131 (Phải thu của khách hàng): tổng giá trị bán hàng + thuế GTGT
- Có TK 511 (Doanh thu bán hàng): 4.000.000 * 250 = 1.000.000.000 VND
- Có TK 3331 (Thuế GTGT phải nộp): 131.250.000 VND
>>Xem thêm: Trọn bộ 350 câu hỏi Trắc Nghiệm Thuế độc quyền Taca
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa nhập khẩu
Dạng bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa nhập khẩu đòi hỏi thí sinh nắm được kiến thức và cách làm bài tập như sau:
Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa nhập khẩu
Đối với bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa nhập khẩu, thí sinh cần nhớ công thức tính quan trọng sau:
| Giá tính thuế TTĐB | = | Giá tính thuế nhập khẩu + Thuế nhập khẩu |
Bài tập áp dụng và hướng dẫn giải bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với hàng hóa nhập khẩu
Để áp dụng thành thạo kiến thức vào bài tập thực tế trong đề thi Đại lý thuế, mời bạn tham khảo ví dụ sau:
Ví dụ:
Tháng 9/202X, Công ty C phát sinh nghiệp vụ nhập khẩu 300 chai nước hoa cao cấp từ Pháp với giá nhập khẩu là $100/chai (tỷ giá 1 đô = 23.500 VND). Chi phí vận chuyển và bảo hiểm quốc tế cho cả lô hàng là $500. Hàng vẫn đang ở kho cảng, chưa về kho của công ty.
Công ty phân chia lô hàng như sau:
- Bán cho khách lẻ 150 chai với giá 5.500.000 VND/chai (chưa có thuế GTGT).
- Phần còn lại (150 chai) công ty giữ lại trong kho để dự trữ.
>>Yêu cầu:
- Tính khoản thuế tiêu thụ đặc biệt, thuế nhập khẩu, thuế GTGT cho giao dịch này.
- Định khoản các nghiệp vụ thuế phải nộp.
Biết rằng:
- Mức thuế suất thuế tiêu thụ đặc biệt cho nước hoa là 30%.
- Thuế suất thuế nhập khẩu cho mặt hàng nước hoa là 20%.
- Thuế GTGT với nước hoa là 10%.
- Thuế GTGT với hàng xuất khẩu là 0%.
>>Gợi ý lời giải:
1. Tính thuế nhập khẩu:
Giá CIF (Cost, Insurance, and Freight) là tổng của giá trị hàng hóa và chi phí vận chuyển, bảo hiểm quốc tế.
Giá trị hàng hóa nhập khẩu = 300 chai * $100/chai = $30.000
Chi phí vận chuyển và bảo hiểm quốc tế = $500
Tổng giá CIF = $30.000 + $500 = $30.500
Chuyển sang VND: Tổng giá CIF tính theo VND = $30.500 * 23.500 = 717.750.000 VND
Thuế nhập khẩu = 717.750.000 VND * 20% = 143.550.000 VND
2. Tính giá tính thuế tiêu thụ đặc biệt (TTĐB):
Giá tính thuế TTĐB = Giá tính thuế nhập khẩu + Thuế nhập khẩu
= 717.750.000+143.550.000=861.300.000 VND
3. Tính thuế tiêu thụ đặc biệt (TTĐB):
Mức thuế suất thuế TTĐB cho nước hoa là 30%.
=> Thuế TTĐB = 861.300.000 VND * 30% = 258.390.000 VND
4. Tính thuế giá trị gia tăng (GTGT):
Thuế GTGT tính trên tổng giá trị hàng hóa bao gồm giá tính thuế nhập khẩu, thuế nhập khẩu và thuế tiêu thụ đặc biệt.
Thuế GTGT = (giá tính thuế nhập khẩu + thuế nhập khẩu + thuế TTĐB)*10%
= 1.119.690.000 * 10% = 111.969.000 VND
5. Tổng hợp các khoản thuế phải nộp:
Thuế nhập khẩu: 143.550.000 VND
Thuế tiêu thụ đặc biệt (TTĐB): 258.390.000 VND
Thuế GTGT: 111.969.000 VND
6. Định khoản kế toán:
Khi nhập khẩu lô hàng nước hoa:
- Nợ TK 156 (Giá trị hàng hóa nhập khẩu): 717.750.000 VND
- Nợ TK 3332 (Thuế TTĐB): 258.390.000 VND
- Nợ TK 33312 (Thuế GTGT phải nộp): 111.969.000 VND
- Có TK 3333 (Thuế nhập khẩu): 143.550.000 VND
- Có TK 112/331 (Phải trả người bán, ngân hàng): tổng giá trị lô hàng bao gồm thuế.
Khi bán 150 chai nước hoa cho khách lẻ:
- Giá bán chưa có thuế GTGT: 5.500.000 VND/chai
- Tổng giá bán chưa thuế GTGT = 5.500.000 * 150 = 825.000.000 VND
- Thuế GTGT = 825.000.000 * 10% = 82.500.000 VND
- Giá bán có thuế GTGT = 825.000.000 + 82.500.000 = 907.500.000 VND
Định khoản khi bán hàng:
- Nợ TK 131 (Phải thu khách hàng): 907.500.000 VND
- Có TK 511 (Doanh thu bán hàng): 825.000.000 VND
- Có TK 3331 (Thuế GTGT phải nộp): 82.500.000 VND
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các loại hàng hóa gia công
Đối với dạng bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các loại hàng hóa gia công, thí sinh cần nhớ những điểm sau:
Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các loại hàng hóa gia công
Để làm tốt bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các loại hàng hóa gia công, ta cần sử dụng giá bán của cơ sở gia công chưa có thuế GTGT và thuế TTĐB. Cụ thể:
Giá tính thuế TTĐB = Giá bán của cơ sở gia công chưa có thuế GTGT và thuế TTĐB
Bài tập áp dụng và hướng dẫn giải bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế tiêu thụ đặc biệt với các loại hàng hóa gia công
Để áp dụng được cách tính thuế tiêu thụ đặc biệt trong bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các loại hàng hóa gia công, mời bạn tham khảo ví dụ sau:
Ví dụ:
Tháng 10/202X, Công ty D nhận gia công 800 chai bia cho một doanh nghiệp A với tổng chi phí gia công là 300.000 đồng/chai (chưa có thuế GTGT). Sau khi gia công xong, doanh nghiệp A bán toàn bộ số lượng 800 chai cho một đại lý với giá 600.000 đồng/chai (chưa có thuế GTGT).
>>Yêu cầu:
- Tính khoản thuế tiêu thụ đặc biệt, thuế GTGT cho giao dịch này.
- Định khoản các nghiệp vụ thuế phải nộp.
Biết rằng:
- Mức thuế suất thuế tiêu thụ đặc biệt cho bia là 65%.
- Thuế GTGT là 10%.
- Giá tính thuế tiêu thụ đặc biệt = Giá bán chưa có thuế GTGT / (1 + Thuế suất thuế tiêu thụ đặc biệt).
>>Gợi ý lời giải:
1. Tính giá tính thuế tiêu thụ đặc biệt (TTĐB):
Giá tính thuế TTĐB = 600.0001+65% = 363.363 đồng/chai
2. Tính thuế tiêu thụ đặc biệt (TTĐB):
Thuế TTĐB = giá tính thuế TTĐB * số lượng * thuế suất thuế TTĐB
= 363.363 * 800 * 65% = 122.909.091 VND
3. Tính thuế giá trị gia tăng (GTGT):
Thuế GTGT được tính trên tổng giá bán đã cộng thuế tiêu thụ đặc biệt, và thuế suất GTGT là 10%.
Thuế GTGT = (giá bán chưa có thuế GTGT + thuế TTĐB) *10%
= (600.000 * 800 + 122.909.091) * 10% = 60.209.909 VND
4. Tổng hợp các khoản thuế phải nộp:
Thuế tiêu thụ đặc biệt (TTĐB): 122.909.091 VND
Thuế GTGT: 60.290.909 VND
5. Định khoản kế toán:
Khi tính thuế tiêu thụ đặc biệt và thuế GTGT:
- Nợ TK 131 (Phải thu khách hàng) = Tổng giá bán có thuế GTGT = 602.909.091 + 60.290.909 = 663.200.000 VND
- Có TK 511 (Doanh thu bán hàng) = 600.000 * 800 = 480.000.000 VND
- Có TK 3332 (Thuế tiêu thụ đặc biệt phải nộp) = 122.909.091 VND
- Có TK 3331 (Thuế GTGT phải nộp) = 60.290.909 VND
>>Xem thêm: Nắm chắc 3 cách giải bài tập về thuế xuất nhập khẩu giúp ăn trọn điểm trong kỳ thi Đại lý thuế
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các dịch vụ
Cách tính thuế trong bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các dịch vụ cũng tương tự như đối với các loại hàng hóa chịu thuế.
Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các dịch vụ
Tương tự như bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các loại hàng hóa, công thức tính thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các dịch vụ như sau:
Giá tính thuế TTĐB = giá bán chưa có thuế GTGT / (1 + thuế suất thuế TTĐB)
Bài tập áp dụng và hướng dẫn giải bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các dịch vụ
Bài tập thuế tiêu thụ đặc biệt áp dụng giá tính thuế với các dịch vụ có công thức tính tương tự với bài tập thuế tiêu thụ đặc biệt với các loại hàng hóa chịu thuế. Mời bạn tham khảo ví dụ sau để có thể nắm vững cách làm bài tập dạng này:
Ví dụ:
Tháng 11/202X, Công ty E cung cấp dịch vụ karaoke cao cấp với giá bán dịch vụ là 1.000.000 đồng/giờ (chưa bao gồm thuế GTGT và thuế TTĐB). Tổng thời gian cung cấp dịch vụ cho khách hàng trong tháng là 500 giờ.
>>Yêu cầu:
- Tính thuế tiêu thụ đặc biệt và thuế GTGT phải nộp cho toàn bộ dịch vụ đã cung cấp.
- Định khoản các nghiệp vụ thuế phải nộp.
Biết rằng:
- Mức thuế suất thuế tiêu thụ đặc biệt đối với dịch vụ karaoke là 30%.
- Thuế GTGT là 10%.
- Giá tính thuế TTĐB cho dịch vụ karaoke được tính bằng giá cung cấp dịch vụ chưa có thuế GTGT và thuế TTĐB.
>>Gợi ý lời giải:
1. Tính giá tính thuế tiêu thụ đặc biệt (TTĐB):
Giá tính thuế TTĐB = giá bán chưa có thuế GTGT / (1 + thuế suất thuế TTĐB)
= 769.231 đồng/giờ
2. Tính thuế tiêu thụ đặc biệt (TTĐB):
Thuế TTĐB = giá tính thuế TTĐB * số giờ dịch vụ * Thuế suất TTĐB = 769.231 * 500 * 30%
=34.615.384 VND
3. Tính thuế giá trị gia tăng (GTGT):
Thuế GTGT được tính trên tổng giá trị cung cấp dịch vụ bao gồm giá bán chưa thuế TTĐB và thuế TTĐB, và thuế suất GTGT là 10%.
Thuế GTGT = (Giá cung cấp dịch vụ chưa có thuế GTGT + thuế TTĐB) * 10%
= (1.000.000 * 500 + 34.615.384) * 10% = 53.461.538 VND
4. Tổng hợp các khoản thuế phải nộp:
Thuế tiêu thụ đặc biệt (TTĐB): 34.615.384 VND
Thuế GTGT: 53.461.538 VND
5. Định khoản kế toán:
Khi tính thuế tiêu thụ đặc biệt và thuế GTGT:
- Nợ TK 131 (Phải thu khách hàng) = Tổng giá cung cấp dịch vụ có thuế GTGT = 534.615.384 + 53.461.538 = 588.076.922 VND
- Có TK 511 (Doanh thu cung cấp dịch vụ) = 500.000.000 VND
- Có TK 3332 (Thuế tiêu thụ đặc biệt phải nộp) = 34.615.384 VND
- Có TK 3331 (Thuế GTGT phải nộp) = 53.461.538 VND
>>Xem thêm: 2 Cách hiệu quả giúp ăn trọn điểm bài tập tính thuế bảo vệ môi trường
Bài tập thuế tiêu thụ đặc biệt áp dụng với các loại hàng hóa, dịch vụ dùng để biếu, tặng, tiêu dùng nội bộ
Dạng bài tập của cùng trong bài tập thuế tiêu thụ đặc biệt là bài tập thuế TTĐB áp dụng với các loại hàng hóa, dịch vụ để biếu, tặng, tiêu dùng nội bộ. Để đạt điểm tối đa dạng bài này, thí sinh cần lưu ý những điểm sau:
Kiến thức cần nhớ khi làm bài tập thuế tiêu thụ đặc biệt áp dụng với các loại hàng hóa, dịch vụ dùng để biếu, tặng, tiêu dùng nội bộ
Đối với bài tập thuế tiêu thụ đặc biệt áp dụng với các loại hàng hóa, dịch vụ dùng để biếu, tặng, tiêu dùng nội bộ, giá tính thuế TTĐB được tính bằng giá tính thuế TTĐB của hàng hóa, dịch vụ tương đương.
Bài tập áp dụng và hướng dẫn giải đối với bài tập thuế tiêu thụ đặc biệt áp dụng với các loại hàng hóa, dịch vụ dùng để biếu, tặng, tiêu dùng nội bộ
Để áp dụng thành thạo kiến thức về bài tập thuế tiêu thụ đặc biệt áp dụng với các loại hàng hóa, dịch vụ dùng để biếu, tặng, tiêu dùng nội bộ, mời bạn tham khảo ví dụ sau:
Ví dụ:
Tháng 12/202X, Công ty F sản xuất 1.000 chai rượu vang và dùng 100 chai để biếu tặng cho khách hàng nhân dịp lễ Tết. Giá bán trên thị trường của loại rượu này là 2.000.000 đồng/chai (chưa bao gồm thuế GTGT và thuế TTĐB).
>>Yêu cầu:
- Tính thuế tiêu thụ đặc biệt và thuế GTGT cho toàn bộ 100 chai rượu dùng để biếu tặng.
- Định khoản các nghiệp vụ thuế phải nộp.
Biết rằng:
- Thuế suất thuế tiêu thụ đặc biệt cho rượu vang là 50%.
- Thuế GTGT là 10%.
- Giá tính thuế TTĐB = Giá bán chưa có thuế GTGT và thuế TTĐB.
>>Gợi ý lời giải:
1. Tính giá tính thuế tiêu thụ đặc biệt (TTĐB):
Giá tính thuế TTĐB = giá bán chưa có thuế GTGT / (1 + thuế suất thuế TTĐB)
= 1.333.333 đồng/chai
2. Tính thuế tiêu thụ đặc biệt (TTĐB):
Thuế TTĐB = giá tính thuế TTĐB * số chai rượu * Thuế suất TTĐB
= 1.333.333 * 100 * 50% = 66.666.650 VND
3. Tính thuế giá trị gia tăng (GTGT):
Thuế GTGT được tính trên tổng giá trị hàng hóa bao gồm giá bán chưa thuế và thuế tiêu thụ đặc biệt.
Thuế GTGT = (Giá bán chưa có thuế GTGT + thuế TTĐB) * 10%
= (2.000.000 * 100 + 66.666.650) * 10% = 26.666.665 VND
4. Tổng hợp các khoản thuế phải nộp:
Thuế tiêu thụ đặc biệt (TTĐB): 66.666.650 VND
Thuế GTGT: 26.666.665 VND
5. Định khoản kế toán:
Khi tính thuế tiêu thụ đặc biệt và thuế GTGT cho hàng biếu tặng:
- Nợ TK 641 (Chi phí bán hàng) = Tổng giá trị có thuế GTGT = 266.666.650 + 26.666.665 = 293.333.315 VND
- Có TK 512 (Doanh thu nội bộ) = 200.000.000 VND
- Có TK 3332 (Thuế tiêu thụ đặc biệt phải nộp) = 66.666.650 VND
- Có TK 3331 (Thuế GTGT phải nộp) = 26.666.665 VND
>>Xem thêm: Nắm vững 2 dạng bài tập thuế thu nhập doanh nghiệp hoãn lại giúp bạn ăn trọn điểm trong đề thi Đại lý thuế
Bài tập áp dụng thuế tiêu thụ đặc biệt thường xuất hiện trong đề thi Đại lý thuế
Để áp dụng thành thạo cả 6 trường hợp trong bài tập thuế tiêu thụ đặc biệt, mời bạn tham khảo các bài tập sau:
Câu hỏi trắc nghiệm:
Câu 1: Thuế tiêu thụ đặc biệt (TTĐB) áp dụng cho:
a) Hàng hóa thiết yếu
b) Hàng hóa và dịch vụ xa xỉ, không thiết yếu
c) Hàng hóa nhập khẩu thông thường
d) Dịch vụ công cộng
Câu 2: Một công ty nhập khẩu 300 chai rượu với giá $60/chai (tỷ giá 1 USD = 23.000 VND). Chi phí vận chuyển và bảo hiểm là $500. Thuế nhập khẩu là 25%. Tính giá tính thuế tiêu thụ đặc biệt cho mỗi chai rượu.
a) 1.725.000 VND
b) 1.380.000 VND
c) 1.800.000 VND
d) 1.965.000 VND
Câu 3: Đối tượng nào dưới đây chịu thuế tiêu thụ đặc biệt?
a) Dịch vụ giáo dục
b) Dịch vụ karaoke
c) Hàng hóa xuất khẩu
d) Hàng hóa trong nước tiêu dùng thiết yếu
Câu 4: Một công ty bán 400 lon nước ngọt có ga với giá 12.000 đồng/lon (chưa thuế GTGT). Thuế suất TTĐB là 35%. Tính số thuế TTĐB phải nộp.
a) 1.260.000 VND
b) 1.635.000 VND
c) 1.020.000 VND
d) 1.440.000 VND
Câu 5: Giá tính thuế TTĐB của hàng hóa nhập khẩu được tính bằng:
a) Giá bán chưa thuế GTGT
b) Giá CIF cộng thuế nhập khẩu
c) Giá tính thuế nhập khẩu cộng thuế GTGT
d) Giá CIF cộng chi phí vận chuyển
Câu 6: Một công ty sử dụng nội bộ 150 chai bia, giá bán thị trường của mỗi chai là 25.000 đồng (chưa thuế GTGT và TTĐB). Thuế suất TTĐB là 65%. Tính thuế TTĐB phải nộp cho số bia này.
a) 1.875.000 VND
b) 2.437.500 VND
c) 1.125.000 VND
d) 2.250.000 VND
Câu 7: Thuế suất TTĐB đối với thuốc lá là:
a) 35%
b) 50%
c) 65%
d) 75%
Câu 8: Một công ty bán 500 chai rượu với giá 1.200.000 đồng/chai (chưa thuế GTGT và TTĐB). Thuế suất TTĐB là 50%. Tính số thuế TTĐB phải nộp.
a) 200.000.000 VND
b) 300.000.000 VND
c) 400.000.000 VND
d) 450.000.000 VND
Câu 9: Thuế TTĐB thường áp dụng cho loại hàng hóa nào dưới đây?
a) Lương thực, thực phẩm
b) Hàng hóa thiết yếu
c) Hàng hóa xa xỉ hoặc có hại cho sức khỏe
d) Hàng hóa công cộng
Câu 10: Một công ty nhập khẩu 100 hộp thuốc lá với giá $40/hộp (tỷ giá 1 USD = 23.500 VND). Thuế nhập khẩu là 30%, thuế TTĐB là 75%. Tính giá trị thuế tiêu thụ đặc biệt.
a) 6.000.000 VND
b) 5.580.000 VND
c) 5.900.000 VND
d) 6.580.000 VND
Câu hỏi tự luận:
Câu 1: Công ty X nhập khẩu 500 chai rượu mạnh từ nước ngoài với giá nhập khẩu là $80/chai (tỷ giá 1 USD = 23.500 VND). Chi phí vận chuyển và bảo hiểm quốc tế là $300 cho cả lô hàng. Sau đó, công ty dùng 50 chai để biếu tặng khách hàng. Giá bán thị trường của mỗi chai rượu là 2.500.000 đồng (chưa có thuế GTGT và thuế TTĐB).
>>Yêu cầu:
- Tính thuế nhập khẩu, thuế tiêu thụ đặc biệt, và thuế GTGT cho lô hàng nhập khẩu.
- Định khoản các nghiệp vụ liên quan đến việc biếu tặng 50 chai rượu.
Biết rằng:
- Thuế nhập khẩu là 20%.
- Thuế tiêu thụ đặc biệt là 50%.
- Thuế GTGT là 10%.
Câu 2: Công ty Y sản xuất và bán 1.000 lon nước ngọt có ga với giá bán chưa có thuế GTGT và TTĐB là 15.000 đồng/lon. Công ty dành 100 lon để tặng cho khách hàng nhân dịp năm mới.
>>Yêu cầu:
- Tính thuế tiêu thụ đặc biệt và thuế GTGT cho toàn bộ số nước ngọt đã bán và tặng.
- Định khoản các nghiệp vụ liên quan đến việc bán và tặng nước ngọt.
Biết rằng:
- Thuế tiêu thụ đặc biệt đối với nước ngọt có ga là 35%.
- Thuế GTGT là 10%.
Câu 3: Công ty G nhập khẩu 1.000 chai bia từ Đức với giá nhập khẩu là $3/chai (tỷ giá 1 USD = 23.500 VND). Chi phí vận chuyển và bảo hiểm quốc tế cho cả lô hàng là $500. Sau khi nhập khẩu, công ty sử dụng 100 chai bia để biếu tặng khách hàng. Giá bán trên thị trường của mỗi chai bia là 80.000 VND (chưa thuế GTGT và TTĐB).
>>Yêu cầu:
- Tính thuế nhập khẩu, thuế tiêu thụ đặc biệt (TTĐB), và thuế giá trị gia tăng (GTGT) cho lô hàng nhập khẩu.
- Định khoản các nghiệp vụ liên quan đến việc biếu tặng 100 chai bia.
Biết rằng:
- Thuế suất thuế nhập khẩu là 20%.
- Thuế suất thuế tiêu thụ đặc biệt là 65%.
- Thuế suất thuế GTGT là 10%.
Câu 4: Công ty H sản xuất 10.000 chai nước ngọt có ga với giá bán chưa có thuế GTGT là 12.000 đồng/chai. Trong tháng, công ty bán 7.000 chai nước ngọt cho khách hàng và sử dụng nội bộ 500 chai. Giá thị trường của 500 chai nước ngọt nội bộ này cũng là 12.000 đồng/chai.
>>Yêu cầu:
- Tính thuế tiêu thụ đặc biệt (TTĐB) và thuế GTGT cho các giao dịch bán hàng và sử dụng nội bộ.
- Định khoản các nghiệp vụ liên quan.
Biết rằng:
- Thuế suất thuế TTĐB đối với nước ngọt có ga là 35%.
- Thuế suất thuế GTGT là 10%.
Câu 5: Công ty J nhập khẩu 500 hộp thuốc lá từ nước ngoài với giá $45/hộp (tỷ giá 1 USD = 23.000 VND). Chi phí vận chuyển và bảo hiểm quốc tế là $1.000. Sau khi nhập khẩu, công ty bán 400 hộp thuốc lá với giá bán chưa có thuế GTGT là 2.000.000 đồng/hộp.
>>Yêu cầu:
- Tính thuế tiêu thụ đặc biệt (TTĐB), thuế nhập khẩu, và thuế GTGT cho lô hàng nhập khẩu.
- Định khoản các nghiệp vụ liên quan đến việc bán 400 hộp thuốc lá.
Biết rằng:
- Thuế suất thuế nhập khẩu là 25%.
- Thuế suất thuế tiêu thụ đặc biệt là 75%.
- Thuế suất thuế GTGT là 10%.
– Việc lựa chọn phương pháp ôn tập cho kỳ thi Đại lý thuế quyết định tới hơn 90% tỷ lệ vượt qua kỳ thi này của các thí sinh. Chính vì vậy, nắm bắt được cấu trúc đề thi, tỷ trọng điểm số và nội dung trong đề thi sẽ là một trong những bước đi khôn ngoan giúp bạn dễ dàng đạt điểm cao trọng kỳ thi Đại lý thuế
Đồng thời, bạn cũng có thể tìm đọc giáo trình ôn thi Đại lý thuế uy tín được hệ thống kiến thức bài bản, bám sát nội dung của Bộ Tài chính và luyện giải đề Đại lý thuế các năm trong thời hạn cho phép trước kỳ thi. Nhằm nâng cao kiến thức chuyên môn sâu, hiểu thấu bản chất, yêu cầu và tránh các lỗi “mất điểm oan” một cách dễ dàng. Hiểu điều đó, TACA gửi đến bạn trọn bộ Tài liệu ôn thi Đại lý thuế:
>>TẢI NGAY: [Miễn phí tải về] Trọn bộ tài liệu Ôn thi Đại lý thuế 2025
Trên đây là toàn bộ 6 dạng bài tập thuế tiêu thụ đặc biệt xuất hiện trong kỳ thi Đại lý thuế cùng những lý thuyết, cách trình bày phù hợp và lưu ý giúp bạn dễ dàng đạt điểm cao trong kỳ thi Đại lý thuế sắp tới. Đồng thời, để giúp bạn tiết kiệm thời gian, công sức, chi phí mà vẫn được tiếp cận lộ trình ôn thi bài bản, phương pháp học thông minh và dễ dàng vượt qua kỳ thi và thành công sở hữu chứng chỉ hành nghề dịch vụ làm thủ tục về thuế chỉ trong 1 lần thi, TACA gửi đến bạn khóa học:
Ôn thi đại lý thuế 2025 – Nhận chứng chỉ hành nghề thủ tục về Thuế
>> Xem thêm:
- Chứng chỉ hành nghề kế toán – Cánh cửa mở ra sự nghiệp kế toán thành công vang dội
- Chứng chỉ CPA – Con đường dẫn tới thành công trong sự nghiệp kiểm toán
- Chứng chỉ Đại lý thuế – Học sớm để trở thành chuyên gia tư vấn thuế
Taca Certified Professional Accounting,


ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911