


Fixed Income CFA (Môn Thu nhập cố định CFA)
Nội dung chính
Môn Thu nhập cố định (Fixed Income CFA) lại là một trong ba chủ đề được đánh giá cao nhất cùng với Ethics và Financial Statement Analysis trong bài thi CFA các Level nên đây sẽ là một môn mà các thí sinh phải chú ý. Bài viết dưới đây TACA cung cấp cho bạn những thông tin kỹ hơn về môn học này.
1. Môn Thu nhập cố định trong từng level (Fixed Income CFA in 3 levels)
1.1. Trọng số môn Fixed Income CFA trong bài thi của các level
Nhìn chung tỷ trọng môn Thu nhập cố định tăng dần qua các cấp độ và cũng gần như chiếm tỷ trọng lớn nhất, nhì trong cả 3 Level.
| Level | Tỷ trọng | Số lượng câu hỏi | Số lượng công thức |
| Level 1 | 11-14% | 20-25 | Khoảng 40 |
| Level 2 | 10-15% | Khoảng 11 | Khoảng 60 |
| Level 3 | 15-20% | 24-30 | – |
1.2. Chi tiết nội dung học của môn Fixed Income CFA trong các level
Fixed Income CFA Level 1
Ở Level 1, Viện CFA đưa ra 19 mô-đun cho môn Thu nhập cố định (Fixed Income CFA):
| STT | Mô-đun môn học | Mô tả |
| 1 | Đặc điểm của công cụ thu nhập cố định
(Fixed-Income Instrument Features) |
|
| 2 | Dòng tiền thu nhập cố định và các loại
(Fixed-Income Cash Flows and Types) |
|
| 3 | Phát hành và giao dịch trái phiếu cố định
(Fixed-Income Issuance and Trading) |
|
| 4 | Thị trường thu nhập cố định cho các công ty phát hành
(Fixed-Income Markets for Corporate Issuers) |
|
| 5 | Thị trường thu nhập cố định cho các tổ chức phát hành của chính phủ
(Fixed-Income Markets for Government Issuers) |
|
| 6 | Đánh giá trái phiếu thu nhập cố định: Giá cả và lợi suất
(Fixed-Income Bond Valuation: Prices and Yields) |
|
| 7 | Các biện pháp về lợi suất và chênh lệch lợi suất cho trái phiếu lãi suất cố định
(Yield and Yield Spread Measures for Fixed-Rate Bonds) |
|
| 8 | Các biện pháp về lợi suất và chênh lệch lợi suất cho các công cụ lãi suất thả nổi
(Yield and Yield Spread Measures for Floating-Rate Instruments) |
|
| 9 | Cấu trúc kỳ hạn của lãi suất: Đường cong giao ngay, đường cong ngang giá và đường cong kỳ hạn
(The Term Structure of Interest Rates: Spot, Par, and Forward Curves) |
|
| 10 | Rủi ro lãi suất và lợi nhuận
(Interest Rate Risk and Return) |
|
| 11 | Các biện pháp và tính chất về thời hạn trái phiếu dựa trên lợi suất
(Yield-Based Bond Duration Measures and Properties) |
|
| 12 | Độ lồi của trái phiếu dựa trên lợi suất và đặ tính của danh mục đầu tư
(Yield-Based Bond Convexity and Portfolio Properties) |
|
| 13 | Các biện pháp rủi ro thu nhập cố định dựa trên đường cong và thực ngiệm
(Curve-Based and Empirical Fixed-Income Risk Measures) |
|
| 14 | Rủi ro tín dụng
(Credit Risk) |
|
| 15 | Phân tích tín dụng cho các tổ chức phát hành của chính phủ
(Credit Analysis for Government Issuers) |
|
| 16 | Phân tích tín dụng cho các tổ chức phát hành doanh nghiệp
(Credit Analysis for Corporate Issuers) |
|
| 17 | Chứng khoán hóa thu nhập cố định
(Fixed-Income Securitization) |
|
| 18 | Công cụ chứng khoán được đảm bảo bằng tài sản (ABS) và đặc điểm thị trường
(Asset-Backed Security (ABS) Instrument and Market Features) |
|
| 19 | Công cụ và đặc điểm thị trường của chứng khoán được bảo đảm bằng thế chấp (MBS)
(Mortgage-Backed Security (MBS) Instrument and Market Features) |
|
Tóm lại, CFA Cấp độ 1 Đầu tư vốn cổ phần sẽ dạy bạn:
– về chức năng và đặc điểm của một hệ thống tài chính hoạt động tốt;
– về hiệu quả thị trường, tài chính hành vi và nhiều ý kiến khác nhau;
– cách định giá vốn chủ sở hữu bằng nhiều phương pháp khác nhau.
Fixed Income CFA Level 2
Đầu tư vốn cổ phần ở Level 2 có 5 mô-đun:
| STT | Mô-đun môn học | Mô tả |
| 1 | Cấu trúc kỳ hạn và động lực lãi suất
(The Term Structure and Interest Rate Dynamics ) |
|
| 2 | Khung định giá theo nguyên lý không có chênh lệch
(The Arbitrage-Free Valuation Framework) |
|
| 3 | Định giá và phân tích trái phiếu có quyền chọn nhúng
(Valuation and Analysis of Bonds with Embedded Options) |
|
| 4 | Mô hình phân tích tín dụng
(Credit Analysis Models) |
|
| 5 | Hợp đồng hoán đổi nợ tín dụng (CDS)
(Credit Default Swaps) |
|
Fixed Income CFA Level 3
Đầu tư vốn cổ phần ở Level 3 có 4 mô-đun:
| STT | Mô-đun môn học | Mô tả |
| 1 | Tổng quan về Quản lý danh mục đầu tư thu nhập cố định
(Overview of Fixed-Income Portfolio Management) |
|
| 2 | Chiến lược dựa trên trách nhiệm và chỉ số
(Liability-Driven and Index-Based Strategies ) |
|
| 3 | Chiến lược đường cong lợi suất
(Yield Curve Strategies) |
|
| 4 | Quản lý chủ động thu nhập cố định: Chiến lược tín dụng
(Fixed-Income Active Management: Credit Strategies) |
|
1.3. Yêu cầu đầu ra của môn Fixed Income CFA
Theo Viện CFA, các thí sinh sau khi học xong môn Thu nhập cố định (Fixed Income CFA) phải có khả năng:
- tính giá trái phiếu dựa trên tỷ lệ chiết khấu thị trường;
- xác định mối quan hệ giữa giá trái phiếu, lãi suất phiếu mua, thời hạn đáo hạn và tỷ lệ chiết khấu thị trường (lợi suất đến ngày đáo hạn);
- xác định tỷ giá giao ngay và tính giá trái phiếu bằng tỷ giá giao ngay;
- mô tả và tính toán giá cố định, lãi suất tích lũy và giá đầy đủ của trái phiếu;
- mô tả giá ma trận;
- tính toán lợi suất hàng năm của trái phiếu trong các kỳ tính lãi kép khác nhau trong một năm;
- tính toán và giải thích các biện pháp lợi suất cho trái phiếu lãi suất cố định và trái phiếu lãi suất thả nổi;
- tính toán và giải thích các biện pháp lợi suất cho các công cụ thị trường tiền tệ;
- định nghĩa và so sánh đường cong giao ngay, đường cong lợi suất trái phiếu phiếu giảm giá, đường cong mệnh giá và đường cong kỳ hạn;
- xác định tỷ giá kỳ hạn và tính tỷ giá giao ngay từ tỷ giá kỳ hạn, tỷ giá kỳ hạn từ tỷ giá giao ngay và giá trái phiếu sử dụng tỷ giá kỳ hạn;
- so sánh, tính toán và giải thích các biện pháp chênh lệch lợi suất.
Xem thêm:
2. Mẫu câu hỏi & đáp án môn Fixed Income CFA trong các level
2.1. Câu hỏi Fixed Income CFA Level 1
Question 1:
Solution:

A forward rate (or implied forward rate [IFR]) is a future period interest rate. Forward rates are not expectations of future spot rates; instead, they are future interest rates that reflect the difference between spot rates of different maturities (ie, tenors), based on the assumption that investment strategies covering the same time horizon and carrying equivalent risk should have the same return. In effect, forward rates are the breakeven reinvestment rates that produce that result. Arbitrage-free pricing enforces the consistency of forward rates with spot rate differences.
In this scenario, equal amounts invested in a strategy today should have the same future value at the end of 3 years. To answer this question, two investment strategies can be compared as follows:
- Buy a three-year zero-coupon bond and hold it to maturity (ie, right side of the first equation above).
- Buy a two-year zero-coupon bond and hold it to maturity; at maturity, reinvest the proceeds in a one-year zero-coupon bond (ie, left side of the first equation above).
These two strategies are illustrated on the following timeline:
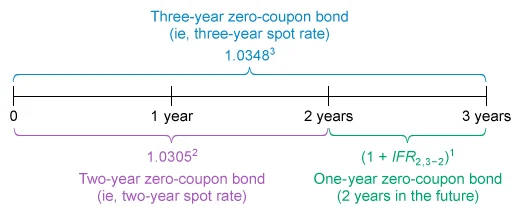
The IFR for the one-year forward rate starting 2 years in the future (IFR2,3−2) is calculated as follows:

(Choice A) 3.72% results from incorrectly calculating the IFR as [(1 + Three-year spot rate)3 − 1] / 2.
(Choice B) 4.16% is the one-year forward rate starting 3 years in the future.
Things to remember:
A forward rate is a future period interest rate that reflects the difference between spot rates of different tenors. In effect, forward rates are breakeven reinvestment rates that result in two investment strategies of equivalent risk, covering the same time horizon and earning the same return.
Question 2:
- 35 bps
- 40 bps
- 45 bps
Solution:

A floating-rate note (FRN) is a debt instrument with an interest rate that resets periodically, so that the interest rate and payments are “floating” and not fixed. The interest rate is based on a reference rate, such as LIBOR, plus a quoted margin, which compensates the investor for the credit risk of the issuer.
The price of an FRN is its discounted future payments, where the discount factor is based on the reference rate plus a discount margin. The discount margin represents the market’s required spread to price the FRN at par on the reset date.
To solve for the discount margin, first calculate the discount factor and then use that to derive the discount margin.
- Calculate the discount factor (using a financial calculator):

- Use the discount factor to find the discount margin:
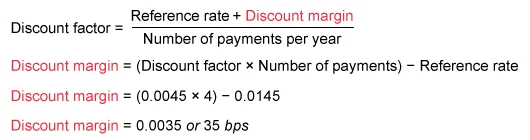
(Choice B) 40 bps is the difference between the market price and par value, not the discount margin.
(Choice C) 45 bps is the periodic discount factor, not the discount margin. The periodic discount factor equals the sum of the reference rate and the discount margin (180 bps) divided by the number of periods per year (4).
Things to remember:
A floating-rate note (FRN) is a debt instrument with an interest rate that resets periodically and is based on a reference rate, such as LIBOR, plus a quoted margin. The price of an FRN is its discounted future payments, where the discount factor is based on the reference rate plus a discount margin that reflects the market’s required return.
2.2. Câu hỏi Fixed Income CFA Level 2
Question:
Solution:
Approach 1: Value the bond as a portfolio of zero-coupon bonds that replicate the bond’s cash flows.
Approach 2: Value the bond as the sum of the individual cash flows’ present values, discounting each cash flow by the spot rate with a matching term.
Approach 3: Value the bond as the sum of the individual cash flows’ present values, discounting each cash flow by the YTM of a benchmark bond with the same time to maturity as the bond.
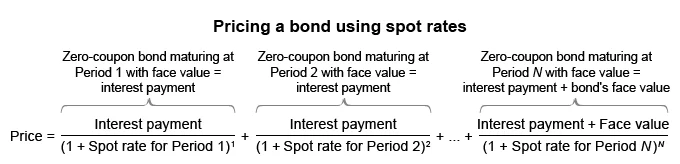
Arbitrage-free valuation of option-free bonds is based on the no-arbitrage principle: market prices adjust until there is no possibility of making risk-free profits through the simultaneous purchase and sale of related assets. This principle is based on two related, fundamental concepts.
- The law of one price: Assets that are perfect substitutes (eg, same asset traded in different markets, an asset and its related forward contract) must trade at equivalent values.
- Value additivity: The value of the whole must equal the sum of the value of its parts.
The arbitrage-free pricing of a coupon bond reflects these concepts by discounting individual cash flows by the spot rate with a term that matches the bond’s payment dates (Choice B). This approach values the bond as a portfolio of zero-coupon bonds that replicate the amount and timing of the bond’s coupons and principal (Choice A). As a result, each discount rate incorporates any risks captured in market term premiums.
Discounting a coupon bond’s cash flows by a single rate (as suggested in Approach 3) is inappropriate for estimating the bond’s arbitrage-free value—unless the yield curve is flat, which is clearly not the case in this instance (Exhibits 1 and 2). If the single discount rate were the bond’s YTM, the result would be the bond’s market price, which could never reveal an arbitrage opportunity. In addition, a single rate would not reflect any difference in risk (eg, expected inflation) from the variation of interest rates across maturities.
Things to remember:
The arbitrage-free valuation of option-free bonds is based on value additivity and the law of one price. These two concepts are applied to a coupon bond by discounting the bond’s individual cash flows by the appropriate-term spot rate. This treats the bond as a portfolio of zero-coupon bonds that match the amount and timing of the bond’s coupons and principal.
2.3. Câu hỏi Fixed Income CFA Level 3
Alexander Apollo manages bond portfolios for high-net-worth clients. He is reviewing the
corporate bond holdings in the following three portfolios:
Portfolio 1: Investment-grade, non-callable, fixed-rate bonds
Portfolio 2: Investment-grade, floating-rate bonds
Portfolio 3: High-yield bonds with diversified call and coupon features
Apollo calculates the expected 6-month excess return for corporate Bond A using information
from Exhibit 1. He assumes the current spread duration will not change.
| Exhibit 1 | |
| Current OAS | 120 bps |
| Expected OAS in 6 months | 130 bps |
| Expected annual credit loss | 0.30% |
| Spread duration | 2.0 |
Apollo invests globally in the high-yield credit markets. He can hedge clients’ foreign exchange
exposure into their domestic currency at minimal cost. He compares the credit markets shown
in Exhibit 2 to evaluate expected performance in a near-term bullish global environment.
| Exhibit 2 | |||
| Market 1 | Market 2 | Market 3 | |
| Credit quality of outstanding high-yield bonds | High concentration of CCC-rated bonds |
High concentration of BB-rated bonds |
High concentration of CCC-rated bonds |
| Expected supply of newly issued high-yield bonds | High | Low | Low |
One of Apollo’s clients prefers to invest in a structured product that offers exposure to financial
sector debt and has more than one source of credit protection. He evaluates the appropriateness of the following three structured financial instruments: covered bonds, assetbacked securities, and collateralized debt obligations.
Question 1:
For which portfolio is the spread duration likely to be closest to the modified duration?
A. Portfolio 1
B. Portfolio 2
C. Portfolio 3
Solution:
A is correct because interest rate changes and credit spread changes have almost identical
effects on non-callable, fixed-rate corporate bonds. For non-callable, fixed-rate corporate
bonds, spread duration is generally very close to modified duration.
B is incorrect because Portfolio 2 contains floating rate bonds. “For floating-rate bonds (also
called floaters) and some other types of bonds, however, the spread duration can differ
substantially from the modified duration.”
C is incorrect because Portfolio 3 has a diversified set of callability and coupons features which
includes callable and floating rate bonds with lower sensitivity to interest rate changes. The
much higher credit loss rate experienced on high-yield bonds compared with investmentgrade bonds results in higher credit spread changes.
Question 2:
The expected 6-month excess return for Bond A is closest to:
A. −0.05%.
B. 0.25%.
C. 0.65%.
Solution:
B is correct based on calculations below
EXR ≈ (s × t) – (Δs × SD) – (t × p × L)
EXR = expected excess return
s = spread at the beginning of the holding period
t = the holding period expressed in fractions of a year
Δs = the change in the credit spread during the holding period determined by expected OAS in 6
months minus current OAS in bps
SD = the spread duration of the bond
p × L = expected annual credit loss where p = the annualized expected probability of default and
L = the expected loss severity
(1.2% × 0.5) – ((1.3% – 1.2%) × 2) – (0.5 × 0.3%) = 0.25%
A is incorrect because the calculation swaps the spread duration and holding period in the 2nd
and 3rd parts of the equation.
C is incorrect because the calculation reverses expected OAS and current OAS in change in
credit spread calculation.
Xem thêm:
[Cập nhật] Bóc trần cấu trúc đề thi CFA: Đừng bỏ lỡ bất kỳ điểm nào!
Bài tập Fixed Income CFA (Môn Thu nhập cố định CFA) kèm đáp án
3. Một số mẹo học và ôn thi môn Fixed Income CFA
- Nên học Fixed Income ngay từ đầu khi học CFA vì môn này mang tính định lượng cao và khó nhất trong chương trình giảng dạy. Nó sẽ khá khó nhằn cho những bạn mới chưa có kiến thức về lĩnh vực này nhưng với những bạn có kiến thức về phần này thì cũng không nên xem nhẹ vì môn này chiếm tỷ trọng lớn trong đề thi.
- Ở Level 3 kiến thức chủ yếu tập trung vào Quản lý danh mục đầu tư và các công cụ thu nhập cố định. Phân lớn ở cấp độ này là lý thuyết nhưng vẫn có một chút tính toán nên hãy chú ý lên kế hoạch học cân bằng.
- Hãy làm chủ máy tính cầm tay. Nếu bạn muốn vượt qua phần này thì máy tính cần tay CFA sẽ là trợ thủ đắc lực của bạn. Đầu tư thu nhập cố định (Fixed Income CFA) là một môn đòi hỏi nhiều tính toán, các phép tính trong kỳ thi CFA không phải là phép nhân chia thông thường mà bạn có thể tự tính bằng giấy bút. Vì thế, bạn cần phải biết được hết các chức năng của máy tính. Hãy thực hành thường xuyên với các bài kiểm tra thực hành và các ví dụ để quen bấm máy hơn.
Câu hỏi thường gặp
Tổng quan về Đầu tư thu nhập cố định (Fixed Income CFA)
Fixed Income được hiểu đơn giản là khoản thu nhập hàng tháng mà bạn nhận được thông qua lương hoặc các khoản đầu tư. Fixed Income có thể thay đổi, nhưng nó sẽ không bị ảnh hưởng quá nhiều bởi biến động của thị trường.
Môn Đầu tư thu nhập cố định (Fixed Income CFA) ở Level 1 có khó không?
CFA Level 1 Fixed Income được coi là một trong những chủ đề khó nhất trong kỳ thi và đối với hầu hết các ứng viên, đây cũng là một trong những chủ đề ít quen thuộc nhất. Đầu tư thu nhập cố định thường trừu tượng hơn đầu tư vốn chủ sở hữu.
Môn Đầu tư thu nhập cố định (Fixed Income CFA) ở Level 2 có khó không?
Giống như Level 1, CFA Level 2 Thu nhập cố định được coi là một trong những chủ đề khó trong kỳ thi. Thu nhập cố định tương đối nặng về cả công thức và lý thuyết. Các ứng viên sẽ nghiên cứu nhiều công thức khác nhau được sử dụng để định giá trái phiếu có các tùy chọn nhúng và các khía cạnh lý thuyết và thực tế của đường cong lợi suất.
Học môn Đầu tư thu nhập cố định (Fixed Income CFA) ở Level 3 như thế nào?
Bạn nên làm thật nhiều bài luyện tập và phải chắc chắn là bạn nằm lòng cách xử lý các câu hỏi cho từng dạng đó. Nếu thời gian thi của bạn đang đến gần, bạn có thể xem các câu trả lời mẫu để rút ngắn hơn thời gian học.
Ngoài ra bạn có thể theo một khóa học về chứng chỉ CFA, nơi có thể giúp bạn định hướng và cung cấp đầy đủ tài liệu ôn thi. Nếu bạn đang cần tư vấn về lộ trình học và ôn tập CFA, đừng ngần ngại liên lạc với Taca Academy!
- Khóa học CMA luyện thi Chứng chỉ Kế toán quản trị Hoa Kỳ (U.S CMA)
- DipIFR – chứng chỉ lập báo cáo tài chính quốc tế (Level 2)
- Chuyển đổi báo cáo tài chính từ VAS – IFRS
- Khoá học IFRS toàn diện (CertIRF, DipIFR, VAS to IFRS)
Taca International Certificate,



ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911