


Thuế GTGT không được khấu trừ được hạch toán như thế nào ?
Nội dung chính
Hiện nay có rất nhiều câu hỏi được rất nhiều người quan tâm về thuế giá trị gia tăng cũng như cách hạch toán thuế GTGT đầu vào không được khấu trừ. Nếu còn lo ngại không biết hạch toán thuế GTGT đầu vào được khấu trừ hay không được khấu trừ thì bài viết dưới đây sẽ giúp bạn giải đáp thắc mắc đó.
I. Căn cứ theo điều kiện pháp lý
- Hóa đơn GTGT sử dụng không đúng theo quy định của pháp luật như: hóa đơn GTGT nhưng không ghi thuế GTGT. Có nghĩa là trên hóa đơn đó phải ghi rõ thuế suất thuế GTGT và số tiền thuế GTGT là bao nhiêu. Trừ một vài trường hợp đặc thù như: tem, vé, phiếu thu tiền bảo hiểm…
- Hóa đơn không ghi rõ ràng hoặc là không ghi một trong các tiêu chí như tên, địa chỉ cư trú, mã số thuế của người bán nên không thể xác định được người bán. Do đó, trên hóa đơn GTGT phải ghi đúng tên, địa chỉ và cả mã số thuế người bán.
- Hóa đơn không ghi rõ ràng hoặc là không ghi một trong các tiêu chí như tên, địa chỉ cư trú, mã số thuế của người mua nên không thể xác định được người mua (ngoại trừ trường hợp ủy quyền cho bên Tổ chức, cá nhân chi hộ).
- Hóa đơn bị tẩy xóa, hóa đơn không có bất cứ hàng hóa và dịch vụ kèm theo hay còn được gọi là hóa đơn khống, chứng từ nộp thuế GTGT.
- Hóa đơn ghi không đúng với giá trị thực tế của hàng hóa và dịch vụ mua bán hay trao đổi.
Xem thêm: Những điều kiện khấu trừ thuế GTGT đầu vào mới nhất
II. Những trường hợp mà cơ sở kinh doanh không được khấu trừ thuế GTGT đầu vào:
Sử dụng hóa đơn GTGT không đúng quy định của pháp luật như hóa đơn không ghi thuế GTGT. Có nghĩa là trên hóa đơn đó phải ghi rõ suất thuế và tiền thuế GTGT là bao nhiêu. Trừ những trường hợp đặc thù như tem, vé, phiếu thu tiền bảo hiểm…
Hóa đơn không ghi hoặc ghi sai một trong những thông tin chi tiết như tên, mã số thuế, địa chỉ. Khi đó sẽ không xác định được người bán và người mua. Có nghĩa là trên hóa đơn GTGT đó phải ghi đúng tên, mã số thuế và địa chỉ của người bán, người mua
Hóa đơn, chứng từ thuế GTGT làm giả, bị tẩy xóa hoặc hóa đơn không có hàng hóa, dịch vụ kèm theo gọi là hóa đơn khống
Hóa đơn ghi sai giá trị thực tế của hàng hóa, dịch vụ mua bán hoặc trao đổi
1. Thuế GTGT dùng cho sản xuất, kinh doanh hàng hóa chịu thuế và không chịu thuế GTGT
Dựa theo khoản 7 điều 14 bộ Thông tư 219/2013/TT-BTC: Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho việc sản xuất kinh doanh không chịu thuế GTGT thì sẽ không được khấu trừ
Dựa theo khoản 9 điều 1 bộ Thông tư 26/2015/TT-BTC: Thuế GTGT đầu vào của những hàng hóa, dịch vụ (gồm cả tài sản cố định) sử dụng cùng với việc sản xuất buôn bán hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT thì chỉ được khấu trừ thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho sản xuất kinh doanh hàng hóa và dịch vụ chịu thuế GTGT
Cơ sở sản xuất kinh doanh phải hạch toán riêng thuế GTGT đầu vào không được khấu trừ và được khấu trừ
Nếu không hạch toán riêng được thì thuế đầu vào khấu trừ sẽ được tính theo tỷ lệ % giữa doanh thu không cần kê khai, doanh thu chịu thuế GTGT, tính nộp thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ đã bán ra bao gồm cả doanh thu không cần kê khai, tính nộp thuế không hạch toán riêng
Các cơ sở kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT theo hàng tháng/quý thì tạm phân bổ số thuế GTGT của hàng hóa, dịch vụ và tài sản cố định mua vào được khấu trừ trong tháng/quý, đến cuối năm các cơ sở kinh doanh thực hiện tính phân bổ số thuế GTGT đầu vào được khấu trừ của năm đó để kê khai điều chỉnh thuế GTGT đầu vào đã tạm phân bổ khấu trừ theo tháng/quý.
2. Điều kiện đối với hóa đơn GTGT có giá trị từ 20 triệu đồng trở lên
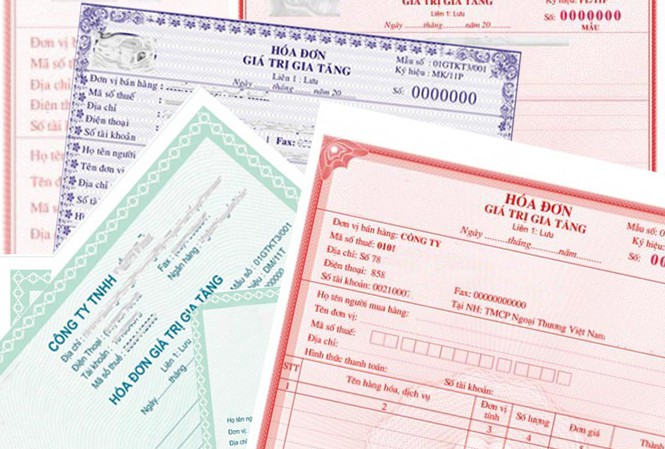
Dựa theo khoản 9 điều 1 bộ Thông tư 26/2015/TT-BTC và điều 1 bộ Thông tư 173/2016/TT-BTC, điều kiện để khấu trừ thuế GTGT đầu vào: Phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ được mua vào (bao gồm luôn cả hàng hóa nhập khẩu) với 20 triệu đồng trở lên, trừ trường hợp hàng hóa, dịch vụ có tổng giá trị mua vào từng đợt có hóa đơn dưới 20 triệu đồng theo giá đã có thuế GTGT.
Nói một cách cụ thể: Nếu hóa đơn GTGT có giá trị từ 20 triệu trở lên thì bắt buộc phải có “chứng từ thanh toán không dùng tiền mặt” thì mới được khấu trừ.
3. Các trường hợp thanh toán không dùng tiền mặt khác để khấu trừ thuế GTGT đầu vào
- a) Trường hợp nếu hàng hóa, dịch vụ được mua vào theo phương thức thanh toán bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với giá trị hàng hóa, dịch vụ được bán ra hoặc vay mượn hàng mà phương thức thanh toán này đã được quy định cụ thể, rõ ràng trong hợp đồng thì phải có:
- Biên bản để đối chiếu số liệu
- Có sự xác nhận giữa 2 bên về việc thanh toán bù trừ hàng hóa, dịch vụ mua vào với hàng hóa, dịch vụ được bán ra hoặc vay mượn hàng
- Trường hợp bù trừ công nợ thông qua bên thứ ba thì phải có biên bản bù trừ công nợ như vay tiền, cấn trừ công nợ qua bên thứ ba làm căn cứ để khấu trừ thuế.
- b) Trường hợp nếu hàng hóa, dịch vụ mua vào theo phương thức bù trừ công nợ như vay tiền, cấn trừ công nợ qua bên thứ ba mà phương thức thanh toán này đã được quy định cụ thể, rõ ràng trong hợp đồng thì phải có:
- Hình thức văn bản là hợp đồng vay, mượn tiền được lập ra trước đó
- Bên cho vay phải có chứng từ chuyển tiền sang tài khoản của bên đi vay đối với khoản vay bằng tiền (kể cả trường hợp bù trừ giữa giá trị hàng hóa, dịch vụ được mua vào với khoản tiền mà người bán đã hỗ trợ cho người mua hoặc nhờ người mua chi hộ)
- c) Trường hợp nếu hàng hóa, dịch vụ được mua vào được thanh toán ủy quyền từ bên thứ ba và thanh toán qua ngân hàng (kể cả khi bên bán yêu cầu bên mua thanh toán tiền qua ngân hàng cho bên thứ ba do bên bán chỉ định) thì trong hợp đồng dưới hình thức văn bản phải được quy định cụ thể và bên thứ ba là một pháp nhân hoặc thể nhân đang hoạt động theo quy định của pháp luật.
– Nếu đã thực hiện các hình thức nêu trên mà phần còn lại được thanh toán bằng tiền mặt từ 20 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp phải có chứng từ thanh toán qua ngân hàng.
Chú ý: Nếu mua hàng hóa của một nhà cung cấp nào đó có giá trị dưới 20 triệu đồng nhưng lại mua nhiều lần trong một ngày có tổng giá trị hơn 20 triệu đồng thì chỉ được khấu trừ thuế và phải chứng từ thanh toán qua ngân hàng. Nhà cung cấp là người nộp thuế phải có mã số thuế, trực tiếp khai và nộp thuế GTGT.
- d) Trường hợp mua xe ô tô trên 1,6 tỷ thì chỉ được khấu trừ 160 triệu đồng:
Theo điều 9 bộ Thông tư 151/2014/TT-BTC Tài sản là ô tô chở người có 9 chỗ ngồi trở xuống (trừ khi ô tô sử dụng vào việc kinh doanh vận chuyển hàng hóa, du lịch, khách sạn hoặc dùng để làm mẫu và lái thử) có giá trị hơn 1,6 tỷ đồng (chưa tính thuế GTGT) thì số thuế GTGT đầu vào sẽ tương ứng với phần giá trị vượt hơn 1,6 tỷ đồng không được khấu trừ.
4. Các hạch toán GTGT không được khấu trừ thuế GTGT đầu vào
Theo khoản 9 điều 14 bộ Thông tư 219/2013/TT-BTC số thuế GTGT đầu vào sẽ không được khấu trừ, các cơ sở kinh doanh được hạch toán vào chi phí để tính thuế thu nhập của doanh nghiệp hoặc tính vào nguyên giá của tài sản cố định, trừ thuế GTGT của hàng hóa được mua vào từng lần có giá trị hơn 20 triệu đồng không có chứng từ thanh toán không dùng tiền mặt.
Với sự hướng dẫn cụ thể về hạch toán GTGT không được khấu trừ vừa được Học viện TACA chia sẻ có thể bạn đã có được sự hiểu biết nhất định và tổng quan hơn về vấn đề này. Hy vọng bài viết mà chúng tôi vừa cung cấp có thể giúp bạn có thêm những thông tin bổ ích.
Xem thêm:


ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911