


IAS 37 – Các khoản dự phòng, tài sản và nợ tiềm tàng
Nội dung chính
IAS 37 – Dự phòng nợ, nợ và tài sản tiềm tàng (Provisions, Contingent Liabilities and Contingent Assets) quy định phương pháp kế toán cho các khoản dự phòng (nợ phải trả không chắc chắn về thời gian hoặc số tiền), cùng với tài sản tiềm tàng (có thể là tài sản) và nợ tiềm tàng (nghĩa vụ có thể và nghĩa vụ hiện tại không thể đo lường được). Các khoản dự phòng được đo lường theo ước tính tốt nhất (bao gồm rủi ro và sự không chắc chắn) của các chi phí cần thiết để thanh toán các nghĩa vụ hiện tại và phản ánh giá trị hiện tại của chi phí cần thiết để thanh toán nghĩa vụ khi giá trị theo thời gian của tiền là trọng yếu.
Trong bối cảnh hội nhập quốc tế, các doanh nghiệp tại Việt Nam đối mặt với nhiều thách thức trong hoạt động tài chính và kế toán. IAS 37 cung cấp cơ sở vững chắc để quản lý và báo cáo chính xác các nghĩa vụ tài chính. Tuy nhiên, sự khác biệt giữa chuẩn mực quốc tế (IAS) và chuẩn mực kế toán Việt Nam (VAS) đặt ra nhiều khó khăn khi điều chỉnh giá trị đầu tư và xử lý tổn thất. TACA sẽ giúp doanh nghiệp hiểu rõ các yếu tố quan trọng khi áp dụng IAS 37, đảm bảo đáp ứng yêu cầu quốc tế trong quá trình hội nhập thông qua bài viết dưới đây:
>> Xem thêm:
Những thông tin tổng quan về chuẩn mực IAS 37 – Dự phòng, nợ và tài sản tiềm tàng
Xét về mục tiêu của chuẩn mực IAS 37
Mục tiêu của Chuẩn mực này là đảm bảo rằng các nguyên tắc ghi nhận và cơ sở xác định giá trị thích hợp áp dụng cho các khoản dự phòng phải trả, nợ tiềm tàng và tài sản tiềm tàng và đảm bảo thông tin được trình bày đầy đủ trong các thuyết minh nhằm giúp người sử dụng hiểu được bản chất, thời gian và giá trị của các khoản mục này.
Xét về phạm vi áp dụng của IAS 37
IAS 37 không bao gồm nghĩa vụ phải trả và các khoản dự phòng phát sinh từ:
- Các công cụ tài chính nằm trong phạm vi của IFRS 9 – Công cụ tài chính.
- Hợp đồng có rủi ro cao.
- Hợp đồng bảo hiểm (xem IFRS 4 Hợp đồng bảo hiểm), nhưng IAS 37 áp dụng cho các điều khoản khác, nợ tiềm tàng và tài sản dự phòng Một hạng mục bảo hiểm được đề cập bởi một IFRS khác.
- Một hạng mục bảo hiểm được đề cập bởi một IFRS khác. Ví dụ, Hợp đồng xây dựng IAS 11 áp dụng cho các nghĩa vụ phát sinh theo các hợp đồng đó và IAS 12 Thuế thu nhập doanh nghiệp áp dụng cho các nghĩa vụ đối với thuế thu nhập hiện hành hoặc hoãn lại, IAS 17 Cho thuê áp dụng cho nghĩa vụ cho thuê, và IAS 19 Lợi ích của người lao động áp dụng cho lương hưu và các nghĩa vụ lợi ích khác của nhân viên.
Chuẩn mực IAS 37 áp dụng cho các khoản dự phòng tái cấu trúc (bao gồm cả việc hoạt động bị chấm dứt). Khi việc tái cấu trúc đáp ứng định nghĩa về hoạt động bị chấm dứt thì phải trình bày bổ sung các thuyết minh theo quy định tại IFRS 5 Tài sản dài hạn nắm giữ để bán hoặc hoạt động bị chấm dứt.
Xét về sơ lược qua lịch sử của IAS 37
Chuẩn mực IAS 37 – Dự phòng, Nợ và Tài sản Tiềm tàng được phát hành lần đầu bởi Ủy ban Chuẩn mực Kế toán Quốc tế (IASC) vào tháng 9 năm 1998. Chuẩn mực này có hiệu lực đối với các báo cáo tài chính từ ngày 1 tháng 7 năm 1999.
IAS 37 được thiết lập nhằm cung cấp hướng dẫn chi tiết về cách kế toán cho các khoản dự phòng, nợ tiềm tàng và tài sản tiềm tàng, những vấn đề đã được xử lý một phần trong chuẩn mực IAS 10 trước đó.
Vào năm 2005, IASC đã công bố bản dự thảo sửa đổi IAS 37, phản ánh những cập nhật và cải tiến trong chuẩn mực để phù hợp hơn với thực tiễn kế toán hiện tại. Những sửa đổi này đã được đưa vào áp dụng nhằm cải thiện độ chính xác và minh bạch của việc báo cáo các khoản dự phòng và nợ tiềm tàng.
Những sửa đổi và cập nhật trong năm 2020 vào tháng 5, Ủy ban Chuẩn mực Kế toán Quốc tế (IASB) đã phát hành một sửa đổi quan trọng về IAS 37 cụ thể là về Hợp đồng Cân nhắc – Chi phí Thực hiện Hợp đồng. Sửa đổi này làm rõ rằng, để đánh giá xem một hợp đồng có phải là hợp đồng cân nhắc hay không, chi phí thực hiện hợp đồng bao gồm cả chi phí gia tăng và phân bổ các chi phí khác liên quan trực tiếp đến việc thực hiện hợp đồng.
Xét về điều kiện ghi nhận một khoản dự phòng
Một khoản dự phòng phải trả được ghi nhận khi: [IAS 37.14]
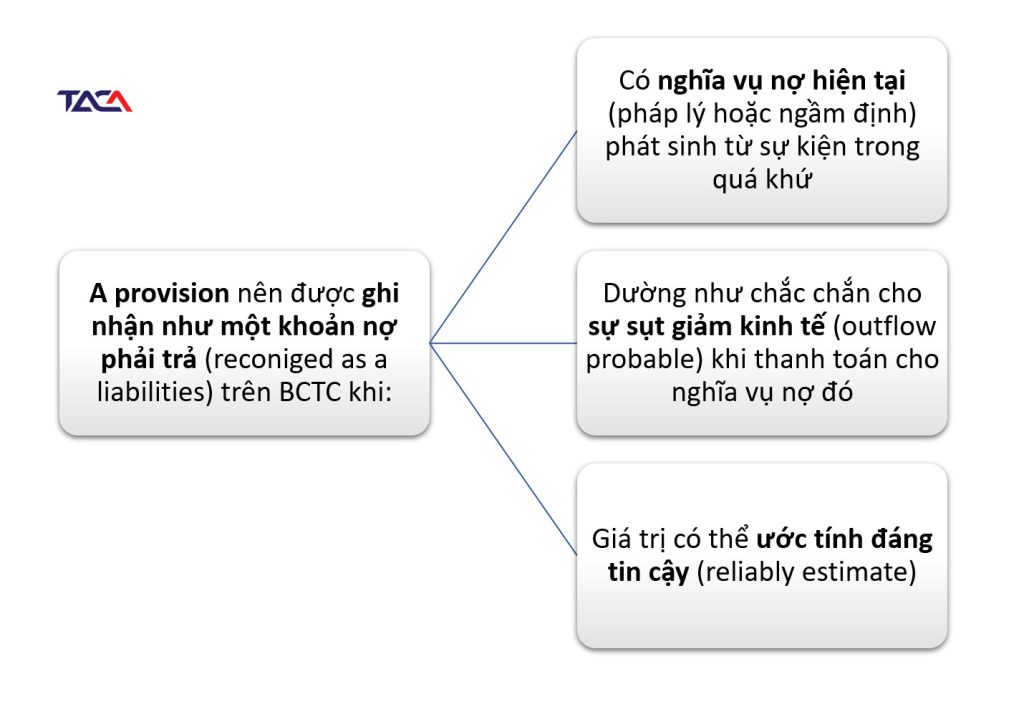
Nếu các điều kiện này không đáp ứng được, không có khoản dự phòng nào được ghi nhận.
Một sự kiện có tính chất bắt buộc là một sự kiện làm nảy sinh một nghĩa vụ pháp lý (legal) hoặc nghĩa vụ liên đới (constructive) làm cho doanh nghiệp không có lựa chọn nào khác ngoài việc thực hiện nghĩa vụ đó:
– Nghĩa vụ pháp lý (legal) là nghĩa vụ phát sinh từ:
- Một hợp đồng;
- Một văn bản pháp luật hiện hành; hoặc
- Việc vận dụng các quy định của pháp luật.
– Nghĩa vụ liên đới (constructive) là nghĩa vụ phát sinh từ các hoạt động của một doanh nghiệp khi thông qua các chính sách đã ban hành hoặc hồ sơ, tài liệu hiện tại có liên quan để chứng minh cho các đối tác khác biết rằng doanh nghiệp sẽ chấp nhận và thực hiện những nghĩa vụ cụ thể.
Một số khái niệm về IAS 37 mà bạn cần nắm rõ
Thuật ngữ được sử dụng trong IAS 37
| Contingent asset | Tài sản tiềm tàng |
| Constructive obligation | Nghĩa vụ ngầm định |
| Contingent liability | Nợ tiềm tàng |
| Legal obligation | Nghĩa vụ pháp lý |
| Liability | Nợ phải trả |
| Obligating event | Sự kiện có tính chất bắt buộc |
| Onerous contract | Hợp đồng có rủi ro lớn |
| Provision | Dự phòng phải trả |
| Restructuring | Tái cấu trúc |
Một số định nghĩa chính trong IAS 37
| Nội dung | Định nghĩa |
| Khoản dự phòng | Một khoản nợ phải trả không chắc chắn về thời gian hoặc số tiền |
| Trách nhiệm pháp lý | Nghĩa vụ hiện tại bắt nguồn từ một hợp đồng (thông qua các điều khoản rõ ràng hoặc ngầm định).
Việc giải quyết dự kiến sẽ dẫn đến việc chảy ra các nguồn lực (thanh toán). |
| Khoản nợ phải trả | Nghĩa vụ hiện tại của đơn vị phát sinh từ các sự kiện trong quá khứ mà việc thanh toán nghĩa vụ đó dự kiến dẫn đến làm giảm nguồn lực kinh tế của đơn vị. |
| Sự kiện có tính chất bắt buộc | Là sự kiện làm phát sinh một nghĩa vụ pháp lý hoặc nghĩa vụ liên đới khiến cho đơn vị không có sự lựa chọn nào khác ngoài việc thực hiện nghĩa vụ đó. |
| Nghĩa vụ pháp lý | Là nghĩa vụ phát sinh từ:
|
| Nghĩa vụ liên đới | Là nghĩa vụ phát sinh từ các hoạt động của một đơn vị khi thông qua các chính sách đã ban hành hoặc hồ sơ, tài liệu hiện tại có liên quan để chứng minh cho các đối tác khác biết rằng đơn vị sẽ chấp nhận và thực hiện những nghĩa vụ cụ thể. |
| Nợ tiềm tàng | Nghĩa vụ có thể phát sinh từ các sự kiện trong quá khứ và sự tồn tại của chúng sẽ chỉ được xác nhận bằng việc xảy ra hoặc không xảy ra của một hoặc nhiều sự kiện không chắc chắn trong tương lai mà đơn vị không hoàn toàn kiểm soát được hoặc là nghĩa vụ hiện tại phát sinh từ các sự kiện trong quá khứ nhưng chưa được ghi nhận vì:
|
| Tài sản dự phòng | Một tài sản có thể phát sinh từ các sự kiện trong quá khứ và sự tồn tại của nó chỉ được xác nhận bởi sự xảy ra hoặc không xảy ra của một hoặc nhiều sự kiện không chắc chắn trong tương lai mà không hoàn toàn nằm trong tầm kiểm soát của đơn vị. |
|
Tài sản tiềm tàng |
Tài sản có thể phát sinh từ các sự kiện trong quá khứ và sự tồn tại của chúng sẽ chỉ được xác nhận bằng việc xảy ra hoặc không xảy ra của một hoặc nhiều sự kiện không chắc chắn trong tương lai mà đơn vị không hoàn toàn kiểm soát được; |
| Hợp đồng có rủi ro lớn | Một hợp đồng trong đó các khoản chi phí không tránh khỏi để thực hiện nghĩa vụ hợp đồng vượt quá lợi ích kinh tế dự kiến thu được từ hợp đồng đó. |
| Nghĩa vụ ngầm định | Một nghĩa vụ phát sinh từ các hoạt động của đơn vị khi mô hình được thiết lập từ thực tiễn trong quá khứ, các chính sách được công bố hoặc một tuyên bố đủ cụ thể ở thời điểm hiện tại, đơn vị đã chỉ ra cho các bên khác rằng họ sẽ chấp nhận một số trách nhiệm nhất định và đơn vị đã cho các bên khác biết rằng họ sẽ cam kết thực hiện các trách nhiệm đó. |
| Tái cấu trúc | Một chương trình do ban lãnh đạo đơn vị lập kế hoạch và kiểm soát, dẫn đến sự thay đổi trọng yếu về Quy mô hoạt động của đơn vị hoặc là Cách thức hoạt động của đơn vị. |
| Tái cơ cấu đơn vị | Là một chương trình do nhà quản lí lập kế hoạch, kiểm soát và có những thay đổi quan trọng về:
|
=> Phân biệt dự phòng và các khoản nợ phải trả khác

>>Xem thêm: [Tặng miễn phí] Tải ngay bộ tài liệu IAS/IFRS chi tiết, đầy đủ – Cập nhật mới nhất
Trọn bộ tài liệu chuẩn về IAS 37 – Các khoản dự phòng, nợ và tài sản tiềm tàng
Để nghiên cứu sâu hơn các vấn đề được đề cập trong IAS 37 – Các khoản dự phòng, nợ và tài sản tiềm tàng (Provisions, Contingent Liabilities and Contingent Assets) mời bạn tham khảo tài liệu sau:
Tài liệu Chuẩn mực kế toán quốc tế IAS 37 – Các khoản dự phòng, nợ và tài sản tiềm tàng (Tiếng Việt)
IAS 37 Dự phòng, Nợ phải trả có điều kiện và Tài sản có điều kiện nêu rõ cách hạch toán các khoản dự phòng (các khoản nợ có thời gian hoặc số tiền không chắc chắn), cùng với các tài sản có điều kiện (tài sản có thể có) và các khoản nợ có điều kiện (các nghĩa vụ có thể có và các nghĩa vụ hiện tại không có khả năng xảy ra hoặc không thể đo lường một cách đáng tin cậy). Các khoản dự phòng được đo lường theo ước tính tốt nhất (bao gồm rủi ro và bất trắc) về chi phí cần thiết để thanh toán nghĩa vụ hiện tại và phản ánh giá trị hiện tại của các chi phí cần thiết để thanh toán nghĩa vụ khi giá trị thời gian của tiền là quan trọng.
Để đào sâu nguyên lý, bản chất IAS 37 mời bạn tham khảo tài liệu sau:
>> Tải ngay trọn bộ tài liệu: Chuẩn mực kế toán quốc tế IAS 37 – Các khoản dự phòng, nợ và tài sản tiềm tàng (Tiếng Việt)
Document International Accounting Standards IAS 37 – Provisions, Contingent Liabilities and Contingent Assets (English)
IAS 37 Provisions, Contingent Liabilities and Contingent Assets outlines the accounting for provisions (liabilities of uncertain timing or amount), together with contingent assets (possible assets) and contingent liabilities (possible obligations and present obligations that are not probable or not reliably measurable). Provisions are measured at the best estimate (including risks and uncertainties) of the expenditure required to settle the present obligation, and reflects the present value of expenditures required to settle the obligation where the time value of money is material.
To delve deeper into the principles, the essence of IAS 37 invites you to refer to the following document:
>> Download the complete set of documents now: International Accounting Standard IAS 37 – Provisions, Contingent Liabilities and Contingent Assets (English)
Trọn bộ tài liệu Chuẩn mực kế toán Việt Nam (VAS) & Chuẩn mực tế toán quốc tế (IFRS)
Việc thấu hiểu IFRS là rất quan trọng, vì nó không chỉ giúp bạn đón đầu xu hướng tuyển dụng của các doanh nghiệp lớn, gia nhập đội ngũ quản lý tại các công ty đa quốc gia và có cơ hội sở hữu mức lương “khủng” đáng mơ ước. Tuy nhiên vẫn còn một số rào cản như thiếu tài liệu học uy tín, chưa tìm được các bản dịch tiếng việt chuẩn về các chuẩn mực quốc tế IFRS và chuẩn mực kế toán Việt Nam VAS để hiểu sâu và thực sự ứng dụng vào quá trình chuyển đổi VAS sang IFRS. Vì vậy Taca gửi tặng bạn trọn bộ IFRS bao gồm:
- Gần 40 chuẩn mực BCTC quốc tế IFRS (bản dịch tiếng việt)
- Bộ từ điển IFRS
- Các bước lập bảng cân đối kế toán hợp nhất theo IFRS
- Phương pháp lập báo cáo lưu chuyển tiền tệ theo IFRS
- Bộ bài tập về chuẩn mực IFRS
>> Tải ngay trọn bộ tài liệu tại đây:
Chuẩn mực kế toán Việt Nam (VAS) & Chuẩn mực tế toán quốc tế (IFRS)

Hướng dẫn cách phân biệt nợ phải trả và nợ tiềm tàng
Mối quan hệ giữa dự phòng phải trả và nợ tiềm tàng
Tất cả dự phòng phải trả là tiềm tàng vì chúng không chắc chắn về mặt thời gian và giá trị. Tuy nhiên, trong Chuẩn mực này, khái niệm “tiềm tàng” được áp dụng cho các tài sản và nợ phải trả không được ghi nhận vì sự tồn tại của chúng chỉ được xác nhận bằng khả năng xảy ra hay không xảy ra của một hoặc nhiều sự kiện không chắc chắn trong tương lai mà đơn vị không hoàn toàn kiểm soát được.
Chuẩn mực này phân biệt rõ hai phần riêng biệt:
- Dự phòng phải trả – là các khoản đã được ghi nhận như nợ phải trả (với giả định có thể ước tính một cách đáng tin cậy) vì chúng là nghĩa vụ nợ hiện tại và có thể có sự giảm sút các lợi ích kinh tế để thanh toán các nghĩa vụ nợ đó.
- Nợ tiềm tàng – các khoản không được ghi nhận như nợ phải trả vì chúng đồng thời là Nghĩa vụ có thể phát sinh vì nó chưa được xác nhận liệu đơn vị có nghĩa vụ nợ hiện tại có thể dẫn đến sự giảm sút lợi ích kinh tế hay không hoặc là Nghĩa vụ hiện tại nhưng không đáp ứng các tiêu chuẩn ghi nhận trong Chuẩn mực này (vì đồng thời không có khả năng có sự giảm sút lợi ích kinh tế tại đơn vị để thanh toán cho các nghĩa vụ nợ, hoặc giá trị nghĩa vụ nợ đó không thể ước tính một cách đáng tin cậy).
Dự phòng phải trả và các khoản nợ phải trả khác
Dự phòng phải trả: Dự phòng phải trả có thể phân biệt với các khoản nợ phải trả khác như phải trả người bán và các khoản chi phí phải trả vì tính không chắc chắn cả về thời gian và giá trị của các khoản chi tiêu trong tương lai cần phải thanh toán.
Các khoản nợ phải trả khác:
- Các khoản nợ phải trả người bán
Đây là các khoản nợ phải trả cho hàng hóa hoặc dịch vụ đã nhận và đã được xuất hóa đơn hoặc chính thức đồng ý với nhà cung cấp.
Khoản phải trả cho các hàng hóa hoặc dịch vụ mà đơn vị đã nhận và đã được nhà cung cấp xuất hóa đơn hoặc có thỏa thuận chính thức.
- Các khoản chi phí phải trả
Đây là các khoản nợ phải trả cho hàng hóa hoặc dịch vụ đã nhận nhưng chưa thanh toán, chưa xuất hóa đơn, hoặc chưa có thỏa thuận chính thức với nhà cung cấp.
Ví dụ: Số tiền liên quan đến tiền lương nghỉ phép cho người lao động hoặc các chi phí khác chưa được thanh toán.
Tính không chắc chắn: Mặc dù các khoản chi phí phải trả đôi khi cần ước tính về giá trị và thời gian, mức độ không chắc chắn thường thấp hơn nhiều so với dự phòng phải trả.
>> Xem thêm;
Hướng dẫn hạch toán khi trích lập dự phòng
Ghi nhận ban đầu (Initial measurement)
Khi doanh nghiệp trích lập dự phòng, khoản dự phòng được kế toán ghi nhận như sau:
Dr Chi phí (Expenses) – I/S
Cr Dự phòng phải trả (Provisions) – SoFP
Ghi nhận tiếp theo (Subsequent measurement)
Nếu trong kỳ, doanh nghiệp trích thêm dự phòng, các bút toán cần thực hiện như sau:
Dr Chi phí (Expenses) – I/S
Cr Dự phòng phải trả (Provisions) – SoFP
Nếu trong kỳ, doanh nghiệp giảm dự phòng do đã thanh toán các khoản chi phí liên quan đến khoản dự phòng đó, các bút toán cần thực hiện như sau:
Dr Dự phòng phải trả (Provisions) – SoFP
Cr Chi phí (Expenses) – I/S
Hướng dẫn đo lường các điều khoản dự phòng
- Giá trị được ghi nhận như một khoản dự phòng nên là khoản tiền sẽ phải chi trả được ước tính gần nhất (best estimate) để thanh toán cho nghĩa vụ nợ hiện tại tại thời điểm kết thúc kỳ báo cáo.
- Khoản dự phòng được ước tính sẽ được xác định bởi sự đánh giá (Judgment) của ban quản lý bằng kinh nghiệm của các giao dịch tương tự.
Dự phòng cho các nhóm sự kiện lớn
Số tiền được công nhận là một khoản dự phòng phải là ước tính tốt nhất về chi phí cần thiết để thanh toán nghĩa vụ hiện tại tại ngày lập bảng cân đối kế toán, tức là số tiền mà một đơn vị sẽ trả một cách hợp lý để thanh toán nghĩa vụ tại ngày lập bảng cân đối kế toán hoặc để chuyển giao nghĩa vụ đó cho bên thứ ba. Điều này có nghĩa là:
- Các khoản dự phòng cho các sự kiện một lần (tái cấu trúc, dọn dẹp môi trường, giải quyết vụ kiện) được đo lường ở mức có khả năng xảy ra cao nhất.
- Các điều khoản cho các nhóm sự kiện lớn (bảo hành, hoàn tiền cho khách hàng) được đo lường theo giá trị kỳ vọng có trọng số xác suất.
Cả hai phép đo đều được tính theo giá trị hiện tại chiết khấu bằng cách sử dụng tỷ lệ chiết khấu trước thuế phản ánh đánh giá hiện tại của thị trường về giá trị thời gian của tiền và rủi ro cụ thể đối với khoản nợ phải trả.
Khi đưa ra ước tính tốt nhất, đơn vị cần xem xét các rủi ro và sự không chắc chắn liên quan đến các sự kiện cơ bản.
Nếu một phần hoặc toàn bộ chi phí dự phòng dự kiến sẽ được hoàn trả bởi bên thứ ba, khoản hoàn trả đó phải được ghi nhận riêng biệt là một tài sản, không phải là khoản giảm trừ của khoản dự phòng. Khoản hoàn trả này chỉ được ghi nhận khi có sự chắc chắn thực tế về việc nhận được khoản hoàn trả đó. Số tiền ghi nhận không được vượt quá số tiền của khoản dự phòng.
Khi đo lường một khoản dự phòng, hãy xem xét các sự kiện trong tương lai như sau:
- Dự báo các thay đổi hợp lý trong công nghệ hiện có.
- Bỏ qua lợi nhuận tiềm năng từ việc bán tài sản.
- Xem xét các thay đổi trong luật chỉ khi chúng gần như chắc chắn sẽ được ban hành.
Khi các điều khoản dự phòng liên quan đến một sự kiện duy nhất, chẳng hạn như kết quả của một vụ án pháp lý, thì việc trích lập dự phòng phải được dựa trên kết quả của tất cả các tình huống có khả năng xảy ra nhất (most likely outcome)
Example: Dự phòng cho các nhóm sự kiện lớn
Parker Co sells goods with a warranty under which customers are covered for the cost of repairs of any manufacturing defect that becomes apparent within the first six months of purchase. The company’s past experience and future expectations indicate the following pattern of likely repairs.
| % of goods sold | Defects | Cost of repairs if all items suffered from these defects |
| 75 | None | – |
| 20 | Major | $1m |
| 5 | Major | $4m |
Required: What is the provision required?
Hướng dẫn giải:
Dự phòng được xác định là: (75% * 0) + (20% * $1m) + (5% * $4m) = $0.4m
Dự phòng có ảnh hưởng từ giá trị thời gian của dòng tiền
Khi sự ảnh hưởng của giá trị thời gian của dòng tiền là trọng yếu, khoản dự phòng sẽ sử dụng mức chiết khấu phù hợp để phản ánh theo giá trị hiện tại của khoản chi phí để giải quyết nghĩa vụ.
Các khoản bồi hoàn (Reimbursements)
Một số điểm liên quan đến các khoản bồi hoàn (Reimbursements)
– Điều kiện ghi nhận khoản bồi hoàn: Khi một khoản chi phí dự kiến sẽ được bồi hoàn bởi bên thứ ba, khoản bồi hoàn chỉ được ghi nhận khi có sự chắc chắn rằng đơn vị sẽ nhận được khoản bồi hoàn đó nếu thanh toán nghĩa vụ nợ. Khoản bồi hoàn này có thể được ghi nhận như một tài sản riêng biệt, nhưng giá trị của khoản bồi hoàn không được vượt quá giá trị của khoản dự phòng phải trả.
– Ghi nhận và trình bày trong báo cáo tài chính: Trong báo cáo kết quả kinh doanh, chi phí liên quan đến khoản dự phòng phải trả được trình bày theo giá trị thuần sau khi trừ đi giá trị khoản bồi hoàn.
– Trách nhiệm thanh toán khi bên thứ ba không thực hiện nghĩa vụ: Đôi khi, đơn vị có thể nhờ bên thứ ba (như thông qua hợp đồng bảo hiểm, các điều khoản bồi thường hoặc giấy bảo hành của nhà cung cấp) thanh toán một phần hoặc toàn bộ chi phí cho khoản dự phòng. Bên thứ ba có thể bồi hoàn cho các khoản chi đã thực hiện hoặc thanh toán trực tiếp.
- Tuy nhiên, trong nhiều trường hợp, đơn vị vẫn phải chịu trách nhiệm thanh toán toàn bộ nếu bên thứ ba không thể thực hiện nghĩa vụ thanh toán vì lý do nào đó. Trong tình huống này, đơn vị ghi nhận toàn bộ nghĩa vụ nợ dưới dạng dự phòng phải trả và khoản bồi hoàn dự kiến được ghi nhận như một tài sản riêng biệt, với điều kiện rằng đơn vị chắc chắn sẽ nhận được khoản bồi hoàn khi thanh toán nghĩa vụ nợ.
- Trong một số trường hợp, nếu bên thứ ba không thanh toán, đơn vị sẽ không phải chịu các khoản chi phí chưa rõ ràng và không cần lập dự phòng cho các khoản chi phí này.
Bài tập ví dụ liên quan đến các khoản bồi hoàn
Example: Time value of money
A company knows that when it ceases a certain operation in 5 years time it will have to pay environmental cleanup costs of $5m.
- The provision to be made now will be the present value of $5m in 5 years time.
- The relevant discount rate in this case is 10%.
- Determines the current provision for the cleanup cost after year 5?
>> Hướng dẫn giải:
- Để trích dự phòng cho việc làm sạch môi trường sau 5 năm, ta phải tính giá trị hiện tại của khoản thanh toán $5m sau 5 năm sẽ phát sinh là:
- Qua mỗi năm, doanh nghiệp phải ghi tăng một phần chi phí để phản ánh sự thay đổi trong value của provision để tới năm thứ 5, thì provision đạt giá trị chính xác là $5m. Phần chi phí trích thêm mỗi năm (tức là phần tăng thêm của provision) là Unwinding mà doanh nghiệp phải ghi vào chi phí trong P&L.
- Qua năm thứ 2, doanh nghiệp ghi tăng một khoản chi phí dự phòng là:
Lưu ý về các khoản bồi hoàn
Khi một phần hay toàn bộ chi phí để thanh toán một khoản dự phòng dự tính được bên thứ 3 bồi thường thì khoản bồi thường này chỉ được ghi nhận khi doanh nghiệp gần như chắc chắn (virtually certain) sẽ nhận được số tiền đó:
- Khoản bồi hoàn này phải được ghi nhận như tài sản riêng biệt. Giá trị ghi nhận của khoản bồi hoàn không được vượt quá giá trị khoản dự phòng.
- Khoản dự phòng và khoản bồi hoàn này sẽ được net off cho nhau trong P&L.
Thay đổi khoản dự phòng (Changes in provisions)
Khoản dự phòng nên được xem xét và điều chỉnh cuối mỗi kỳ báo cáo để phản ánh ước tính chính xác nhất.
Nếu không còn khả năng phải thanh toán nghĩa vụ, dự phòng sẽ được hoàn nhập.
Cách hạch toán tăng, giảm khoản dự phòng
– Nếu doanh nghiệp cần một khoản dự phòng lớn hơn khoản ban đầu: Kế toán ghi nhận tăng khoản dự phòng:
- Dr Chi phí (Expenses) – I/S
- Cr Dự phòng phải trả (Provisions) – SoFP
– Nếu doanh nghiệp trích dự phòng nhiều hơn khoản thực cần: Kế toán ghi nhận giảm khoản dự phòng:
- Dr Dự phòng phải trả (Provisions) – SoFP
- Cr Chi phí (Expenses) – I/S
Dự phòng tái cấu trúc
Dự phòng tái cấu trúc là một khoản dự phòng được lên kế hoạch và kiểm soát bởi những người quản lý của một doanh nghiệp và nó thay đổi một cách đáng kể 1 trong 2 điều sau:
- Phạm vi kinh doanh của doanh nghiệp đó
- Cách thức hoạt động mà doanh nghiệp đó tiến hành
Ví dụ về việc tái cấu trúc là: [IAS 37.70]
- Bán hoặc chấm dứt một hoạt động kinh doanh
- Đóng cửa kinh doanh của các địa điểm kinh doanh
- Thay đổi trong tổ chức cơ cấu quản lý
- Tổ chức lại cơ bản
Các điều khoản tái cấu trúc cần được ghi nhận như sau: [IAS 37.72]
- Bán hoạt động: chỉ công nhận một điều khoản sau khi thỏa thuận bán ràng buộc [IAS 37.78]
- Đóng cửa hoặc tổ chức lại: chỉ công nhận một điều khoản sau khi kế hoạch chính thức chi tiết được thông qua và bắt đầu được thực hiện, hoặc thông báo cho những người bị ảnh hưởng. Một quyết định của hội đồng quản trị là không đủ.
- Tổn thất hoạt động trong tương lai: các khoản dự phòng không được ghi nhận cho các khoản lỗ hoạt động trong tương lai, ngay cả trong tái cơ cấu
- Điều khoản tái cơ cấu khi mua lại: chỉ công nhận một điều khoản nếu có nghĩa vụ tại ngày mua lại [IFRS 3.11]
Các điều khoản tái cấu trúc chỉ nên bao gồm các khoản chi trực tiếp cần thiết cho việc tái cấu trúc, chứ không phải các chi phí liên quan đến các hoạt động đang diễn ra của đơn vị. [IAS 37.80]
Tài khoản ghi nợ tương ứng?
Khi một khoản dự phòng (trách nhiệm pháp lý) được ghi nhận, tài khoản ghi nợ cho một khoản dự phòng không phải lúc nào cũng là tài khoản chi phí. Đôi khi khoản dự phòng có thể tạo thành một phần nguyên giá của tài sản. Ví dụ: được bao gồm trong giá gốc hàng tồn kho, hoặc nghĩa vụ làm sạch môi trường khi một mỏ mới được mở hoặc một giàn khoan dầu ngoài khơi được lắp đặt. [IAS 37.8]
Sử dụng các khoản dự phòng
Các khoản dự phòng chỉ được sử dụng cho mục đích mà chúng được trích lập ban đầu. Chúng cần được xem xét tại ngày lập báo cáo tài chính và điều chỉnh để phản ánh ước tính tốt nhất. Nếu không còn khả năng một nguồn lực sẽ phải chi ra để thanh toán nghĩa vụ, khoản dự phòng cần được hoàn lại. [IAS 37.61]
Công nợ tiềm tàng
Vì có những điểm chung liên quan đến các khoản nợ không chắc chắn, IAS 37 cũng đề cập đến các khoản nợ tiềm tàng. Chuẩn mực yêu cầu các đơn vị không ghi nhận các khoản nợ tiềm tàng nhưng nên trình bày trong thuyết minh. [IAS 37.86]
Tài sản tiềm tàng
Tài sản tiềm tàng không được ghi nhận trên Báo cáo nhưng cần được trình bày trên thuyết minh nếu khả năng có thể thu được lợi ích kinh tế. Khi việc thu được lợi ích kinh tế gần như chắc chắn thì tài sản đó không phải là tài sản tiềm tàng mà cần ghi nhận là tài sản. [IAS 37.31-35]
Cách xác định Dự phòng, nợ tiềm tàng và tài sản tiềm tàng
Dựa vào Flowchart dưới đây, ta có thể quyết định xem một sự kiện xảy ra sẽ được coi là khoản dự phòng, tài sản tiềm tàng hay nợ tiềm tàng

Chú giải:
– Khi có nghĩa vụ hiện tại phát sinh từ sự kiện trong quá khứ, và có khả năng làm giảm lợi ích kinh tế, và có ước tính hợp lý về khoản nợ phải trả ???? Phải lập dự phòng nợ phải trả.
– Khi có nghĩa vụ hiện tại phát sinh từ sự kiện trong quá khứ, tuy nhiên không có khả năng làm giảm lợi ích kinh tế
- Cần thuyết minh trên báo cáo tài chính; hoặc
- Không phải làm gì cả.
– Khi có nghĩa vụ hiện tại phát sinh từ sự kiện trong quá khứ, và có khả năng làm giảm lợi ích kinh tế, nhưng không ước tính được một cách hợp lý về khoản nợ phải trả ???? Ghi nhận là khoản nợ tiềm tàng (contingent liabilities).
– Nếu không có nghĩa vụ hiện tại có thể phát sinh từ các sự kiện trong quá khứ ???? Không phải làm gì cả.
Bảng tổng hợp cách xác định contingent liabilities và contingent assets theo tỉ lệ phần trăm xảy ra
| Probability of occurrence | Contingent liabilities | Contingent assets |
| Virtually certain (> 90%) | Provision | Record |
| Probable (50 – 90%) | Provision | Note |
| Possible (20 – 50%) | Note | No record |
| Remote (< 20%) | No record | No record |
Ví dụ minh họa:
A company is engaged in a legal dispute. The outcome is not yet known. A number of possibilities arise:
- It expects to have to pay about $100,000
=> Khoản nợ được ước tính phải trả $100,000. Khi đó Doanh nghiệp cần phải ghi nhận provision $100,000.
- Possible damages are $100,000 but it’s not expected to have to pay them
=> Khoản thiệt hại được ước tính nhưng không có khả năng phải thanh toán do đó chỉ cần Thuyết minh khoản contingent liability trên BCTC.
- The company expects to have to pay damages but is unable to estimate the amount
=> Doanh nghiệp sẽ phải thanh toán cho khoản thiệt hại nhưng không ước tính được một cách đáng tin cậy do đó cần thuyết minh khoản contingent liability trên BCTC. - The company expects to receive damages of $100,000 and this is virtually certain
=> Doanh nghiệp gần như chắc chắn về khoản thu nhập sẽ nhận được và được ước tính hợp lý nên được ghi nhận là tài sản trên BCTC. - The company expects to probably receive damages of $100,000
=> Doanh nghiệp có khả năng nhận được khoản thu nhập được ước tính một cách hợp lý, tuy nhiên khoản này chưa chắc chắn nhận được. Vì vậy doanh nghiệp cần thuyết minh khoản contingent asset trên BCTC - The company thinks it may receive damages, but it’s not probable
=> Khả năng nhận được khoản đền bù không chắc chắn xảy ra nên doanh nghiệp Không ghi nhận và không phải thuyết minh gì cả nhằm đảm bảo nguyên tắc thận trọng.
So sánh IAS 37 và VAS 18
| Tiêu chí | IAS 37 | VAS 18 |
| Phạm vi | Chuẩn mực này sẽ không được áp dụng cho các khoản dự phòng, tài sản và nợ tiềm tàng phát sinh từ hợp đồng cần thực hiện (là hợp đồng mà chưa bên nào thực hiện bất kỳ nghĩa vụ nào của mình hoặc cả hai bên đã thực hiện một phần nghĩa vụ của mình ở một mức độ như nhau), trừ khi hợp đồng là có rủi ro lớn. |
Không đề cập. |
| Quy tắc đo lường và ghi nhận | Trong trường hợp không chắc chắn được rằng một số sự kiện xảy ra có dẫn đến một nghĩa vụ nợ hay không, Doanh nghiệp phải xác định xem liệu có tồn tại nghĩa vụ nợ tại ngày kết thúc kỳ kế toán năm hay không thông qua việc xem xét tất cả các chứng cứ hiện có, bao gồm cả ý kiến của các chuyên gia. Bằng chứng được xem xét bao gồm bất kỳ bằng chứng bổ sung nào cho các sự kiện xảy ra sau thời điểm kết thúc kỳ báo cáo. Trên cơ sở các bằng chứng này:
Khi khả năng cao là tồn tại một nghĩa vụ nợ hiện tại tại thời điểm kết thúc kỳ báo cáo, đơn vị ghi nhận một khoản dự phòng phải trả (nếu đáp ứng các tiêu chuẩn ghi nhận) và Khi khả năng cao là không có nghĩa vụ nợ hiện tại nào tại thời điểm kết thúc kỳ báo cáo, đơn vị thuyết minh một khoản nợ tiềm tàng, trừ khi khả năng giảm sút các lợi ích kinh tế là khó có thể xảy ra. |
Trong trường hợp không chắc chắn được rằng một số sự kiện xảy ra có dẫn đến một nghĩa vụ nợ hay không, Doanh nghiệp phải xác định xem liệu có tồn tại nghĩa vụ nợ tại ngày kết thúc kỳ kế toán năm hay không thông qua việc xem xét tất cả các chứng cứ hiện có, bao gồm cả ý kiến của các chuyên gia. Bằng chứng được xem xét bao gồm bất kỳ bằng chứng bổ sung nào cho các sự kiện xảy ra sau thời điểm kết thúc kỳ báo cáo. Dựa trên cơ sở của các dấu hiệu đó: |
- Khi chắc chắn xác định được nghĩa vụ nợ tại ngày kết thúc kỳ kế toán năm, thì doanh nghiệp phải ghi nhận một khoản dự phòng (nếu thỏa mãn các điều kiện ghi nhận) và
- Khi chắc chắn không có một nghĩa vụ nợ nào tại ngày kết thúc kỳ kế toán năm, thì doanh nghiệp phải trình bày trong Bản thuyết minh báo cáo tài chính một khoản nợ tiềm tàng, trừ khi khả năng giảm sút các lợi ích kinh tế rất khó có thể xảy ra.Sự sụt giảm giá trị của tài sản
IAS 37 yêu cầu doanh nghiệp tiến hành kiểm tra sự sụt giảm giá trị đối với các tài sản dự kiến phải chịu các tổn thất khi hoạt động trong tương lai hoặc chuyên phục vụ các hợp đồng có rủi ro lớn.
Chuẩn mực IAS 36 “Sự sụt giảm giá trị của tài sản, điều chỉnh và hạch toán tổn thất do sụt giảm giá trị của tài sản” là chuẩn mực áp dụng cho trường hợp trên.
VAS 18 yêu cầu doanh nghiệp tiến hành kiểm tra sự sụt giảm giá trị đối với các tài sản dự kiến phải chịu các tổn thất khi hoạt động trong tương lai hoặc chuyên phục vụ các hợp đồng có rủi ro lớn.
Tuy nhiên, không có chuẩn mực VAS nào tương đương với chuẩn mực IAS 36 “Sự sụt giảm giá trị của tài sản, điều chỉnh và hạch toán tổn thất do sụt giảm giá trị của tài sản”.
>> Xem thêm: VAS 18 – Chuẩn mực kế toán Việt Nam số 18 (Các khoản dự phòng, tài sản và nợ tiềm tàng)
Hướng dẫn trình bày báo cáo và công bố khi áp dụng IAS 37
Sự thống nhất giữa từng loại điều khoản, với mỗi nhóm dự phòng phải trả, đơn vị phải thuyết minh:
- Giá trị ghi sổ tại thời điểm đầu kỳ và cuối kỳ.
- Số dự phòng tăng do trích bổ sung trong kỳ, bao gồm cả việc tăng các khoản dự phòng hiện có.
- Số dự phòng giảm trong kỳ.
- Số dự phòng không sử dụng được hoàn nhập trong kỳ.
- Số dự phòng tăng trong kỳ do chiết khấu giá trị khoản dự phòng tăng lên theo thời gian và do ảnh hưởng của thay đổi tỷ lệ chiết khấu.
Đối với mỗi loại dự phòng, cần trình bày một mô tả ngắn gọn về:
- Mô tả vắn tắt bản chất của nghĩa vụ và thời gian dự kiến của các khoản chi trả.
- Các dấu hiệu về tính không chắc chắn về thời gian hay giá trị của các khoản chi trả nêu trên. Nếu cần phải cung cấp đầy đủ thông tin, đơn vị phải công bố các giả định chính liên quan đến các sự kiện trong tương lai.
- Giá trị khoản bồi hoàn dự kiến, nêu rõ giá trị của bất kỳ tài sản nào được ghi nhận tương ứng với khoản bồi hoàn dự kiến đó.
>> Như vậy, bài viết trên đã giúp bạn hiểu rõ bản chất chuẩn mực kế toán quốc tế IAS 37 – Các khoản dự phòng, nợ và tài sản tiềm tàng giúp doanh nghiệp ghi nhận và thuyết minh những khoản dự phòng, tài sản và nợ tiềm tàng trong báo cáo tài chính. Tuy nhiên, trước bối cảnh phần lớn doanh nghiệp Việt “buộc phải” áp dụng chuẩn mực báo cáo tài chính quốc tế IFRS, đã và đang “rục rịch” chuyển đổi báo cáo từ VAS sang IFRS. Nhiều kế toán tỏ ra “lúng túng” khi không biết phải xử lý báo cáo tài chính như thế nào cho chuẩn chỉnh và bài bản, nhiều bạn muốn nắm bắt cơ hội làm việc tại các tập đoàn đa quốc gia nhưng lại phải “ngậm ngùi” nhường cơ hội cho người khác vì không nắm rõ phương pháp, quy trình chuyển đổi báo cáo tài chính như nào cho đúng?
Hiểu rõ điều đó, TACA tổ chức Khóa học chuyển đổi báo cáo tài chính từ VAS sang IFRS nhằm hướng dẫn học viện thực hành chuyển đổi báo cáo tài chính chuẩn chỉnh nhờ thấu hiểu bản chất, nguyên lý từng chuẩn mực kế toán, nắm chắc các bút toán điều chỉnh cho giao dịch theo hệ thống chuẩn mực IFRS, am tường cách thức chuyển đổi các khoản mục quan trọng trên bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh và thành thạo lập, trình bài báo cáo tài chính riêng lẻ, báo cáo tài chính hợp nhất theo IFRS… nắm chắc công cụ chuyển đổi báo cáo tài chính theo nhu cầu từng doanh nghiệp cụ thể.
>> Tham khảo ngay khóa học Chuyển đổi báo cáo tài chính VAS sang IFRS tại đây:
Với đội ngũ giảng viên là các trưởng phòng cấp cao/ giám đốc chuyên môn tại các đơn vị hàng đầu, các tập đoàn kinh tế lớn nhiều năm áp dụng IFRS thành công. Chúng tôi cam kết truyền đạt toàn bộ kiến thức cốt lõi, các thông tin cập nhật mới nhất và cả những ví dụ, kinh nghiệm, kỹ năng thực tế giúp bạn dễ dàng: Am tường bản chất của từng chuẩn mực IFRS quan trọng, nâng cao khả năng phân tích sự khác biệt giữa VAS và IFRS trong việc lập, trình bày báo cáo tài chính; nắm rõ phương pháp, quy trình chuyển đổi báo cáo tài chính (BCTC) từ VAS sang IFRS, cũng như chủ động xây dựng chương trình chuyển đổi VAS sang IFRS theo nhu cầu cụ thể của doanh nghiệp.
>> Đặc biệt, để sở hữu chứng chỉ Báo cáo tài chính quốc tế CertIFR, DipIFR danh giá nhằm khẳng định năng lực cũng như dọn đường cho sự thăng tiến vượt bậc trong sự nghiệp kế kiểm toàn cầu. Mời bạn tham khảo trọn bộ khóa học Chuẩn mực chứng chỉ lập Báo cáo Tài chính quốc tế tại đây:
- CertIFR – chứng chỉ lập báo cáo tài chính quốc tế (Level 1)
- DipIFR – chứng chỉ lập báo cáo tài chính quốc tế (Level 2)
- Khoá học IFRS toàn diện (CertIRF, DipIFR, VAS to IFRS)
Taca International Certificate,




ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911