


Môn Kiểm toán CPA có khó không?
Nội dung chính
Môn Kiểm toán CPA có khó không?
Nhiều người dự thi CPA khẳng định môn Kiểm toán CPA là cơn “ác mộng” với họ. Ngay cả những người chinh phục thành công chứng chỉ này cũng khẳng định môn Kiểm toán là môn cực kỳ khô khan và mục tiêu của họ chỉ đủ điểm qua môn này. Chính vì vậy, nhiều người vẫn quan niệm Kiểm toán là môn khó nhất trong kỳ thi CPA.
Một số khác cho rằng: “Môn Kiểm toán trong kỳ thi CPA Việt Nam được đánh giá là khó và thách thức” – Không chỉ đòi hỏi kiến thức vững chắc về chuẩn mực kiểm toán (VSA) mà còn cần khả năng vận dụng thực tế cao. Dù không quá khó để đạt 5 điểm (đủ đỗ) nếu ôn tập cơ bản, nhưng để đạt điểm cao là rất khó do khối lượng kiến thức rộng và đòi hỏi tư duy phản biện tốt.
Môn Kiểm toán CPA – môn học “khó nhất” kỳ thi CPA?
Vì sao Kiểm toán được cho là môn học khó nhất kỳ thi CPA Việt Nam? – Đó là vì thí sinh sẽ bắt gặp rất nhiều kỹ năng cần cho Quản lý gặp ở môn Kiểm toán khi thi CPA! Môn này, theo quan điểm của mình thấy thật sự và nhiều phần sẽ ứng dụng được mà chắc là tất cả những người làm Kế toán trưởng, Giám đốc vận hành, giám đốc Tài chính…cũng sẽ cần.
Ví dụ:
- Cách nhìn nhận rủi ro xảy ra, từ rủi ro cố hữu, tiềm tàng, cho tới rủi ro phát sinh từ hệ thống và rủi ro do quá trình thực hiện sai sót…
- Cách ước lượng ảnh hưởng của rủi ro và xem xét mức độ ảnh hưởng
- Phương pháp, giải pháp xử lý các rủi ro trong các phân hệ
Ngoài ra, sau một thời gian làm kiểm toán tuân thủ và kiểm soát nội bộ thì mình thấy thật sự, nhiều quy trình làm việc mẫu và giấy tờ làm việc được bố trí rất khoa học kèm thủ tục kiểm toán hay. Mình nghĩ rằng đây là môn mà nếu học được, các bạn sẽ hiểu cách tư duy và nhìn nhận vấn đề khá bài bản!
Theo quan điểm nhiều thí sinh từng dự thi CPA: Môn kiểm toán là môn vừa khó học vừa dễ học vì với những anh chị đã làm kiểm toán viên, có những anh chị không cần học vẫn thi qua được môn này. Nhưng ngược lại, có những anh chị làm kiềm toán nhiều năm nhưng khi đi thi cũng không đủ 5 điểm vì môn này không có giới hạn nào tuyệt đối là đúng hay sai.
Nếu nói về lý thuyết, môn này là môn có kiến thức rộng và có nhiều điểm tướng đối “chồng chéo” giữa các phần (Luật, Chuẩn mực, Giấy tờ làm việc…) nên phương pháp để mình học là mình tham khảo các sách Giáo trình vì đây là các tài liệu thầy cô đã sắp xếp lại thông tin và cũng có các ví dụ để minh họa tương đối dễ hiểu. Tuy nhiên, do lượng lý thuyết đã quá nhiều, tốt nhất các bạn nên tham khảo 1 số cuốn sách tiêu chuẩn tránh đẽo cày giữa đường, đọc quá nhiều tài liệu nhưng không cô đọng được.
Về phần thực hành, ứng dụng, do nhiều bạn dự thi không làm kiểm toán viên nên quan điểm chủ đạo khi giải thích các câu hỏi, thông thường các bạn chỉ tự tin với những phần hành liên quan đến số liệu trực tiếp trên báo cáo tài chính.
Tuy nhiên, thực tế quá trình kiểm toán còn gắn với nhiều thủ tục kiểm soát, phát hiện gian lận… của các yếu tố phi tài chính nên mình thấy điều quan trọng là hiều về rủi ro trước. Sau đó, với việc nêu thủ tục để kiểm soát các rủi ro, nếu không thuộc lý thuyết, bạn nên logic và suy luận để tự đặt ra câu hỏi “Nếu là nhà quản lý, để hạn chế rủi ro đó, bạn sẽ làm gì?” . Ngoài ra, để dễ hình dung, các bạn nên sắp xếp lại môn học theo trình tự của quá trình kiểm toán.
CPA môn kiểm toán có 02 câu lý thuyết (04 điểm) và O3 bài tập (06 điểm). Tuy nhiên, từ năm 2020, đề thi chuyển hướng theo dạng vận dụng giải quyết tình huống toàn bộ nên các bạn có thể tập trung một số dạng bài thường gặp:
- Giai đoạn lập kế hoạch kiểm toán
- Giai đoạn thực hiện kiểm toán
- Giai đoạn kết thúc kiểm toán và lập báo cáo
>> Xem thêm:
- Tuyển tập các dạng bài tập xuất hiện trong đề thi CPA môn Kiểm toán
- Kinh nghiệm ôn thi CPA môn Kiểm toán
- Tuyển tập đề thi CPA môn Kiểm toán
Tự ôn thi CPA môn Kiểm toán có khó không?
Ngày 8/4/2026 vừa qua, bộ Tài Chính đã công bố điểm thi CPA 2025. Hy vọng nhiều bạn đã nhận được kết quả thi như kỳ vọng. Với các bạn chưa đạt cũng đừng nản chí nhé, có thể thời gian học chưa đủ hoặc cách học chưa phù hợp với bản thân, cố gắng sốc lại tinh thần phục thù năm 2026 nha.
Phần 1: Xác định mục đích thi CPA
Trước tiên mình muốn nói tới mục đích thi CPA để làm gì?Với bạn mục đích của bạn là gì khi muốn ring chứng chỉ CPA?
Trước khi xác định thi, bạn hãy tìm hiểu chứng chỉ CPA là gì? Tìm lý do, mục đích bạn muốn chinh phục nó là gì? Nó sẽ giúp bạn có đủ năng lượng để chạy tới đích đó.
Phần 2: Cách tiếp cận với tài liệu CPA
- Nên tiếp cận từ đề thi => đến tài liệu thi => xác định khung kiến thức cần học cho mỗi môn
- Không kham nhiều tài liệu: dễ có cảm giác bị ngợp và bị sợ. Kinh nghiệm của mình chỉ in tài liệu gồm: CD bộ đưa ra + đề thi các năm + file bài tập từng môn + file bài giải của từng môn.
Phần 3: Cách tự học
5/7 môn CPA và các môn ACCA mình tự học thi, nên đây là kinh nghiệm mình rút ra từ bản thân, quan điểm của riêng mình thôi nhé. Các bạn tham khảo.
1. Nghe: Nghe gì? Nghe ở đâu? Nghe khi nào? Nghe bao nhiêu?
- Môn luật: mình nghe của thầy Hưng trong miền Nam, thầy giảng hay và đặc biệt có phân tích đề các năm.
- Môn Tài Chính: mình nghe của thầy Ninh.
- Môn thuế: mình nghe trong tự ôn thi ACCA.
- Môn Kiểm toán: mình nghe thầy Tuyên, mình thích nghe của thầy, kiến thức của thầy uyên thâm, nghe kiểm toán nhưng thấm rất nhiều khía cạnh của kế toán
- Môn phân tích: mình nghe thầy cũng ở trong Miền Nam m không nhớ tên
- Môn kế toán mình nghe cô hoài, thầy Ngọc Anh, tự ôn thi ACCA, những phần nào đọc mình không hiểu mình tìm video tương ứng để nghe giảng cho hiểu
- Môn Tiếng anh: mình không nghe môn này, vì chỉ cày đề thi các năm chứ cũng ko có time học lại tự đầu
- Nghe đi nghe lại, nghe lúc rảnh, vì mình không có nhiều time để đọc tài liệu nên nghe là 1 cách để ghi nhớ kiến thức, nhắc lại kiến thức hoặc cày bở tới lúc đọc tài liệu là biết à thầy cô nói phần đó nó nằm ở đâu, và vỡ được nhiều hơn.
- Điển hình môn Luật mình thi gần như mình không đọc được tài liệu, chỉ đọc qua 1,2 lần, tới khi thi cũng chưa ôn lại được vì thời điểm đó vừa thi 02 môn ACCA và 04 môn APC nên không đủ time để ôn lại, vì nghe nhiều lần nên nó ở trong đầu vào phòng thi cứ viết thôi ạ. Nên mình khuyến nghị những bạn nào không có time đọc thì cố gắng nghe nhiều nhé.
2. Đọc: Tại sao phải đọc? Đọc cái gì? Đọc ở đâu? Đọc như thế nào?
Như mình nói ở trên trăm nghe không bằng 1 thấy.
- Vì thầy cô chỉ giảng tổng hợp tóm tắt kiến thức cho mình thôi, còn rất nhiều thứ chi tiết mà bạn cần biết, đi thi đôi khi vào ý chi tiết mà bạn chỉ nghe tổng hợp khi đó bị hẫng và không làm được là điều đương nhiên. Việc đọc cung giúp bạn đào sâu bới kỹ, hiểu bản chất kiến thức.
- Nhưng nếu đọc kiểu thụ động, đọc đúng nghĩa là đọc chữ thôi sẽ dẫn đến buồn ngủ và chẳng biết mình đọc gì cả. Vì vậy đọc này bạn cần đọc chủ động, đọc chủ động nghĩa là khi đọc bạn nên tóm tắt các ý chính của chương, mục mà muốn đề cập tới.
Việc tổng hợp, tóm tắt kiến thức giúp bạn clear các vấn đề, không bị mơ hồ, nhầm lẫn các trường hợp, và tránh bị buồn ngủ. Bạn nên có 02 vở cho môn 1 hoặc 1 quyển chia 2 phần, 1 phần tổng hợp kiến thức, 1 phần để làm bài tập, luyện đề.
- Đừng ngại đọc các bạn nhé, để học lâu dài, phát triển lâu dài bạn cần rèn luyện kỹ năng đọc, cách đọc. Mới đầu quay lại việc học, việc đọc các bạn sẽ nản, các bạn nên đọc 1, 2 trang,… dần dần tăng lượng trang lên là sẽ oki ạ. Duy trì mỗi ngày, ít cũng được nhưng đừng bỏ dở chừng.
- Môn kế toán: cấp độ thi là BCTC, nên khi mình học mình không tiếp cận theo góc độ định khoản, mỗi phần hành mình sẽ đọc nguyên tắc trong TT200, những phần khó mình refer tới chuẩn mực kế toán liên quan, và refer tới CD04 của bộ tài chính.
Các phần khó mình đọc nhiều lần hơn để hiểu và áp dụng nguyên tắc cho các bài tập tình huống. Các phần khó mình đọc: Hàng tồn kho, các khoản dự phòng, sự kiện sau ngày kết thúc năm, tài sản cố định, ngoại tệ (điều 69 TT200), Cổ phiếu, trái phiếu (tiếp cận góc độ người phát hành, người mua), doanh thu, xác định kết quả.
Phần hợp nhất mình không đọc trong CD4 và TT202 vì quá dài và mình đọc không hiểu bản chất, không hiểu nên mình đọc thêm nguồn uy tín về hợp nhất BCTC. Sau khi đọc mình note lại nguyên tắc quan trọng của mỗi phần hành.
- Môn thuế: Mình đọc rất nhiều lần CD03 của bộ tài chính, đa phần mình học trong này, khi nào cần ví dụ cụ thể thì mình mới refer tới VB hợp nhất và VB gốc để đọc
Ví dụ: Môn thuế kiến thức trọng yếu:
-
- Nhất là Thuế TNDN, phần này thường đánh vào doanh thu tính thuế (không bao gồm thuế gián thu), chi phí được trừ, ưu đãi thuế, khi học đến phần này mình lôi hết đề của các năm ra phân tích cái nào được trừ, cái nào không, doanh thu tính thuế là bao nhiêu, không nhớ lại lôi CD03 dò lại,…
- Phần thuế TNCN chủ yếu khoản thu nhập chịu thuế, miễn/không chịu thuế, đối tượng giảm trừ người phụ thuộc và thuế từ thu nhập ngoài tiền lương tiền công.
- Phần thuế gián thu thường hay ra bài hỗn hợp các sắc thuế: XNK, TTĐB, VAT, phần này mình đọc note lại TH đặc biệt của XNK và TTĐB thôi chứ cũng không đọc nhiều.
- Môn luật: Nình chỉ đọc tài liệu Bộ tài chính (CD) cung cấp & tóm tắt các ý chính + tập bài tập tình huống down ở trong nhóm về phân tích.
- Môn tài chính: Tài liệu cũng chỉ là CD và tóm tắt các công thức của từng chương.
- Môn phân tích: Mình đọc qua CD + Tóm tắt các nhóm chỉ tiêu, chỉ số + file tổng hợp phân tích down từ trong nhóm.
- Môn Kiểm toán: Mình không đọc CD vì dài quá, môn này mình chủ yếu nghe + đọc tài liệu của ACCA + tài liệu được phát khi tham gia lớp học ở trung tâm.
- Môn tiếng anh: Mình đọc qua English gramma, nhưng phần lớn thời gian là đọc đề thi các năm để phân tích và làm.
3. Sờ: Tại sao phải sờ? sờ như thế nào?
- Kể cả học ở trung tâm, thầy cô giảng rất kỹ, chữa bài tập, đề thi cho các học viên, lúc nghe gật đầu hiểu đấy, nhưng không đặt bút làm thì không biết mình mắc ở đâu, chưa rõ ràng chỗ nào, và cũng không ngấm được kiến thức.
- Việc sờ nghĩa đặt bút làm bài tập, phân tích bài tập, làm đề thi. Nghe hay đọc kiến thức kết quả cũng chỉ là ứng dụng vào bài xem xử lý thế nào, làm ra sao mà thôi. Luyện sờ sẽ vỡ kiến thức đọc, nghe ở trên. Chỉ có luyện sờ giúp thực chiến phòng thi tốt hơn. Khi luyện sờ chỗ nào chưa thông, chưa rõ lại quay lại đọc lý thuyết, nghe video để hiểu rõ vấn đề đó rồi quay ra sờ lại, cứ như vậy cho các chủ đề khó sẽ không thấy nản nữa mà thấy mình phát triển hơn, tư duy tốn hơn.
- Môn Kế toán: Mình sờ bài tập thầy Ngọc Anh nhưng chỉ sờ yêu cầu ảnh hưởng chỉ tiêu BCTC thôi chứ ko sờ tới hạch toán kế toán, sờ đề thi các năm khi học mỗi phần hành. Thường mình phân tích nhiều hơn là làm hoàn chỉnh.
- Môn Thuế: Mình sờ bài tập thầy Trường + file giải + đề thi các năm: sờ từng phần của đề thi khi học từng phần liên quan.
Ví dụ m học đến chi phí không được trừ/được trừ => Sẽ lôi đề các năm phân tích, lấy bài tập của thầy phân tích, đến khi học xong thuế TNDN mình mới làm 1 bài hoàn chỉnh.
- Môn Tài chính: làm file 10 bộ đề thi thử + bài tập sau cuốn CD + đề thi các năm. Cũng như các môn trên học mỗi phần hành mình cũng phân tích, làm phần hành đó trong đề thi
- Môn Luật: Mình phân tích ở file bài tập tình huống + phân tích đề thi các năm
- Môn Phân tích: Môn này mình sờ mỗi đề thi các năm
- Kiểm toán: Môn này mình cũng sờ mỗi đề thi các năm
- Tiếng anh: Môn này 100% đề thi các năm.
Phần 4: Tổng ôn
- Mình tổng ôn trước thi khoảng 2 tuần.
- Tổng hợp kiến thức trọng tâm của môn vào trang giấy. Mỗi chương gói gọn trong khoảng 1 trang hoặc ít hơn. Mỗi môn gói gọn trong vài tờ giấy và đọc lại những note đặc biệt trong quá trình làm bài tập.
Phần 5: Luyện đề
- Trước khi thi 02 tuần mình luyện đề các môn, mình luyện xen kẽ các môn với nhau để tránh quên kiến thức và cố gắng mỗi ngày 1 đề.
- Thường mình trình bày bài bản 1-2 đề, còn lại là mình tính toán và viết nhanh các đề còn lại.
Phần 6: Đi thi
Phần 7: Đôi điều gửi gắm.
-
Khối lượng kiến thức 7 môn khá rộng và nhiều. Não không thể tiếp thu 1 lúc với quá nhiều kiến thức, vì vậy các bạn có ý định thi 7 môn hay 4 môn hay ít hơn thì cũng nên bắt đầu sớm để có thời gian cho não hấp thụ, và mình cũng học đỡ áp lực. Chinh phục CPA đòi hỏi sự bền bỉ, kiên trì, để làm được điều đó nên mỗi ngày nghĩ tới nó 1 chút, hành động cùng nó một chút sẽ đi tới đích thôi.
-
Cái khó của CPA là đối tượng thi thường đang đi làm, có gia đình, bận rộn công việc, gia đình, con cái nên thời gian học không nhiều. Nhưng mình tin nếu các bạn có mục tiêu, muốn nâng cao năng lực bản thân sẽ sắp xếp, ưu tiên được thời gian cho việc học.
-
Đừng ngại hay sợ việc tự học, sợ bơi không tới tích nhé. Việc tự học sẽ giúp bạn tự chủ về mặt thời gian, tiết kiệm được chi phí…Điều quan trọng nhất trong việc tự học đó là tin vào mình làm được, người khác làm được mình cũng sẽ làm được và duy trì được tính tự giác, động lực học. Có được 02 điều trên bạn sẽ dành đủ thời gian học và tìm cách học đúng cách và hiệu quả.
-
Nếu quyết định thi thì bắt tay vào hành động ngay, hành động với quyết tâm cao, xác định không thi thì thôi thi phải cố gắng hết mình để học thật, thi thật, không hời hợt để tránh lãng phí thời gian, tiền bạc, nghi vấn khả năng của bản thân.
Bên cạnh đó, để giúp bạn sớm có sự chuẩn bị nước rút cho kỳ thi CPA 2026, TACA sẽ thông báo lịch thi CPA 2026 sớm nhất thông qua:
Đăng ký nhận ngay LỊCH THI CPA 2026 sớm nhất
Môn Kiểm toán CPA – đạt điểm cao không dễ
Cá nhân tôi cho rằng môn Kiểm toán CPA không khó nhưng để đỗ điểm cao môn này không dễ. Trước hết, khối lượng kiến thức của kỳ thi CPA nói chung và môn Kiểm toán trong kỳ thi CPA nói riêng là cực kỳ rộng lớn. Đối với môn Kiểm toán, bạn không chỉ phải có thời gian ôn luyện lý thuyết mà còn phải thực hành bài tập.
Để vượt qua phần lý thuyết trong đề thi môn Kiểm toán và Dịch vụ đảm bảo nâng cao, bạn phải hiểu rõ được các chuẩn mực kiểm toán. Mà theo mình, chuẩn mực Kiểm toán khó học và khô khan hơn nhiều so với chuẩn mực Kế toán.
>> Xem thêm:
Vì vậy, để tránh mất thời gian ôn tập, bạn cần phải lọc được những phần kiến thức trọng tâm.
Để làm được điều này, bạn có thể tham khảo đề thi của các năm trước. Bạn sẽ nắm được cấu trúc đề thi và những phần nội dung hay được đề cập tới. Bên cạnh đó, bạn cũng cần tìm cho mình một cuốn giáo trình chuẩn.
Thế nào là giáo trình chuẩn?
Đừng sử dụng những cuống giáo trình dành cho bậc Đại học hoặc Cao học thông thường. Nếu bạn muốn thi đậu CPA thì bước đầu tiên là chuẩn bị một cuốn sách dành riêng để luyện thi CPA.
Ví dụ, với môn Kiểm toán, bạn có thể tham khảo sách Ôn thi CPA môn Kiểm toán của TACA nhé.
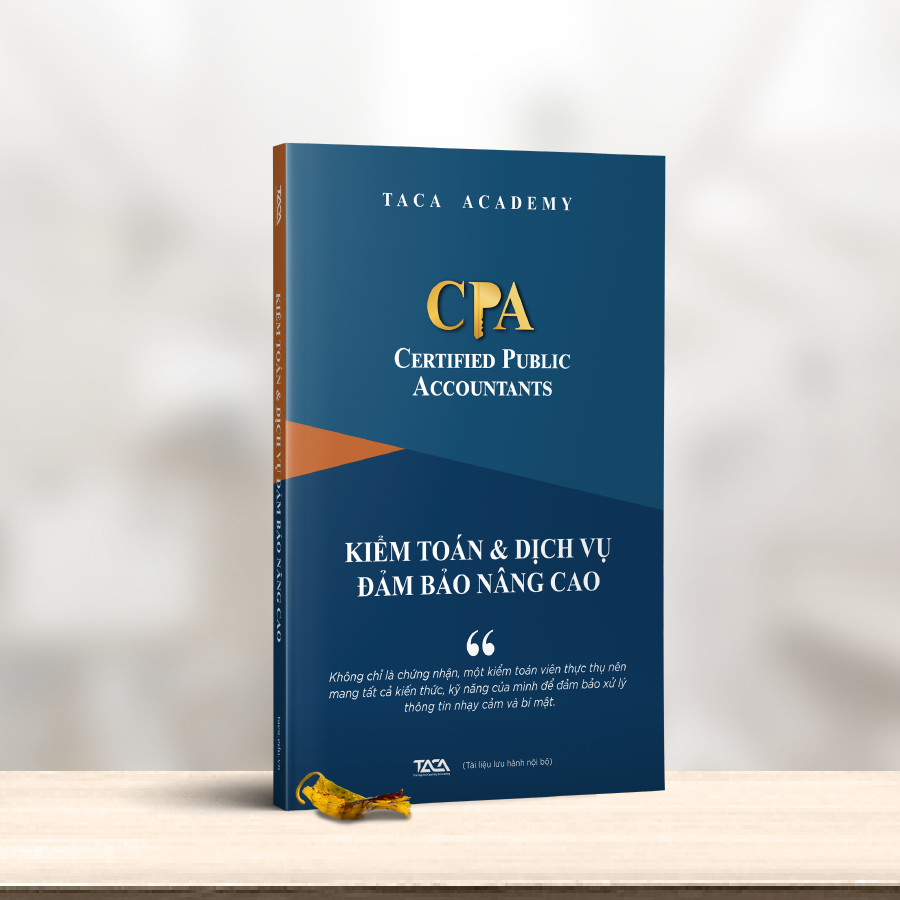
Sách ôn thi CPA môn kiểm toán
Cuốn sách do Taca biên soạn và được các thầy cô Học viện Tài chính hỗ trợ hiệu chỉnh hàng năm. Vì thế, các thông tin trong sách luôn đảm bảo tính chính xác. Các dạng bài được cập nhật phù hợp với các thay đổi của đề thi qua các năm.
Đặc biệt cuốn sách phù hợp với những anh chị đã ra trường lâu, quên mất nhiều kiến thức căn bản. Cuốn sách sẽ giúp anh chị hệ thống lại các kiến thức từ nền tảng đến chuyên sâu về môn Kiểm toán trong kỳ thi CPA.
Khó khăn thứ hai là do giới hạn về nguồn lực.
Cũng giống như nhiều anh chị khác, quỹ thời gian dành cho việc ôn tập của tôi rất hạn chế. Vì vậy, bên cạnh việc xác định các phần kiến thức trọng tâm, tôi nhận thấy mình phải học tới đâu chắc tới đó. Bởi tôi biết rằng, mình sẽ không có thời gian để học lại lần hai.
Chính vì vậy, trong quá trình ôn tập, tôi luôn kết hợp giữa việc học lý thuyết với việc áp dụng vào thực tế. Trong quá trình ôn thi CPA, học phần nào, tôi làm luôn bài tập của phần đó. Sau khi lên lớp, được cô chữa bài, tôi sửa lại bài và làm lại ngay bài đó khi buổi học kết thúc. Nếu có điều gì chưa hiểu, tôi hỏi lại cô giáo hoặc trợ giảng. Kết quả là khi tới bước tổng ôn, kiến thức của tôi khá vững. Hầu như tôi không phải mất thời gian ôn lại nhiều.
Một số mẹo hữu ích khi đi thi
Đây là một số mẹo tôi được thầy cô và các anh chị đi trước chia sẻ. Tôi đã áp dụng và thành công. Hi vọng những mẹo nhỏ này cũng có thể giúp ích cho bạn.
- Ngay khi được phát giấy nháp, hãy ghi nhanh lại những công thức, kiến thức trọng tâm. Rất có ích trong quá trình làm bài thi đấy.
- Kiểm tra kỹ máy tính mang vào phòng thi, tránh trường hợp máy hết pin. Tốt nhất, bạn nên có hai máy tính để dự phòng.
- Kiểm tra bút trước khi đi thi, mang thừa hơn mang thiếu.
- Hôm trước ngày thi, hãy đi ngủ sớm. Đừng cố ôn luyện thêm những kiến thức mới. Bạn sẽ làm mình bị rối đấy.
- Cuối cùng, nếu gặp dạng bài lạ trong đề thi, đừng cuống. Hãy làm những câu hỏi dễ trước. Đảm bảo rằng bạn trả lời đúng vào trọng tâm câu hỏi. Nhớ áp dụng đúng công thức, bấm máy tính chính xác. Bạn có thể quay lại những câu hỏi khó sau.
Môn Kiểm toán không phải là môn học dễ dàng trong kỳ thi CPA, đặc biệt là với những người không phải kiểm toán viên.
Tuy nhiên, hãy cứ kiên trì và ôn tập một cách đều đặn. Bạn chắn chắn sẽ vượt qua được môn thi này.
Bạn có thể tham khảo: Trọn bộ tài liệu ôn thi CPA
>>Xem thêm:
- Các dạng bài tập xuất hiện trong đề thi CPA môn Kiểm toán
- Hướng dẫn giải chi tiết đề thi CPA môn Kiểm toán
Trên đây là toàn bộ câu trả lời cho câu hỏi: “Môn Kiểm toán CPA có khó không?”, hy vọng bài viết sẽ giúp ích cho bạn. Bên cạnh đó, có một “bí kíp truyền đời” về phương pháp, cách thức ôn thi khoa học, hiệu quả giúp bạn đậu CPA ngay lần thi đầu tiên đã được hầu hết kế kiểm kiểm chứng chính là: Bạn thực sự cần mổ xẻ, phân tích cấu trúc đề thi CPA các năm để lượng thức hóa toàn bộ kiến thức thay vì chỉ hệ thống các dạng bài tập một cách rời rạc.
Đồng thời, bạn cũng có thể tìm đọc giáo trình ôn thi CPA uy tín được hệ thống kiến thức bài bản, bám sát nội dung của Bộ Tài chính và luyện giải đề CPA các năm trong thời hạn cho phép trước kỳ thi. Nhằm nâng cao kiến thức chuyên môn sâu, hiểu thấu bản chất, yêu cầu và tránh các lỗi “mất điểm oan” một cách dễ dàng. Hiểu điều đó, TACA gửi đến bạn trọn bộ Tài liệu ôn thi CPA:
>> Tải ngay: Trọn bộ tài liệu 7 môn CPA – Ôn thi CPA hoàn toàn miễn phí tại đây

Đồng thời, để giúp bạn Sở hữu các chứng chỉ hành nghề kế toán – kiểm toán – đại lý thuế một cách tiết kiệm thời gian, công sức, chi phí mà vẫn được tiếp cận lộ trình ôn thi bài bản, phương pháp học thông minh và dễ dàng vượt qua kỳ thi chỉ trong 1 lần thi, TACA gửi đến bạn khóa học:
>> Xem thêm:
1. Khóa học luyện thi Chứng chỉ Đại lý thuế
2. Khóa học luyện thi Chứng chỉ Phân tích đầu tư tài chính
3. Khóa học luyện thi Chứng chỉ Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS)
4. Khóa học luyện thi Chứng chỉ Kế toán Quản trị Hoa kỳ (U.S. CMA)
5. Một số khóa học ứng dụng thực tế trong tài chính kế toán khác:
Taca Certified Professional Accounting,





ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911