


Thủ tục quyết toán thuế TNCN chuẩn chỉnh giúp bạn xác định đúng, đủ số thuế phải nộp
Nội dung chính
Quyết toán thuế TNCN là một quy trình quan trọng giúp cá nhân và tổ chức đảm bảo tuân thủ đúng quy định pháp luật về thuế, cũng như xác định chính xác số thuế phải nộp hoặc được hoàn lại. Với những cập nhật mới nhất từ cơ quan thuế, việc nắm rõ quy trình và thủ tục thực hiện quyết toán thuế TNCN sẽ giúp bạn tiết kiệm thời gian và tránh được các sai sót không đáng có. Bài viết dưới đây cung cấp hướng dẫn chi tiết và đầy đủ về quy trình thủ tục quyết toán thuế TNCN mới nhất, từ chuẩn bị hồ sơ, nộp thuế cho đến những lưu ý về thời gian và địa điểm nộp, giúp bạn hoàn thành nghĩa vụ thuế một cách dễ dàng và hiệu quả.
Quy trình chuẩn giúp bạn hoàn thiện thủ tục quyết toán thuế TNCN nhanh chóng, chính xác
Để người nộp thuế TNCN hoàn thành nghĩ vụ thuế đối với thu nhập cá nhân trong năm tính thuế, bạn có thể tam khảo toàn bộ quy trình quyết toán thuế TNCN dưới đây nhằm xác định đúng, đủ số thuế phải nộp, số thuế được hoàn và bù trừ sang kỳ sau một cách chính xác, nhanh chóng:
Bước 1: Chuẩn bị hồ sơ quyết toán thuế TNCN
Trước tiên, bạn cần chuẩn bị đầy đủ các giấy tờ cần thiết cho hồ sơ quyết toán thuế TNCN. Những giấy tờ cơ bản bao gồm:
– Tờ khai quyết toán thuế TNCN (Mẫu số 02/QTT-TNCN).
– Bảng kê thu nhập chịu thuế: Bao gồm các khoản thu nhập từ lương, thưởng, trợ cấp, thu nhập từ nước ngoài, và các nguồn khác (nếu có).
– Chứng từ khấu trừ thuế TNCN: Giấy xác nhận số thuế đã được khấu trừ tại nguồn do tổ chức, doanh nghiệp chi trả thu nhập cung cấp.
– Giấy tờ giảm trừ gia cảnh: Nếu có người phụ thuộc, hãy chuẩn bị giấy khai sinh, giấy chứng nhận người phụ thuộc, hoặc các tài liệu khác để được giảm trừ.
– Chứng từ nộp thuế: Các biên lai hoặc tài liệu chứng minh số thuế đã nộp trong năm (nếu đã tự nộp thuế hoặc có nguồn thu nhập ngoài công ty chính).
>>Xem thêm: Nắm chắc hồ sơ quyết toán thuế TNCN theo quy định giúp đẩy nhanh quá trình hoàn giảm thuế cho người lao động
Bước 2: Nộp hồ sơ quyết toán thuế TNCN tại cơ quan có thẩm quyền
Sau khi đã chuẩn bị đầy đủ hồ sơ, bước tiếp theo là nộp hồ sơ quyết toán thuế TNCN tại cơ quan thuế có thẩm quyền. Bạn có thể nộp hồ sơ theo hai cách:
1. Nộp qua cổng thông tin điện tử của Tổng cục Thuế
Bạn có thể nộp hồ sơ trực tuyến qua hệ thống thuế điện tử tại thuedientu.gdt.gov.vn. Để nộp online, bạn cần tài khoản đăng ký và thực hiện các bước hướng dẫn trên hệ thống. Việc nộp trực tuyến giúp tiết kiệm thời gian và dễ dàng tra cứu tình trạng hồ sơ và hỗ trợ xác định cơ quan thuế phù hợp dựa trên thông tin kê khai.
>> Xem thêm: Hướng dẫn cách làm quyết toán thuế TNCN chi tiết nhất
2. Nộp trực tiếp tại cơ quan thuế
Để đảm bảo việc nộp hồ sơ quyết toán thuế TNCN được thực hiện đúng theo quy định, cần xác định rõ cơ quan thuế có thẩm quyền tiếp nhận hồ sơ dựa trên từng trường hợp cụ thể. Tùy thuộc vào tổ chức chi trả thu nhập, cá nhân tự quyết toán, hay các trường hợp đặc biệt khác, địa điểm nộp hồ sơ sẽ có những yêu cầu riêng. Dưới đây là hướng dẫn chi tiết các trường hợp phổ biến để giúp người nộp thuế xác định đúng nơi nộp hồ sơ quyết toán thuế TNCN:
– Đối với tổ chức chi trả thu nhập, tổ chức chi trả thu nhập sẽ nộp hồ sơ quyết toán thuế TNCN tại cơ quan thuế trực tiếp quản lý tổ chức đó.
– Đối với cá nhân tự thực hiện quyết toán thuế:
Trường hợp cá nhân cư trú có thu nhập tiền lương, tiền công và tự khai thuế trong năm: Nếu cá nhân có thu nhập tại một nơi và tự khai thuế, hồ sơ quyết toán sẽ được nộp tại cơ quan thuế nơi cá nhân đã khai thuế trong năm; Nếu cá nhân có thu nhập từ hai nơi trở lên, bao gồm cả trường hợp tự khai thuế và có thu nhập đã khấu trừ tại nguồn, thì hồ sơ quyết toán nộp tại cơ quan thuế nơi có nguồn thu nhập lớn nhất trong năm. Nếu không xác định được nguồn thu nhập lớn nhất, cá nhân có thể tự chọn cơ quan thuế tại nơi cư trú hoặc nơi tổ chức chi trả thu nhập quản lý.
Trường hợp cá nhân có thu nhập từ nhiều nguồn được khấu trừ tại nguồn: Nếu cá nhân đã tính giảm trừ gia cảnh tại nơi nào thì nộp hồ sơ quyết toán tại cơ quan thuế quản lý tổ chức đó; Nếu cá nhân có thay đổi nơi làm việc, và nơi làm việc cuối cùng đã tính giảm trừ gia cảnh thì nộp hồ sơ tại cơ quan thuế quản lý tổ chức trả thu nhập cuối cùng. Nếu nơi làm việc cuối cùng không tính giảm trừ gia cảnh thì nộp hồ sơ tại cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân chưa tính giảm trừ gia cảnh tại bất kỳ tổ chức nào thì nộp hồ sơ tại cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân không ký hợp đồng lao động hoặc có hợp đồng dưới 3 tháng: Nếu cá nhân không có hợp đồng lao động, hoặc ký hợp đồng dưới 3 tháng, hoặc có hợp đồng cung cấp dịch vụ tại một hoặc nhiều nơi đã khấu trừ 10% thuế, hồ sơ quyết toán sẽ được nộp tại cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân không còn làm việc tại thời điểm quyết toán: Nếu cá nhân trong năm có thu nhập từ một hoặc nhiều nơi nhưng tại thời điểm quyết toán không còn làm việc tại tổ chức nào, nơi nộp hồ sơ quyết toán thuế là cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân thuộc diện giảm thuế do hoàn cảnh đặc biệt: Nếu cá nhân thuộc diện giảm thuế do thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo, hồ sơ quyết toán thuế sẽ nộp tại cơ quan thuế nơi cá nhân đã nộp hồ sơ giảm thuế. Cơ quan thuế này sẽ xử lý cả hồ sơ quyết toán và giảm thuế theo quy định.
Lưu ý về thời hạn nộp hồ sơ quyết toán thuế TNCN
– Đối với tổ chức chi trả thu nhập: Thời hạn cuối cùng để tổ chức nộp hồ sơ khai quyết toán thuế TNCN là ngày cuối cùng của tháng 3 kể từ khi năm dương lịch kết thúc.
– Đối với cá nhân trực tiếp quyết toán thuế: Cá nhân phải nộp hồ sơ quyết toán thuế TNCN chậm nhất là ngày cuối cùng của tháng 4 kể từ khi năm dương lịch kết thúc. Đặc biệt, trong trường hợp cá nhân có yêu cầu hoàn thuế nhưng nộp tờ khai quyết toán trễ so với thời hạn, cá nhân sẽ không bị xử phạt hành chính vì chậm nộp hồ sơ quyết toán.
– Trường hợp thời hạn nộp trùng với ngày nghỉ: Nếu ngày cuối cùng của thời hạn nộp hồ sơ quyết toán trùng với ngày nghỉ (theo quy định của Bộ luật Dân sự), thời hạn sẽ được tính là ngày làm việc tiếp theo sau ngày nghỉ.
Bước 3: Cơ quan thuế trực tiếp kiểm tra hồ sơ và trả kết quả giải quyết
Sau khi nộp hồ sơ quyết toán thuế TNCN, cơ quan thuế sẽ xử lý và trả kết quả giải quyết theo các trường hợp sau:
- Đối với hồ sơ thuộc diện hoàn thuế trước, kiểm tra sau: Trong vòng 6 ngày làm việc kể từ ngày cơ quan thuế thông báo chấp nhận hồ sơ và xác định thời hạn giải quyết, cơ quan thuế sẽ ra quyết định hoàn thuế hoặc thông báo chuyển hồ sơ sang diện kiểm tra trước hoàn thuế nếu cần. Trường hợp hồ sơ không đủ điều kiện hoàn thuế, cơ quan thuế sẽ thông báo từ chối. Nếu có thông tin chưa khớp giữa hồ sơ khai thuế và dữ liệu của cơ quan thuế, cơ quan thuế sẽ yêu cầu người nộp thuế giải trình, bổ sung thông tin. Thời gian giải trình này không tính vào thời hạn xử lý hoàn thuế.
- Đối với hồ sơ thuộc diện kiểm tra trước, hoàn thuế sau: Trong vòng 40 ngày làm việc kể từ ngày cơ quan thuế có thông báo chấp nhận hồ sơ và thời hạn giải quyết, cơ quan thuế phải ra quyết định hoàn thuế hoặc từ chối hoàn thuế nếu hồ sơ không đạt yêu cầu.
- Trường hợp chậm hoàn thuế: Nếu cơ quan thuế không ban hành quyết định hoàn thuế đúng thời hạn theo quy định nêu trên và nguyên nhân do lỗi của cơ quan thuế, ngoài số tiền thuế hoàn trả, cơ quan thuế phải trả lãi chậm với mức 0,03%/ngày trên số tiền phải hoàn trả và số ngày chậm hoàn trả. Số tiền lãi này sẽ được chi từ ngân sách trung ương theo quy định.
Như vậy, đối với hồ sơ thuộc diện “kiểm tra trước, hoàn thuế sau”, thời hạn tối đa để cơ quan thuế giải quyết là 40 ngày làm việc kể từ khi nhận được thông báo chấp nhận hồ sơ.
Đối tượng chắc chắn phải quyết toán thuế TNCN
Để đảm bảo tuân thủ đúng quy định pháp luật về thuế, việc xác định ai cần thực hiện quyết toán thuế TNCN là rất quan trọng. Không phải ai cũng cần làm thủ tục này, nhưng với một số đối tượng nhất định, quyết toán thuế TNCN là yêu cầu bắt buộc để đảm bảo nộp đủ thuế hoặc được hoàn thuế nếu nộp thừa. Dưới đây là những nhóm đối tượng phải thực hiện quyết toán thuế TNCN:

– Đối với cá nhân trực tiếp quyết toán thuế TNCN với cơ quan Thuế:
Cá nhân cư trú có thu nhập từ nhiều nguồn (hai nơi trở lên): Cá nhân có thu nhập từ lương và công từ hai nguồn trở lên và không đủ điều kiện ủy quyền quyết toán theo quy định phải tự quyết toán với cơ quan thuế. Quyết toán này cần thực hiện khi cá nhân có số thuế phải nộp thêm hoặc khi muốn hoàn thuế hoặc bù trừ số thuế đã nộp thừa vào kỳ khai thuế sau.
Cá nhân lần đầu có mặt tại Việt Nam và ở lại dài hạn: Nếu cá nhân có mặt tại Việt Nam dưới 183 ngày trong năm dương lịch đầu tiên nhưng ở lại Việt Nam từ 183 ngày trở lên trong 12 tháng liên tục kể từ ngày nhập cảnh, thì năm đầu tiên cần quyết toán sẽ được tính là 12 tháng liên tiếp từ ngày đầu tiên có mặt tại Việt Nam.
Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam: Người nước ngoài khi hoàn tất hợp đồng làm việc tại Việt Nam cần quyết toán thuế TNCN trước khi xuất cảnh. Nếu chưa kịp thực hiện, họ có thể ủy quyền cho tổ chức trả thu nhập hoặc một tổ chức/cá nhân khác quyết toán thay theo quy định. Trong trường hợp này, tổ chức hoặc cá nhân nhận ủy quyền phải chịu trách nhiệm về số thuế TNCN cần nộp thêm hoặc việc hoàn thuế nộp thừa cho người lao động.
Cá nhân cư trú nhận thu nhập từ nước ngoài hoặc từ tổ chức quốc tế, cơ quan đại diện ngoại giao: Cá nhân có thu nhập từ lương, công từ nước ngoài hoặc từ tổ chức quốc tế, đại sứ quán, lãnh sự quán mà chưa được khấu trừ thuế trong năm thì phải tự thực hiện quyết toán thuế với cơ quan thuế. Quyết toán này cũng cần làm khi có số thuế phải nộp thêm hoặc có nhu cầu hoàn hoặc bù trừ thuế thừa vào kỳ khai thuế tiếp theo.
Cá nhân cư trú thuộc diện được xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo:Trong trường hợp cá nhân thuộc diện giảm thuế vì các lý do đặc biệt như thiên tai, hỏa hoạn, tai nạn, hoặc bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế, họ không thể ủy quyền cho tổ chức trả thu nhập quyết toán thay mà phải trực tiếp thực hiện quyết toán với cơ quan thuế theo quy định.
– Đối với tổ chức hoặc cá nhân chi trả thu nhập từ tiền lương, tiền công:
Trách nhiệm khai quyết toán thuế TNCN: Mọi tổ chức, cá nhân chi trả thu nhập từ tiền lương, tiền công phải có trách nhiệm khai quyết toán thuế TNCN, bất kể có phát sinh khấu trừ thuế hay không. Đồng thời, tổ chức cũng thực hiện quyết toán thuế TNCN thay cho các cá nhân đã ủy quyền.
Trường hợp cá nhân ủy quyền quyết toán và có số thuế phải nộp thêm không đáng kể: Nếu cá nhân ủy quyền quyết toán cho tổ chức và số thuế phát sinh sau quyết toán dưới 50.000 đồng (thuộc diện miễn thuế), tổ chức vẫn cần kê khai thông tin của cá nhân đó trong hồ sơ quyết toán thuế. Tuy nhiên, tổ chức không cần tổng hợp số thuế nộp thêm của những cá nhân có số thuế phải nộp không đáng kể này vào báo cáo tổng.
Trường hợp người lao động chuyển công tác giữa các tổ chức trong cùng hệ thống: Khi người lao động được chuyển từ tổ chức cũ sang tổ chức mới do tổ chức cũ sáp nhập, hợp nhất, chia tách, hoặc chuyển đổi loại hình doanh nghiệp (hoặc trong cùng hệ thống), tổ chức mới sẽ chịu trách nhiệm quyết toán thuế TNCN cho cả phần thu nhập của tổ chức cũ, nếu cá nhân có ủy quyền. Tổ chức mới cũng cần thu lại chứng từ khấu trừ thuế TNCN mà tổ chức cũ đã cấp cho người lao động (nếu có).
Trường hợp tổ chức hoặc cá nhân chi trả thu nhập giải thể, phá sản, chấm dứt hoạt động hoặc tổ chức lại doanh nghiệp: Trong trường hợp giải thể, phá sản, chấm dứt hoạt động, hoặc tổ chức lại doanh nghiệp, tổ chức hoặc cá nhân chi trả thu nhập cần thực hiện khai quyết toán thuế TNCN đến thời điểm ngừng hoạt động. Riêng đối với các trường hợp chuyển đổi loại hình doanh nghiệp mà doanh nghiệp mới kế thừa toàn bộ nghĩa vụ thuế của doanh nghiệp cũ, thì doanh nghiệp không cần quyết toán đến thời điểm chuyển đổi mà chỉ khai quyết toán khi kết thúc năm tài chính.
– Đối với ủy quyền quyết toán thuế Thu nhập cá nhân (TNCN): Cá nhân cư trú có thu nhập từ tiền lương, tiền công có thể ủy quyền cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thuế thay, với các điều kiện sau:
Cá nhân làm việc theo hợp đồng lao động từ 3 tháng trở lên tại một nơi duy nhất: Cá nhân ký hợp đồng lao động từ 3 tháng trở lên và đang làm việc tại tổ chức, cá nhân trả thu nhập vào thời điểm quyết toán thuế, dù không làm đủ 12 tháng trong năm dương lịch, đều có thể ủy quyền quyết toán thuế cho tổ chức đó. Nếu người lao động được điều chuyển từ tổ chức cũ sang tổ chức mới do tổ chức cũ sáp nhập, hợp nhất, chia tách, hoặc chuyển đổi loại hình doanh nghiệp (hoặc tổ chức cũ và mới thuộc cùng một hệ thống), thì người lao động được phép ủy quyền quyết toán thuế cho tổ chức mới.
Cá nhân có thu nhập vãng lai tại các nơi khác nhưng không vượt: Cá nhân ký hợp đồng lao động từ 3 tháng trở lên tại một nơi và đang làm việc tại đó vào thời điểm quyết toán, đồng thời có thêm thu nhập vãng lai từ các nơi khác nhưng trung bình không quá 10 triệu đồng/tháng trong năm, và thu nhập vãng lai đã bị khấu trừ thuế 10%, có thể ủy quyền quyết toán thuế cho tổ chức chính nếu không yêu cầu quyết toán riêng cho khoản thu nhập vãng lai này.
Trường hợp phát sinh yêu cầu quyết toán trực tiếp dù đã ủy quyền: Nếu cá nhân đã ủy quyền quyết toán thuế nhưng sau khi quyết toán lại thuộc diện phải trực tiếp quyết toán với cơ quan thuế, tổ chức trả thu nhập không cần điều chỉnh lại hồ sơ quyết toán thuế. Thay vào đó, tổ chức chỉ cần cấp chứng từ khấu trừ thuế cho cá nhân với ghi chú: “Công ty … đã quyết toán thuế TNCN thay cho Ông/Bà … (theo ủy quyền) tại dòng (số thứ tự) … của Phụ lục Bảng kê 05-1/BK-TNCN.” Nếu sử dụng chứng từ khấu trừ thuế điện tử, tổ chức sẽ in bản chuyển đổi từ chứng từ khấu trừ điện tử gốc và thêm nội dung này vào bản in để cung cấp cho người nộp thuế.
Đối tượng không cần thực hiện quyết toán thuế TNCN
Ngoài những đối tượng bắt buộc phải thực hiện quyết toán thuế TNCN, vẫn có những trường hợp được miễn hoặc không phải thực hiện quyết toán. Điều này không chỉ giúp các cá nhân và tổ chức dễ dàng tuân thủ đúng quy định pháp luật, mà còn tạo điều kiện tối ưu hóa quy trình quyết toán, giảm thiểu đáng kể thời gian và chi phí không cần thiết. Dưới đây là các trường hợp cụ thể mà cá nhân và tổ chức không phải thực hiện quyết toán thuế TNCN, giúp làm rõ quyền lợi và nghĩa vụ trong quá trình quản lý thuế, từ đó nâng cao hiệu quả thực hiện chính sách thuế:
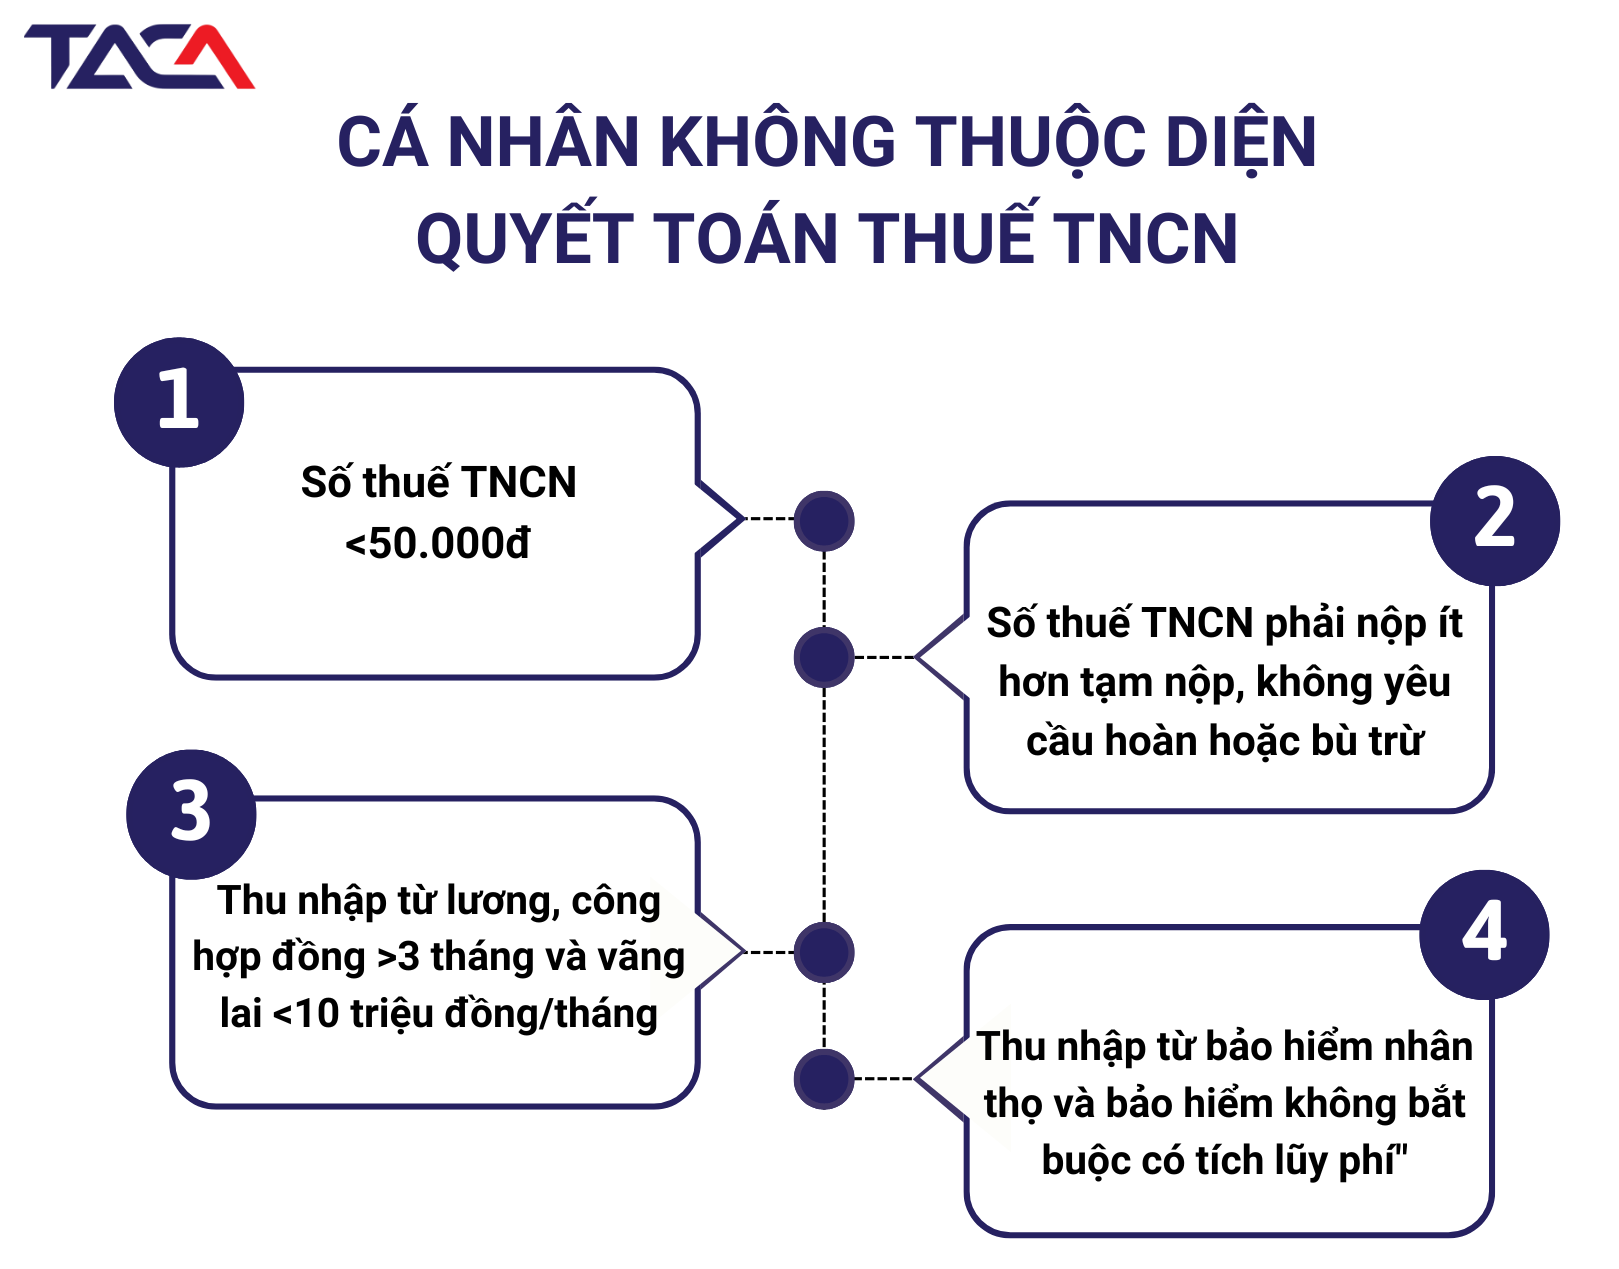
– Đối với cá nhân trực tiếp quyết toán với cơ quan thuế: Cá nhân có thu nhập từ tiền lương, tiền công trong các trường hợp sau sẽ không phải thực hiện quyết toán thuế TNCN:
Số thuế TNCN phải nộp thêm từ 50.000 đồng trở xuống: Cá nhân tự xác định số thuế được miễn, không cần nộp hồ sơ quyết toán và không phải gửi hồ sơ miễn thuế. Đối với các kỳ quyết toán trước năm 2019 đã hoàn thành trước thời điểm Nghị định số 126/2020/NĐ-CP có hiệu lực, sẽ không thực hiện xử lý hồi tố.
Số thuế TNCN phải nộp nhỏ hơn số thuế đã tạm nộp và không có yêu cầu hoàn hoặc bù trừ: Cá nhân không cần quyết toán thuế nếu số thuế đã tạm nộp lớn hơn số phải nộp và không có yêu cầu về hoàn thuế hoặc bù trừ sang kỳ sau.
Thu nhập từ lương, công ký hợp đồng từ 3 tháng trở lên tại một đơn vị và thu nhập vãng lai khác dưới 10 triệu đồng/tháng: Nếu đã khấu trừ thuế 10% và không có yêu cầu quyết toán, cá nhân không phải quyết toán thuế đối với khoản thu nhập này.
Thu nhập từ bảo hiểm nhân thọ và các bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm: Nếu người sử dụng lao động hoặc doanh nghiệp bảo hiểm đã khấu trừ thuế TNCN 10% trên phí bảo hiểm mà doanh nghiệp đóng góp cho người lao động, cá nhân không cần quyết toán thuế TNCN đối với khoản này.
– Đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công: Trong trường hợp tổ chức không phát sinh chi trả thu nhập từ tiền lương, tiền công thì không phải thực hiện khai quyết toán thuế TNCN.
Trên đây là chi tiết quy trình thủ tục quyết toán thuế TNCN giúp bạn đọc chủ động quản lý tài chính cá nhân hiệu quả, nắm vững kiến thức thuế cơ bản và tránh những sai lầm đáng tiếc.
Hy vọng rằng thông tin trong bài viết từ TACA sẽ mang lại giá trị cho bạn. Nếu bạn muốn nắm vững cách xử lý các tình huống thuế TNCN phức tạp, nâng cao kiến thức chuyên môn và nhanh nhạy trong việc giải quyết các trường hợp thực tế. TACA gửi đến bạn Khóa học CHUYÊN GIA TƯ VẤN THUẾ dưới đây:
Trong bối cảnh nền kinh tế toàn cầu phức tạp ngày nay, các công ty tư vấn hàng đầu, các tập đoàn lớn đang rất cần chân dung những chuyên gia thuế mới – không chỉ sở hữu kiến thức chuyên môn sâu, tư duy sắc bén, nhanh nhạy trong xử lý tình huống mà còn không ngừng nâng cao “nội lực” nhằm củng cố kiến thức chuẩn, làm đúng, lường trước và dự phòng rủi ro về thuế.
Hiểu rõ điều đó, TACA tổ chức 6 KHÓA HỌC CHUYÊN GIA TƯ VẤN THUẾ CẤP CAO được đúc kết từ hơn 20 năm kinh nghiệm thực chiến từ đội ngũ Chuyên gia giảng dạy đến từ các hãng kiểm toán số 1 thế giới như Deloitte, KPMG, EY, PWC giúp bạn trang bị đầy đủ các kiến thức, kỹ năng cần thiết giúp bạn rút ngắn lộ trình trở thành chuyên gia tư vấn thuế nhanh chóng thông qua:
- Khóa học Thanh kiểm tra quyết toán thuế & hoàn thuế
- Khóa học Báo cáo tài chính & thuế chuyên sâu
- Khóa học rủi ro thuế và phân tích thuế chuyên sâu theo ngành
- Khóa học Chuyển giá – Thanh kiểm tra giao dịch liên kết và quan hệ liên kết
- Khóa học tối ưu & lập kế hoạch thuế đến từ chuyên gia Big4
Đặc biệt khi tham gia đủ COMBO 6 MODULE CHUYÊN GIA TƯ VẤN THUẾ bạn sẽ được MIỄN PHÍ Khóa học Ôn thi Chứng chỉ Đại lý thuế – Môn Thuế và GIẢM NGAY 40% HỌC PHÍ TOÀN PHẦN.
Taca In-Depth Tax,


ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911