


Hướng dẫn hạch toán giá vốn hàng bán bị trả lại chuẩn Thông tư 200 và Thông tư 133
Nội dung chính
Hạch toán giá vốn hàng bán bị trả lại là một nghiệp vụ kế toán tưởng đơn giản nhưng lại đòi hỏi sự chính xác cao, bởi nó tác động trực tiếp đến chỉ tiêu doanh thu, giá vốn và lợi nhuận trên báo cáo tài chính. Nếu xử lý sai, doanh nghiệp không chỉ trình bày sai số liệu mà còn tiềm ẩn rủi ro về thuế và mất tính minh bạch trong quản lý tài chính. Trong bài viết này, Học viện TACA sẽ chia sẻ hướng dẫn chi tiết cách hạch toán giá vốn hàng bán bị trả lại theo đúng chuẩn Thông tư 200 và Thông tư 133, kèm theo những ví dụ minh họa thực tế.
Hệ thống sổ sách và chứng từ cần thiết khi hạch toán giá vốn hàng bán bị trả lại
Hệ thống sổ sách doanh nghiệp cần chuẩn bị khi hạch toán giá vốn hàng bán bị trả lại
Trong công tác hạch toán giá vốn hàng bán bị trả lại, kế toán viên cần chuẩn bị một hệ thống sổ sách kế toán đầy đủ và chính xác để đảm bảo tính minh bạch và hợp lý của báo cáo tài chính. Dưới đây là những sổ sách thiết yếu mà doanh nghiệp cần chuẩn bị:
– Sổ chi tiết tài khoản 632 – Giá vốn hàng bán: Ghi nhận giá trị hàng hóa bị trả lại và điều chỉnh giá trị vốn hàng bán.
– Sổ tài khoản 511 – Doanh thu bán hàng: Điều chỉnh doanh thu bán hàng giảm do hàng trả lại.
– Sổ tài khoản 338 – Phải thu khách hàng: Theo dõi công nợ khi khách hàng trả lại hàng.
– Sổ tài khoản 156 – Hàng hóa tồn kho: Ghi nhận số hàng trả lại vào kho và điều chỉnh giá trị hàng tồn.
– Sổ sách chứng từ liên quan: Bao gồm biên bản trả lại hàng, phiếu xuất kho, hoặc hóa đơn điều chỉnh.
Việc chuẩn bị đầy đủ và quản lý chính xác các sổ sách này là bước không thể thiếu để đảm bảo quy trình hạch toán giá vốn hàng bán bị trả lại được thực hiện đúng đắn và hiệu quả. Nó không chỉ giúp kế toán viên duy trì sự chính xác trong báo cáo tài chính mà còn hỗ trợ việc quản lý tài chính của doanh nghiệp một cách toàn diện.
>>> Xem thêm:
Chứng từ kế toán cần chuẩn bị khi hạch toán giá vốn hàng bán bị trả lại
Khi hạch toán giá vốn hàng bán bị trả lại, kế toán cần chuẩn bị và sử dụng các chứng từ kế toán sau để đảm bảo quá trình ghi nhận và điều chỉnh đúng đắn:
– Biên bản trả lại hàng: Chứng từ này là cơ sở để ghi nhận việc khách hàng trả lại hàng hóa. Biên bản cần có thông tin chi tiết về số lượng, giá trị hàng hóa và lý do trả lại.
– Phiếu xuất kho: Là chứng từ xác nhận việc xuất trả lại hàng hóa từ kho của doanh nghiệp. Phiếu xuất kho này sẽ giúp ghi nhận việc điều chỉnh số lượng hàng tồn kho.
– Hóa đơn điều chỉnh (hoặc biên bản sửa đổi hóa đơn): Nếu giá trị hàng bán bị trả lại làm thay đổi doanh thu, doanh nghiệp cần lập hóa đơn điều chỉnh để phản ánh sự thay đổi về giá trị bán hàng và thuế GTGT.
– Bảng tổng hợp giá vốn hàng bán bị trả lại: Chứng từ này dùng để tổng hợp các số liệu về hàng hóa bị trả lại và giá trị điều chỉnh tương ứng trong tài khoản giá vốn hàng bán.
Những chứng từ này không chỉ giúp kế toán viên thực hiện các bút toán chính xác mà còn đảm bảo sự minh bạch trong báo cáo tài chính của doanh nghiệp.
>>> Xem thêm: Tìm hiểu về cách hạch toán hàng bán bị trả lại theo quy định
Sử dụng tài khoản nào để hạch toán giá vốn hàng bán bị trả lại?
Tài khoản 632 phản ánh giá vốn hàng bán bị trả lại
Trong công tác hạch toán, việc xử lý giá vốn hàng bán bị trả lại là một bước quan trọng để đảm bảo tính chính xác và minh bạch của báo cáo tài chính. Khi hàng bán bị trả lại, kế toán viên cần phải điều chỉnh giá vốn đã ghi nhận trước đó. Điều này được thực hiện thông qua việc ghi nhận trị giá hàng hóa bị trả lại vào bên Nợ của tài khoản 632 – Giá vốn hàng bán.
Tài khoản 632, được sử dụng để phản ánh giá vốn của hàng hóa bán ra trong kỳ, là tài khoản tạm thời. Vì vậy, vào cuối kỳ, tài khoản này sẽ không có số dư. Khi hàng bán bị trả lại, kế toán cần điều chỉnh số dư của tài khoản 632 bằng cách ghi nhận giá trị của hàng hóa bị trả lại, từ đó điều chỉnh chính xác chi phí giá vốn trong kỳ.
Việc sử dụng chính xác tài khoản này không chỉ đảm bảo tính chính xác trong việc phản ánh giá vốn mà còn giúp doanh nghiệp duy trì tính nhất quán và minh bạch trong quá trình lập báo cáo tài chính.
Kế cấu và nội dung phản ánh Tài khoản 632 – Giá vốn hàng bán
| Tài khoản 632 – Giá vốn hàng bán | |
| Bên Nợ | Bên Có |
| – Đối với hoạt động sản xuất, kinh doanh, phản ánh:
+ Trị giá vốn của các sản phẩm, hàng hóa, dịch vụ đã bán trong kỳ; + Chi phí nguyên liệu, vật liệu, chi phí nhân công vượt trên mức bình thường và chi phí sản xuất chung cố định không phân bổ sẽ được tính vào giá vốn của hàng bán ra trong kỳ; + Các khoản hư hỏng, hao hụt, mất mát của hàng tồn kho sau khi trừ đi phần bồi thường do trách nhiệm của cá nhân gây ra; + Chi phí xây dựng, tự chế TSCĐ vượt trên mức bình thường sẽ không được tính vào nguyên giá của TSCĐ hữu hình tự xây dựng, tự chế hoàn thành; + Số trích lập dự phòng giảm giá hàng tồn kho (Chênh lệch giữa số dự phòng giảm giá hàng tồn kho phải lập năm nay lớn hơn số dự phòng đã lập năm trước chưa sử dụng hết). – Đối với hoạt động kinh doanh BĐS đầu tư, phản ánh: + Số khấu hao BĐS đầu tư trích trong kỳ; + Chi phí sửa chữa, nâng cấp, cải tạo BĐS đầu tư không đủ điều kiện tính vào nguyên giá BĐS đầu tư; + Chi phí phát sinh từ nghiệp vụ cho thuê hoạt động BĐS đầu tư trong kỳ; + Giá trị còn lại của BĐS đầu tư bán, thanh lý trong kỳ; + Chi phí của nghiệp vụ bán, thanh lý BĐS đầu tư phát sinh trong kỳ. |
– Kết chuyển giá vốn của sản phẩm, hàng hoá, dịch vụ đã bán trong kỳ sang Tài khoản 911 “Xác định kết quả kinh doanh”;
– Kết chuyển toàn bộ chi phí kinh doanh BĐS đầu tư phát sinh trong kỳ để xác định kết quả hoạt động kinh doanh; – Khoản hoàn nhập dự phòng giảm giá hàng tồn kho cuối năm tài chính (Chênh lệch giữa số dự phòng phải lập năm nay nhỏ hơn số đã lập năm trước); – Trị giá hàng bán bị trả lại nhập kho.
|
>>> Xem thêm: Hướng dẫn hạch toán chi phí bán hàng tài khoản 641 theo Thông tư 200
Sơ đồ chữ T Tài khoản 632 – Giá vốn hàng bán

>>> Xem thêm:
- Sơ đồ chữ T hạch toán giảm giá hàng bán
- Sơ đồ chữ T Tài khoản 213 – Tài sản cố định vô hình
- Sơ đồ chữ T Tài khoản 214 – Hao mòn Tài sản cố định
Quy trình hạch toán giá vốn hàng bán bị trả lại
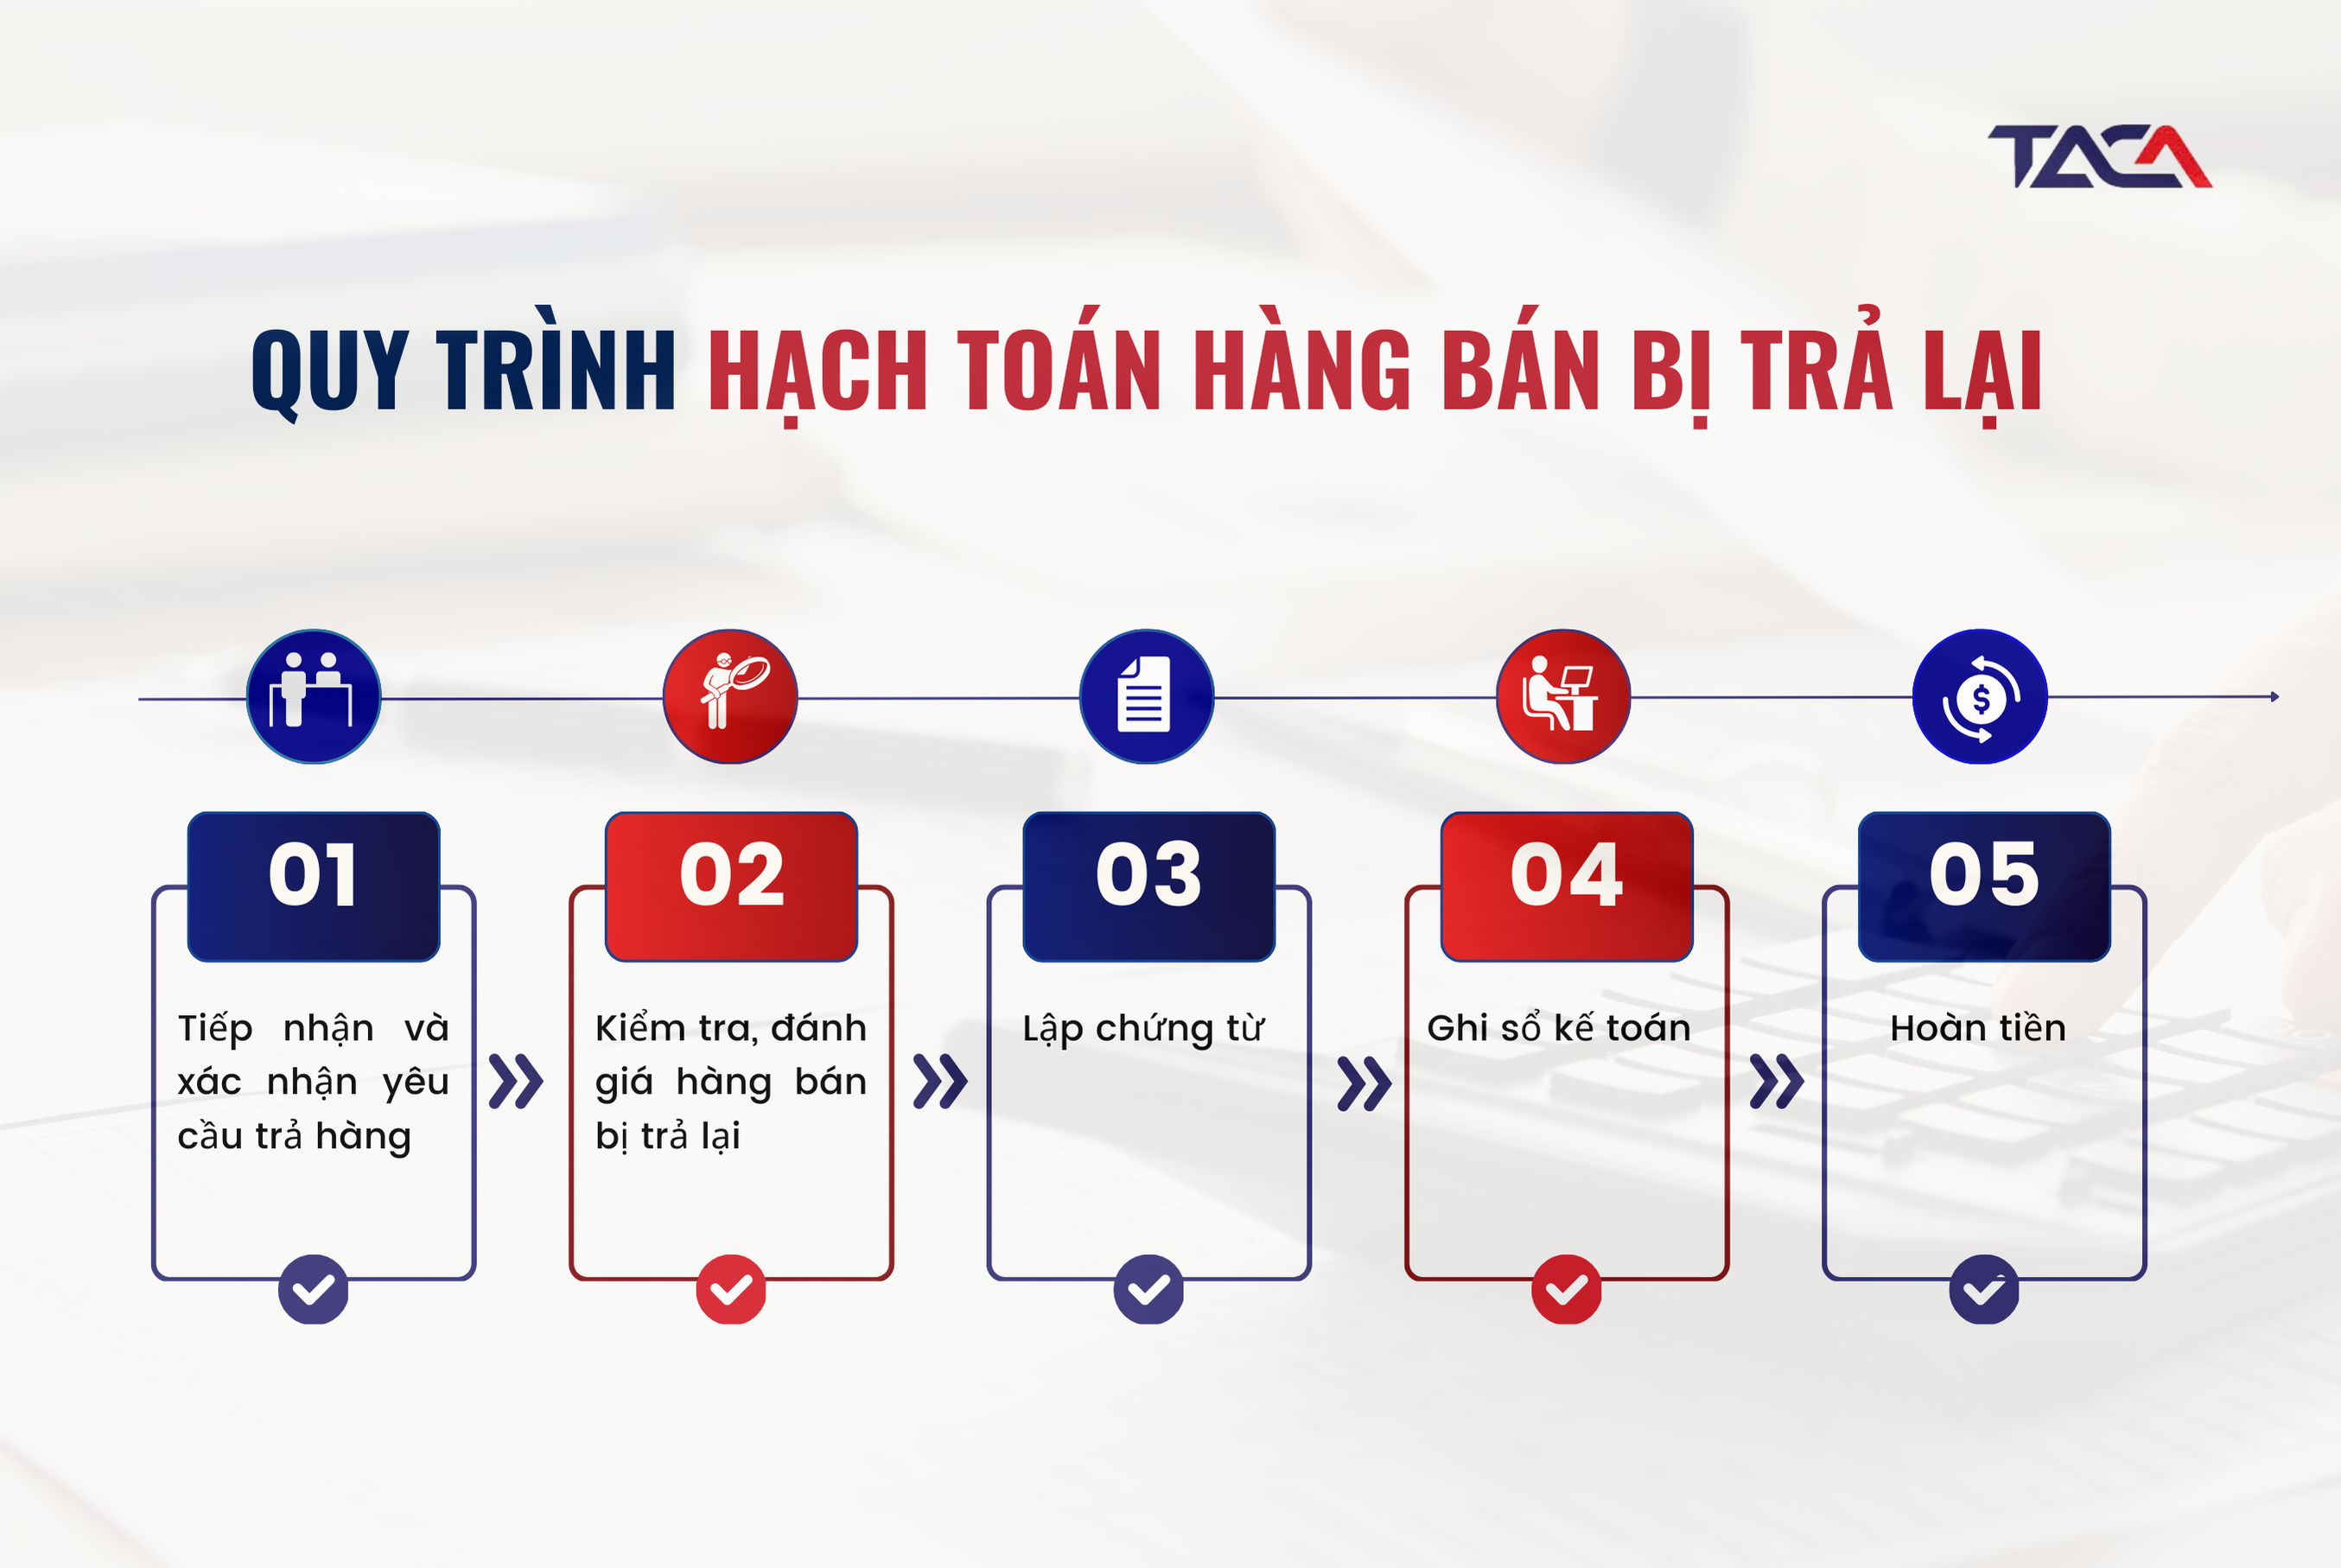
– Bước 1: Tiếp nhận và xác nhận yêu cầu trả hàng
Khi khách hàng yêu cầu trả hàng, bộ phận chăm sóc khách hàng hoặc bộ phận bán hàng sẽ tiếp nhận và xác nhận thông tin yêu cầu trả hàng từ khách hàng.
– Bước 2: Kiểm tra và đánh giá hàng trả lại
Doanh nghiệp cần kiểm tra tình trạng của hàng hóa được trả lại, xác định nguyên nhân và quyết định phương án xử lý phù hợp, có thể là hoàn tiền hoặc đổi hàng.
– Bước 3: Lập chứng từ
Trường hợp doanh nghiệp đồng ý nhận lại hàng hóa, kế toán tạo phiếu nhập kho cho hàng hóa trả lại và hóa đơn điều chỉnh (nếu cần) để ghi nhận sự kiện này vào hệ thống kế toán.
– Bước 4: Ghi sổ kế toán
Kế toán thực hiện các bút toán cần thiết để điều chỉnh doanh thu, giá vốn hàng bán, hàng tồn kho và các khoản phải thu từ khách hàng, đảm bảo sự chính xác trong báo cáo tài chính.
– Bước 5: Hoàn tiền hoặc đổi hàng cho khách
Tùy theo chính sách của doanh nghiệp và yêu cầu của khách hàng, thực hiện việc hoàn tiền hoặc đổi sản phẩm khác cho khách hàng.
>>> Xem thêm:
- Tìm hiểu kế toán bán hàng trong doanh nghiệp là gì?
- Hướng dẫn hạch toán giảm giá hàng bán theo TT200 và TT133
Hướng dẫn hạch toán giá vốn hàng bán bị trả lại theo Thông tư 200
Khi phát sinh các tình huống khách hàng yêu cầu hoàn trả phẩm đã mua vì sản phẩm lỗi, hỏng hóc; sản phẩm không đúng với mô tả,…. doanh nghiệp chấp nhận yêu cầu hoàn hàng, kế toán hạch toán như sau:
| Khi bán hàng | Khi khách hàng trả lại hàng |
| Kế toán ghi tăng doanh thu và tăng giá vốn hàng bán.
– Bút toán ghi nhận doanh thu: Nợ TK 111/112/131 Có TK 511 Có TK 3331 (nếu có) – Bút toán ghi nhận giá vốn hàng bán: Nợ TK 632 Có TK 156 |
Kế toán thực hiện ghi nhận hàng bán bị trả lại và ghi giảm giá vốn hàng bán.
– Bút toán ghi hàng bán bị trả lại: Nợ TK 5212 – Hàng bán bị trả lại Nợ TK 3331 (nếu có) Có TK 131/111/112 – Bút toán ghi giá vốn hàng bán bị trả lại: Nợ TK 156 Có TK 632 |
>> Tình huống minh họa: Công ty Thành Công ký hợp đồng cung cấp 20 máy tính trị giá 10.000.000 đồng/chiếc, thuế GTGT 10% cho công ty Thăng Long, Thăng Long chưa thanh toán tiền. Giá vốn của lô hàng 8.000.000 đồng/chiếc. Sau khi giao hàng, công ty Thăng Long phát hiện 5 sản phẩm bị lỗi và quyết định trả lại 5 sản phẩm này. Công ty Thành Công đồng ý nhận lại hàng và trừ vào số tiền phải thu của công ty Thăng Long (Doanh nghiệp Thành Công áp dụng chế độ kế toán theo Thông tư 200).
Công ty Thành Công hạch toán như sau:
– Khi cung cấp 20 chiếc máy tính cho công ty Thăng Long:
+ Ghi nhận doanh thu:
Nợ TK 131: 220.000.000 đồng
Có TK 511: 200.000.000 đồng
Có TK 3331: 20.000.000 đồng
+ Ghi nhận giá vốn hàng bán:
Nợ TK 632: 160.000.000 đồng
Có TK 156: 160.000.000 đồng
– Ghi nhận 5 sản phẩm bị trả lại:
+ Bút toán ghi nhận hàng bán bị trả lại:
Nợ TK 5212: 50.000.000 đồng
Nợ TK 3331: 5.000.000 đồng
Có TK 131: 55.000.000 đồng
+ Bút toán giá vốn hàng bán bị trả lại:
Nợ TK 156: 40.000.000 đồng
Có TK 632: 40.000.000 đồng
>>> Xem thêm:
- Quy định về chiết khấu thương mại, giảm giá hàng bán
- Hướng dẫn chi tiết hạch toán nhập kho hàng hóa chuẩn TT 200/2014/TT-BTC và TT 133/2016/TT-BTC
Hướng dẫn hạch toán giá vốn hàng bán bị trả lại theo Thông tư 133
Đối với các doanh nghiệp áp dụng theo Thông tư 133, kế toán sẽ hạch toán giá vốn hàng bán bị trả lại tương tự như quy định của Thông tư 200. Cụ thể, giá vốn hàng bán bị trả lại sẽ được ghi vào Bên Có của Tài khoản 632 (Giá vốn hàng bán).
Điểm khác biệt giữa Thông tư 133 và Thông tư 200 khi hạch toán hàng bán bị trả lại chủ yếu nằm ở cách ghi nhận khoản giảm trừ doanh thu. Trong Thông tư 200, khi phát sinh hàng bán bị trả lại, kế toán sẽ hạch toán giảm trừ doanh thu vào Tài khoản 521 – Các khoản giảm trừ doanh thu. Còn đôi với Thông tư 133, kế toán sẽ ghi nhận giảm trừ doanh thu vào bên Nợ Tài khoản 511 – Doanh thu bán hàng và cung cấp dịch vụ. Dưới đây là cách hạch toán giá vốn hàng bán bị trả lại chi tiết theo Thông tư 133:
| Khi bán hàng | Khi khách hàng trả lại hàng |
| Kế toán ghi tăng doanh thu và tăng giá vốn hàng bán.
– Bút toán ghi nhận doanh thu: Nợ TK 111/112/131 Có TK 511 Có TK 3331 (nếu có) – Bút toán ghi nhận giá vốn hàng bán: Nợ TK 632 Có TK 156 |
Kế toán thực hiện ghi giảm trừ doanh thu và giảm giá vốn hàng bán.
– Bút toán ghi giảm trừ doanh thu: Nợ TK 511 Nợ TK 3331 (nếu có) Có TK 131/111/112 – Bút toán ghi giảm giá vốn hàng bán: Nợ TK 156 Có TK 632 |
>> Tình huống minh họa: Công ty Thành Công ký hợp đồng cung cấp 20 máy tính trị giá 10.000.000 đồng/chiếc, thuế GTGT 10% cho công ty Thăng Long, Thăng Long chưa thanh toán tiền. Giá vốn của lô hàng 8.000.000 đồng/chiếc. Sau khi giao hàng, công ty Thăng Long phát hiện 5 sản phẩm bị lỗi và quyết định trả lại 5 sản phẩm này. Công ty Thành Công đồng ý nhận lại hàng và trừ vào số tiền phải thu của công ty Thăng Long (Doanh nghiệp Thành Công áp dụng chế độ kế toán theo Thông tư 133).
Công ty Thành Công hạch toán như sau:
– Khi cung cấp 20 chiếc máy tính cho công ty Thăng Long:
+ Ghi nhận doanh thu:
Nợ TK 131: 220.000.000 đồng
Có TK 511: 200.000.000 đồng
Có TK 3331: 20.000.000 đồng
+ Ghi nhận giá vốn hàng bán:
Nợ TK 632: 160.000.000 đồng
Có TK 156: 160.000.000 đồng
– Ghi nhận 5 sản phẩm bị trả lại:
+ Bút toán ghi nhận hàng bán bị trả lại:
Nợ TK 511: 50.000.000 đồng
Nợ TK 3331: 5.000.000 đồng
Có TK 131: 55.000.000 đồng
+ Bút toán ghi nhận giảm giá vốn hàng bán:
Nợ TK 156: 40.000.000 đồng
Có TK 632: 40.000.000 đồng
>>> Xem thêm:
- Hàng bán bị trả lại có cần lập hoá đơn không?
- Hướng dẫn chi tiết hạch toán chi phí phải trả vào tài khoản 335 (kèm tình huống minh họa)
Hệ thống ERP – Chìa khóa quản lý giá vốn hàng bán
Trong môi trường kinh doanh đầy cạnh tranh, việc kiểm soát và xử lý giá vốn hàng bán là yếu tố then chốt giúp doanh nghiệp duy trì lợi nhuận và đảm bảo sự ổn định tài chính. Hàng bán bị trả lại không chỉ làm sụt giảm doanh thu mà còn tác động trực tiếp đến giá vốn và báo cáo tài chính, nếu không được xử lý kịp thời sẽ dẫn đến sai lệch trong chiến lược kinh doanh. Để quản lý hiệu quả vấn đề này, nhiều doanh nghiệp đã lựa chọn triển khai hệ thống ERP (Enterprise Resource Planning) – công cụ tích hợp mạnh mẽ cho phép tự động hóa và đồng bộ toàn bộ quy trình từ sản xuất, tồn kho, bán hàng đến xử lý hàng trả lại.
Với hệ thống ERP, khi phát sinh hàng bán bị trả lại, doanh nghiệp có thể dễ dàng ghi nhận giảm trừ doanh thu và điều chỉnh giá vốn một cách chính xác theo quy định kế toán. Hệ thống cũng cho phép kiểm tra và phân loại hàng hóa trả lại, từ đó xác định hướng xử lý phù hợp như tái nhập kho, sửa chữa hoặc thanh lý nhằm đảm bảo số liệu tồn kho được cân đối chính xác. Đặc biệt, ERP giúp tự động hóa quy trình theo dõi và báo cáo, cung cấp cái nhìn toàn diện về tình hình kinh doanh, từ đó hỗ trợ nhà quản lý đưa ra quyết định chiến lược kịp thời và hiệu quả.
Việc áp dụng hệ thống ERP không chỉ giúp doanh nghiệp giảm thiểu thất thoát chi phí, tăng cường độ chính xác trong ghi nhận và hạch toán giá vốn, mà còn nâng cao khả năng cạnh tranh trên thị trường. Bằng cách kiểm soát chặt chẽ giá vốn hàng bán bị trả lại, doanh nghiệp sẽ tối ưu hóa hoạt động kinh doanh, duy trì lợi nhuận và tạo lợi thế bền vững trong môi trường kinh doanh hiện đại.
>>> Xem thêm: Hướng dẫn hạch toán nghiệp vụ mua hàng bán hàng trong doanh nghiệp thương mại
Tránh ngay những sai lầm khi hạch toán giá vốn hàng bán bị trả lại – Kế toán viên nhất định phải biết!
Khi hạch toán giá vốn hàng bán bị trả lại, có những sai lầm phổ biến mà kế toán viên dễ mắc phải. Những sai sót này không chỉ ảnh hưởng đến độ chính xác của báo cáo tài chính mà còn có thể dẫn đến việc vi phạm các quy định về thuế. Dưới đây là những điểm cần lưu ý để tránh sai lầm trong quá trình hạch toán giá vốn hàng bán bị trả lại:
Không điều chỉnh giảm thuế GTGT khi hạch toán giá vốn hàng bán bị trả lại
Một trong những sai lầm phổ biến nhất là hạch toán sai tài khoản khi phát sinh hàng bán bị trả lại. Thay vì ghi nhận vào tài khoản 5212 – Hàng bán bị trả lại, nhiều kế toán viên lại nhầm lẫn và hạch toán vào tài khoản chi phí hoặc các tài khoản doanh thu khác. Điều này khiến số liệu báo cáo doanh thu bị sai lệch và không phản ánh đúng bản chất của nghiệp vụ.
Ví dụ, khi khách hàng trả lại hàng đã bán, kế toán cần ghi nhận vào tài khoản 5212 để phản ánh chính xác phần doanh thu bị giảm trừ. Nếu hàng hóa bị trả lại có kèm theo hóa đơn GTGT, cần phải ghi giảm cả phần doanh thu và phần thuế GTGT đầu ra tương ứng. Sai lầm trong việc sử dụng sai tài khoản không chỉ làm lệch số liệu trong báo cáo tài chính mà còn khiến số thuế GTGT phải nộp không chính xác.
Kế toán viên cần nắm rõ bản chất của các tài khoản và hạch toán đúng vào tài khoản 5212 khi hàng hóa bị trả lại. Đồng thời, cần kiểm tra cẩn thận các bút toán liên quan đến doanh thu và thuế GTGT để đảm bảo tính nhất quán trong sổ sách kế toán.
>>> Xem thêm: Hướng dẫn soát xét hồ sơ khai thuế GTGT và kê khai điều chỉnh
Không hạch toán chính xác trị giá vốn hàng hóa bị trả lại
Một trong những sai lầm phổ biến khi hạch toán giá vốn hàng bán bị trả lại là không ghi nhận chính xác trị giá vốn của hàng hóa bị trả lại. Khi một lô hàng bị trả lại, kế toán viên cần phải ghi nhận lại giá vốn của hàng hóa đó vào tài khoản 632 (Giá vốn hàng bán), tương ứng với giá trị mà doanh nghiệp đã bỏ ra để mua hoặc sản xuất những mặt hàng này. Tuy nhiên, lỗi thường gặp là không phản ánh đúng mức giá vốn, có thể do việc sử dụng sai đơn giá, không cập nhật đúng chi phí phát sinh liên quan đến lô hàng hoặc thiếu sót khi tính toán chi phí vận chuyển, bảo quản, hay các chi phí phụ khác liên quan.
Việc ghi nhận không chính xác trị giá vốn sẽ làm sai lệch báo cáo kết quả hoạt động kinh doanh của doanh nghiệp. Đặc biệt, nếu giá vốn bị ghi thấp hơn thực tế, lợi nhuận gộp và lợi nhuận ròng của doanh nghiệp sẽ bị tăng lên giả tạo, dẫn đến những quyết định tài chính sai lầm. Ngược lại, nếu ghi nhận giá vốn cao hơn thực tế, doanh nghiệp sẽ phải chịu chi phí không đúng, ảnh hưởng trực tiếp đến tình hình tài chính và năng lực thanh toán.
Để đảm bảo tính chính xác trong hạch toán, kế toán viên cần phải thường xuyên đối chiếu các chứng từ, kiểm tra số liệu và xác minh lại từng khoản chi phí phát sinh liên quan đến hàng hóa bị trả lại. Việc làm này không chỉ giúp doanh nghiệp duy trì sự minh bạch tài chính mà còn giúp tối ưu hóa kết quả hoạt động kinh doanh, tránh được những sai sót có thể ảnh hưởng đến uy tín và các nghĩa vụ thuế của doanh nghiệp.
>>> Xem thêm: Hướng dẫn hạch toán khấu trừ thuế GTGT chuẩn TT33/2016/TT-BTC (cập nhật mới nhất 2025)
Không theo dõi và hạch toán giá vốn hàng bán bị trả lại đồng thời với việc điều chỉnh giảm doanh thu
Khi hàng hóa bị trả lại, không chỉ giá vốn hàng bán cần được điều chỉnh mà doanh thu cũng phải giảm theo mức giá trị hàng hóa đó. Nếu kế toán viên chỉ ghi nhận việc giảm giá vốn mà quên điều chỉnh doanh thu, sẽ tạo ra sự mất cân đối giữa doanh thu và giá vốn, làm cho báo cáo tài chính không còn phản ánh đúng thực tế. Điều này không chỉ ảnh hưởng đến tính chính xác của báo cáo tài chính mà còn gây khó khăn trong việc đánh giá chính xác lợi nhuận và hiệu quả kinh doanh của doanh nghiệp. Vì vậy, kế toán viên cần chú ý đến việc ghi nhận đồng thời cả giá vốn và doanh thu bị giảm để đảm bảo các số liệu tài chính là minh bạch và chính xác nhất.
>>> Xem thêm: Hướng dẫn hạch toán mua hóa đơn điện tử theo Thông tư 200/2014/TT-BTC
Q&A liên quan đến hạch toán giá vốn hàng bán bị trả lại
Hạch toán giá vốn hàng bán bị trả lại có ảnh hưởng gì đến báo cáo tài chính không?
Hạch toán giá vốn hàng bán bị trả lại có ảnh hưởng trực tiếp đến báo cáo tài chính của doanh nghiệp, đặc biệt là Báo cáo Kết quả Kinh doanh và Báo cáo Lưu chuyển tiền tệ. Cụ thể, khi hàng hóa bị trả lại, giá vốn hàng bán sẽ bị điều chỉnh giảm, điều này làm giảm chi phí vốn hàng bán. Tuy nhiên, nếu doanh thu cũng giảm tương ứng, việc điều chỉnh không chính xác có thể dẫn đến sự mất cân đối giữa doanh thu và giá vốn, làm sai lệch kết quả lợi nhuận gộp. Điều này sẽ ảnh hưởng trực tiếp đến báo cáo kết quả kinh doanh của doanh nghiệp. Ngoài ra, việc trả lại hàng hóa có thể tác động đến dòng tiền thu vào từ hoạt động kinh doanh, đặc biệt khi doanh nghiệp phải hoàn trả tiền cho khách hàng, làm giảm dòng tiền từ hoạt động này. Hơn nữa, hạch toán sai giá vốn hàng bán bị trả lại có thể dẫn đến sai lệch các chỉ số tài chính quan trọng như tỷ suất lợi nhuận gộp và tỷ lệ chi phí bán hàng, làm ảnh hưởng đến khả năng đánh giá hiệu quả kinh doanh của doanh nghiệp. Vì vậy, việc hạch toán chính xác giá vốn hàng bán bị trả lại là rất quan trọng để đảm bảo tính minh bạch và chính xác của báo cáo tài chính, đồng thời phản ánh đúng đắn tình hình tài chính và hiệu quả kinh doanh của doanh nghiệp.
>>> Xem thêm: Những sai sót thường gặp trên Báo cáo tài chính
Doanh nghiệp cần phải điều chỉnh gì trong báo cáo thuế khi có hàng bị trả lại?
Khi phát sinh tình huống có hàng bán bị trả lại, doanh nghiệp cần cập nhật lại số liệu trong báo cáo thuế GTGT của kỳ kê khai, điều chỉnh lại thuế đầu ra đã nộp, đảm bảo số liệu chính xác về doanh thu và thuế phải nộp. Việc này giúp doanh nghiệp tuân thủ đúng quy định của cơ quan thuế và tránh các sai sót trong quyết toán thuế.
Khi hàng bị trả lại, doanh nghiệp có cần lập lại hóa đơn cho khách hàng hay không, và cách thức điều chỉnh như thế nào?
Doanh nghiệp cần lập hóa đơn điều chỉnh khi có hàng bán bị trả lại. Hóa đơn này phải bao gồm đầy đủ thông tin về số lượng và giá trị hàng hóa bị trả lại, đồng thời phải phản ánh đúng thuế GTGT điều chỉnh. Cách thức điều chỉnh hóa đơn phải tuân theo quy định của pháp luật và được ghi rõ trong các tài liệu báo cáo thuế. Hóa đơn điều chỉnh có thể là một hóa đơn giảm trừ giá trị hoặc là một hóa đơn mới, tùy theo yêu cầu của cơ quan thuế và thỏa thuận giữa các bên.
>>> Xem thêm: Nghị định 04/2014/NĐ-CP sửa đổi về hóa đơn bán hàng hóa
Nếu hàng trả lại không còn nguyên trạng (hư hỏng, sử dụng) nhưng vẫn được ghi nhận vào kho, doanh nghiệp sẽ hạch toán như thế nào?
Nếu hàng hóa trả lại không còn nguyên trạng, như bị hư hỏng hoặc đã sử dụng, doanh nghiệp sẽ phải thực hiện hạch toán giảm giá trị của hàng tồn kho khi nhập lại hàng hóa bị trả lại vào kho. Đồng thời, giá trị giảm trừ của hàng hóa hư hỏng sẽ ảnh hưởng đến giá vốn hàng bán trong kỳ, và doanh nghiệp sẽ cần điều chỉnh lại báo cáo tài chính sao cho phù hợp với tình hình thực tế của hàng hóa.
Trên đây là những điểm quan trọng giúp bạn hiểu rõ hơn về cách hạch toán giá vốn hàng bán bị trả lại, từ đó áp dụng hiệu quả trong thực tế. Hy vọng rằng thông tin trong bài viết từ TACA đã góp phần giúp bạn nắm vững cách xử lý các tình huống thuế phức tạp, nâng cao kiến thức chuyên môn, nhanh nhạy trong việc giải quyết các trường hợp thực tế.
Đồng thời, những kiến thức hạch toán nghiệp vụ mua hàng bán hàng trong doanh nghiệp thương mại sẽ được chia sẻ chi tiết và chuyên sâu hơn tại Môn Kế toán Chương trình Ôn thi chứng chỉ Đại lý thuế, Chứng chỉ hành nghề kế toán APC và Chứng chỉ hành nghề kiểm toán CPA tại Học viện TACA.
Bên cạnh đó, để khẳng định vị thế của mình trong ngành kế toán kiểm toán và tư vấn thuế một cách dễ dàng, tiết kiệm thời gian, công sức, chi phí mà vẫn được tiếp cận lộ trình ôn thi bài bản, phương pháp học thông minh, mời bạn tham khảo các khóa ôn thi “Ôn là đậu!” của TACA tại đây:
Chứng chỉ hành nghề kế toán – Cánh cửa mở ra sự nghiệp kế toán thành công vang dội
Chứng chỉ CPA – Con đường dẫn tới thành công trong sự nghiệp kiểm toán
Chứng chỉ Đại lý thuế – Học sớm để trở thành chuyên gia tư vấn thuế
Taca Certified Professional Accounting,



ĐĂNG KÝ TƯ VẤN KHÓA HỌC
Vui lòng để lại thông tin liên lạc để chúng tôi có thể tư vấn rõ hơn về các khóa học
Trụ sở chính
Tầng 2 Toà A Chelsea Residences, Số 48 Trần Kim Xuyến, Q. Cầu Giấy, TP. Hà Nội
Hotline: 0985 611 911
Chi nhánh
Vincom Đồng Khởi, Quận 1, TP. HCM
Hotline: 0947 511 911